- 2026-11-8
- トピックス
業界各社のQ2決算状況を見ていきます。今回は 11月 5日に発表したコニカミノルタです。
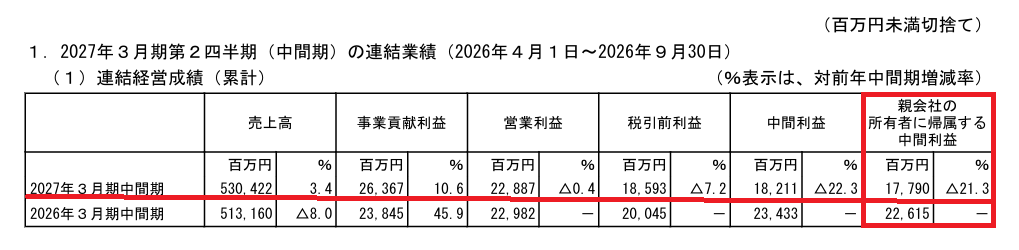
増収減益なわけですね。まあ横ばいではありますが・・・
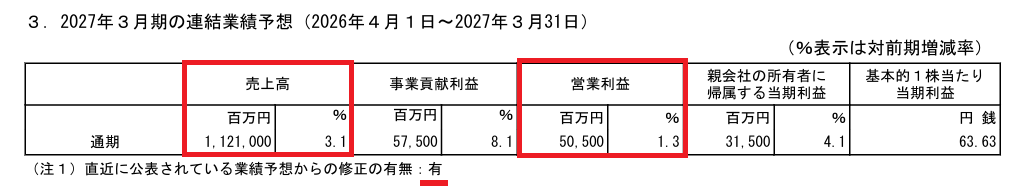
僅かに上方修正しています。しかり営業利益の 50,000->50,500百万円の上方修正って何の意味があるんだか・・・
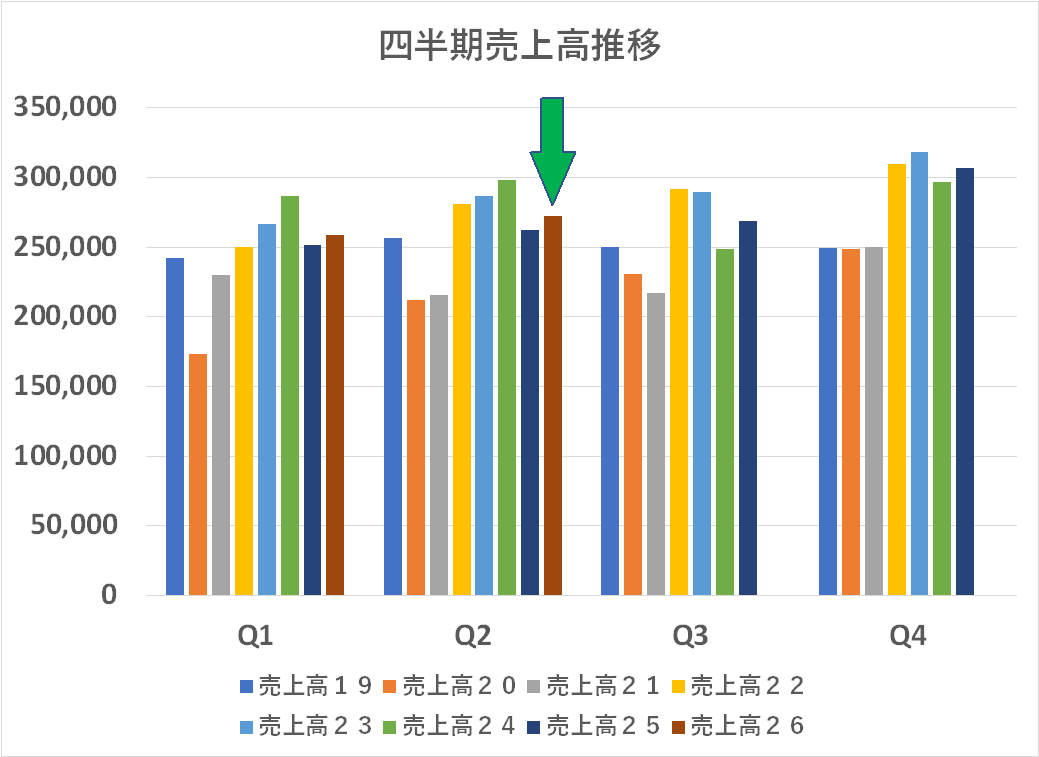
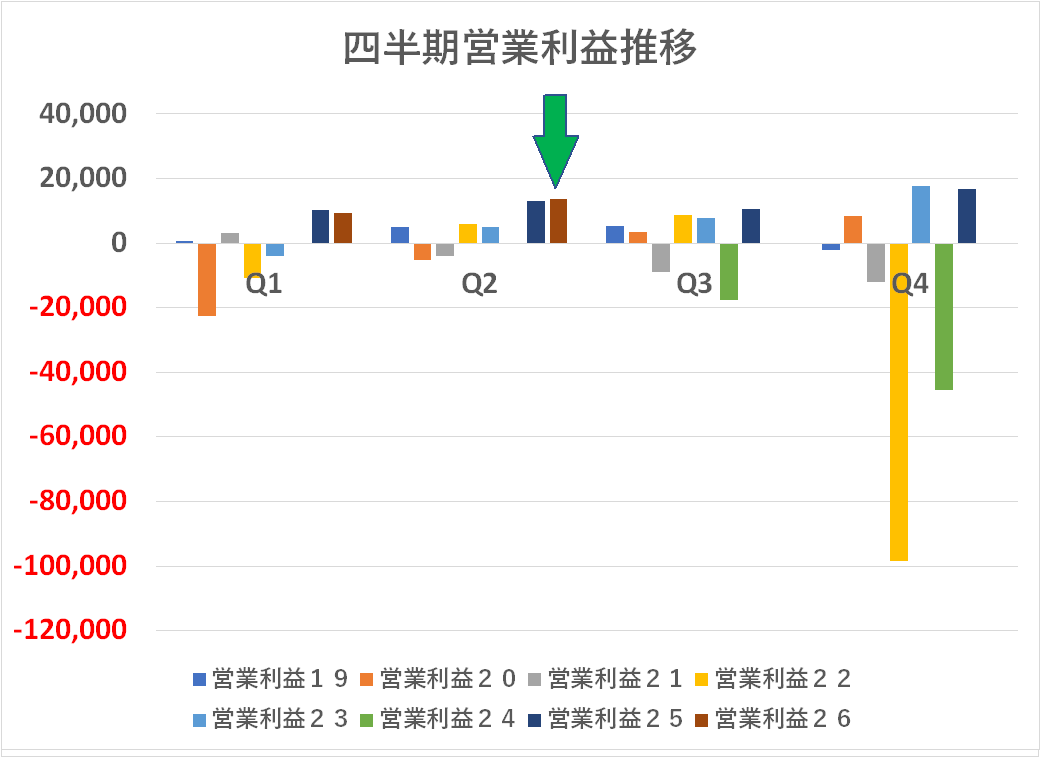
元気を感じますか?
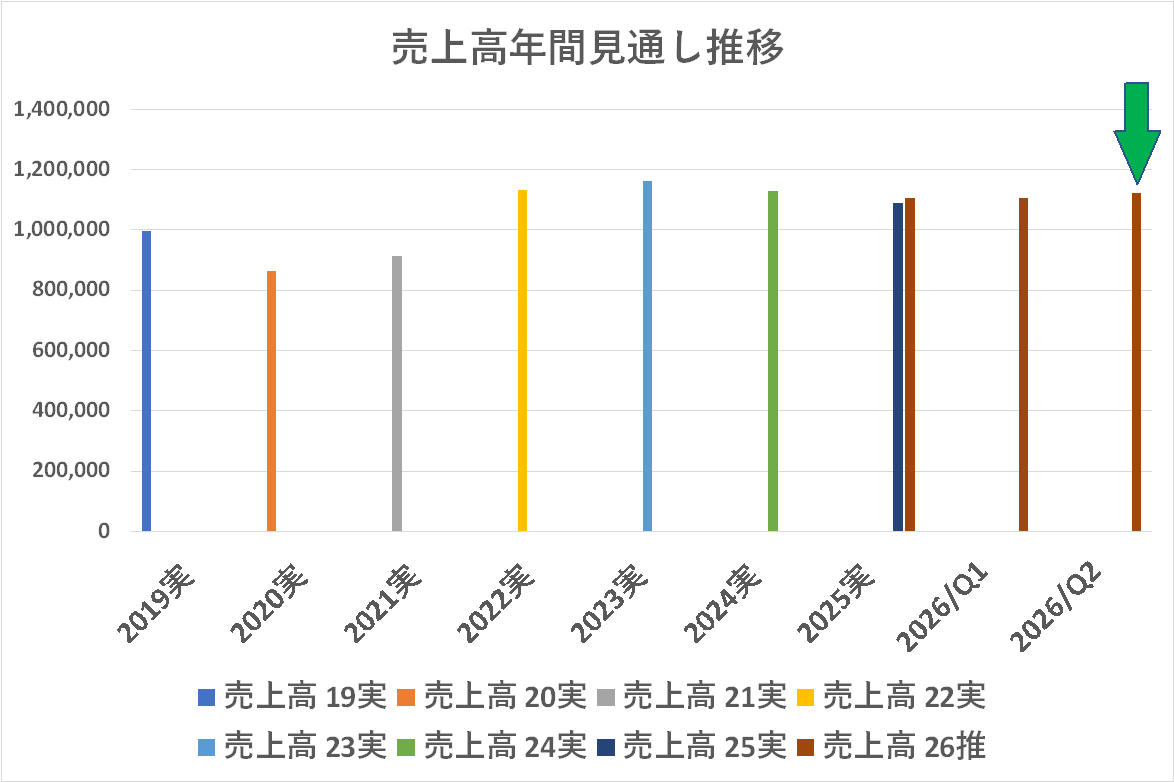
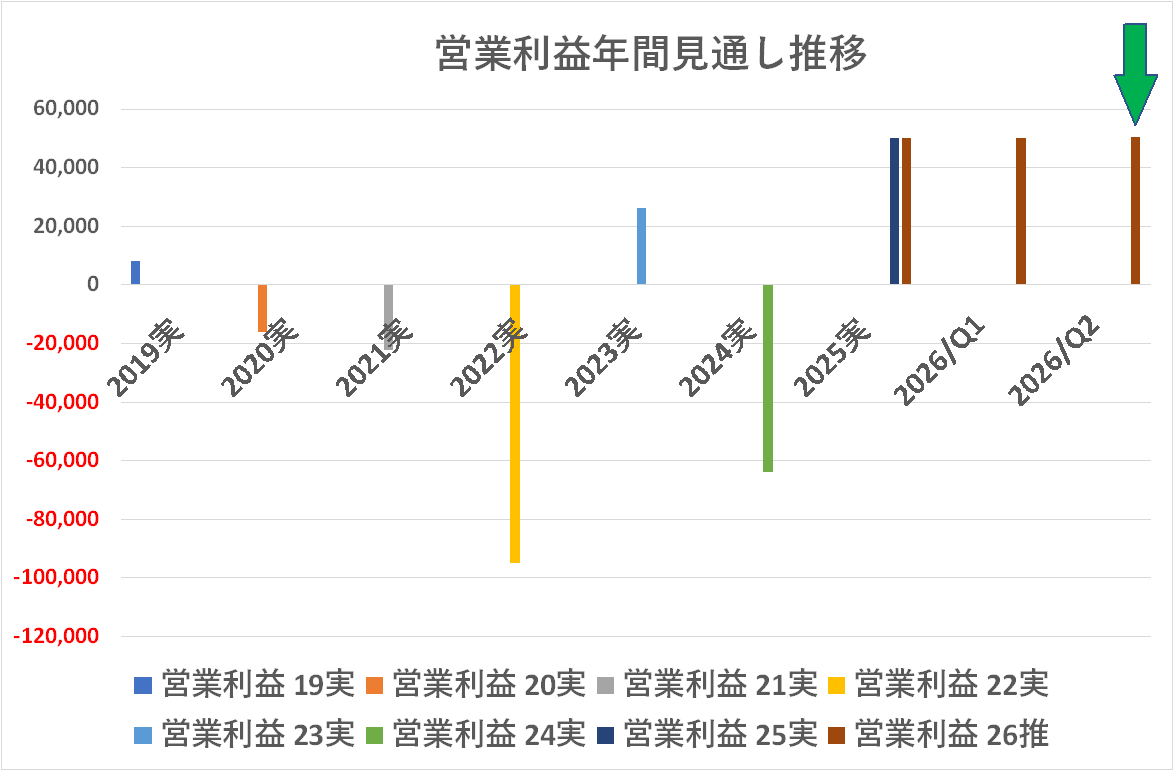
ほんの僅か上方修正したとはいうものの、年初の見通しは昨年から実質的には横ばい・・・まったく元気を感じません。


グラフは見づらくてすみません。クリックすると拡大します。もう手抜きして前回と同じグラフを使っちゃいます。左はドル、右はユーロの四半期平均です。Q2に赤線が引いてありますが、これは暦年なので日本式会計年度ではQ1の話です
為替が決算数値にどう反映されるかというのは予約などがあったり、決済のタイムラグがあったりして単純にその四半期の平均レートを使えばいいというものではありませんが、大きな流れとしては円安傾向は継続してきたわけで、大きな間違いを犯すわけではありません。
早い話が、円建てで微増とか横ばいなんて言うのは円安傾向化では当たり前の話で、「この程度の伸びしかないということはその裏に為替メリットをキャンセルするくらい(以上に)悪化しているものがある」ということにほかなりません。下記はチャッピーによるコメントです。
ひとことでいうと、円安と米国関税の還付で営業利益を前年並みに保った上期です。センシングやIJコンポーネントは伸びていますが、稼ぎ頭のオフィスは機器も消耗品・サービスも落ちており、通期の上方修正から受ける印象より厳しい決算です。
1. 上期は増収でも、為替と関税還付を外すと見え方が変わる
| 上期実績 | 金額 | 前年同期比 | 為替影響を除く前年同期比 |
|---|---|---|---|
| 売上高 | 5,304億円 | +3.4% | −4% |
| 事業貢献利益 | 264億円 | +10.6% | −24% |
| 営業利益 | 229億円 | −0.4% | −35% |
| 親会社帰属利益 | 178億円 | −21.3% | −44% |
上期の事業貢献利益は25億円増ですが、その増減内訳には為替+81億円、米国関税の還付+119億円、当期の関税費用−16億円が入っています。会社開示の増減要因から為替と関税影響の合計を外すと、約159億円の減益です。この試算には前年の一過性利益・費用減の剥落や今期の改革準備費用なども残ります。それでも、報告上の「事業貢献利益11%増」と、販売やコストの動きには大きな隔たりがあります。なお、Q2単独の営業利益は133億円で前年同期比約3%増でした。
2. オフィスのノンハード減収が一番気になる
| 事業 | 決算の読み方 |
|---|---|
| デジタルワークプレイス | 上期の事業貢献利益は169億円で4%減。オフィスのQ2単独売上は為替を除くとハード9%減、ノンハード4%減。ハードはOEM向けを除いても5%減です。短信は米欧を中心としたノンハード減収の背景に稼働台数の減少を挙げており、今後の消耗品・サービス収益にも響きます。DW-DXは黒字を維持しています。 |
| プロフェッショナルプリント | 上期の事業貢献利益は49億円から93億円へ。会社の増減分析では為替+31億円、関税影響+37億円が大きく寄与しました。プロダクションプリントのQ2は為替を除いてハード9%減、ノンハード2%増。オフィスと違い、既設機からの収益は伸びていますが、ヘビー機の販売台数は15%減。産業印刷は**230億円(前年202億円)**に伸び、KM-1、ラベル、テキスタイルがハード売上に寄与した一方、新製品開発費などで赤字でした。 |
| インダストリー | 上期売上662億円、事業貢献利益123億円。為替を除いても売上6%増、事業貢献利益26%増と、主要事業の中で増益の中身が最も良い。増収の中心はセンシング(195億円→245億円)です。IJコンポーネントも87億円→99億円と伸び、一部地域のサイングラフィックス需要回復や2色ヘッドなどの新製品が寄与しました。 |
出所は説明会資料の6〜10、28〜29ページと決算短信の事業別説明です。
3. 通期上方修正は、利益の内訳を見ると小幅
営業利益予想は500億円→505億円と、5億円の引き上げです。期初に織り込んでいなかった関税還付119億円が入りましたが、会社は部材高や中東情勢の影響、来年度に予定していた収益改善施策の前倒し費用も織り込みました。セグメント別の営業利益予想では、プロ印刷+35億円、インダストリー+20億円の一方、デジタルワークプレイス−25億円、画像ソリューション−15億円、コーポレート他−10億円です。最終利益の上方修正は285億円→315億円と大きめですが、税負担の軽減や非継続事業の利益も効いています。
通期505億円に必要な下期営業利益は276億円で、前年下期の約269億円に対して7億円増です。ただし、セグメント別の通期予想から逆算すると、**プロ印刷は下期約94億円(前年約65億円)、インダストリーは約144億円(同約120億円)**が必要です。全社では小幅増益の計画でも、この2事業には下期も相応の増益を求めています。一方、財務面では上期FCFが119億円から358億円に改善し、短期借入金も純減しました。関税還付の入金や前年の不動産取得支出の反動もあるため、利益の回復とは分けて評価したいところです。
私なら次の決算では、オフィスのノンハード減収が下げ止まるかと、プロ印刷が上期のような還付の押し上げなしで下期の増益を出せるかをまず見ます。産業印刷については、KM-1やラベルの売上増が、開発費を吸収して黒字化に近づいているかが焦点です。
———–
そんなことより・・・この会社はこの先事務機器事業をどうしたいのでしょうか?前回、富士フイルムは富士フイルムBIをパーシャルスピンオフさせるという形で中期的な方向を明らかにしました。リコー・東芝テック・沖データはエトリアを立ち上げて事業統合を図っています。キヤノン・ブラザーやエプソンは当面は単独で事業継続することで特段の不都合はないように見えます。しかしコニカミノルタの場合はとてもそうは思えません。今回もまた態度を明確にしませんでした。決断できないのではないか?とさえ思えてしまいます。今なら欧米で築き上げた比較的強固な販売網があるのに・・・それを活かせないままにズルズルと先送りしていくように見えてしまうのは私だけでしょうか?