- 2026-11-10
- トピックス
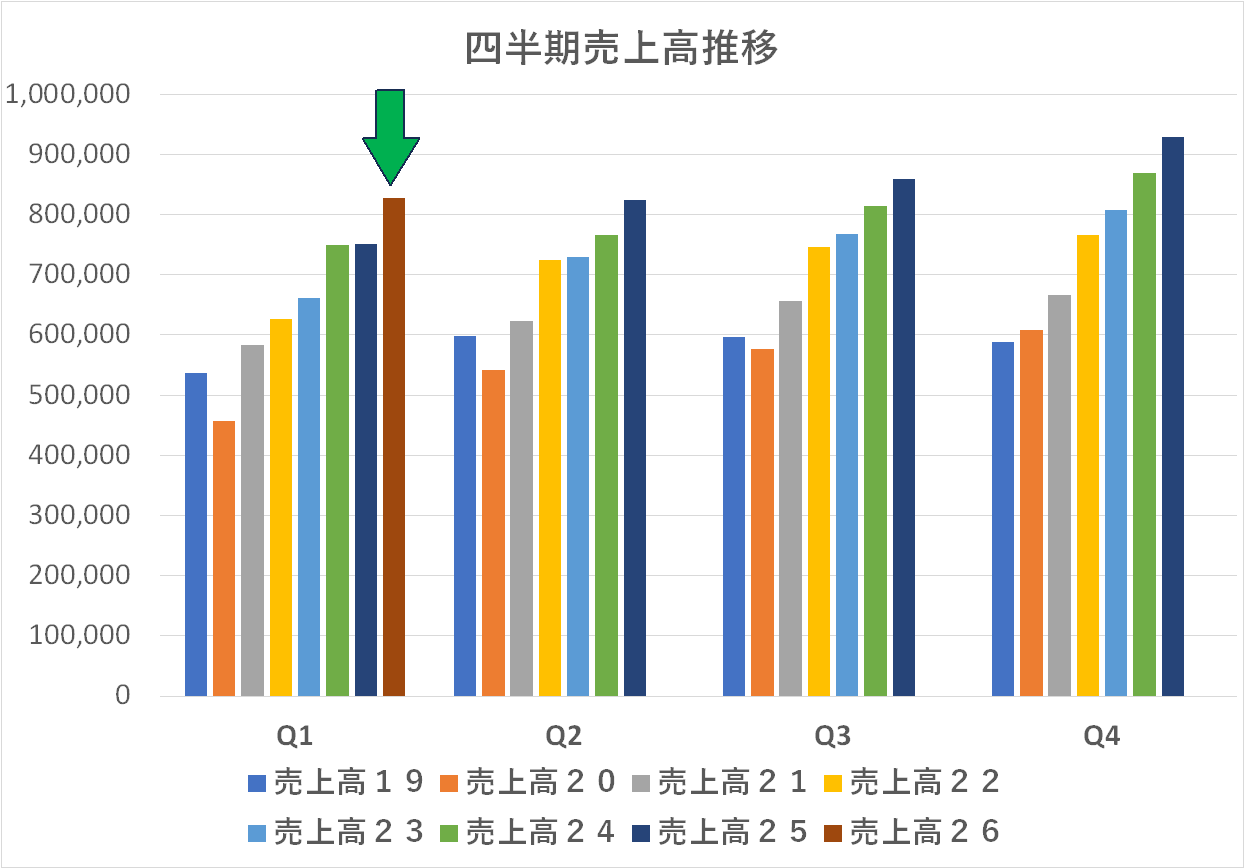
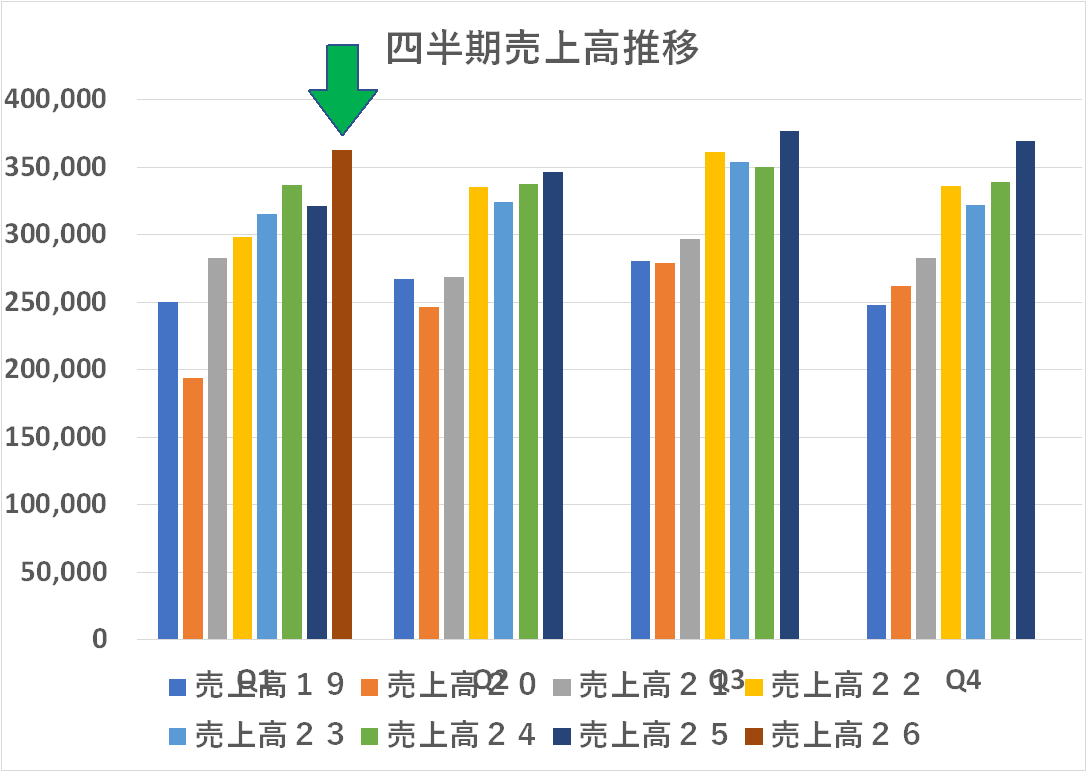
業界各社の決算状況を見ていきます。今回は 11月 6日に発表したリコーです。
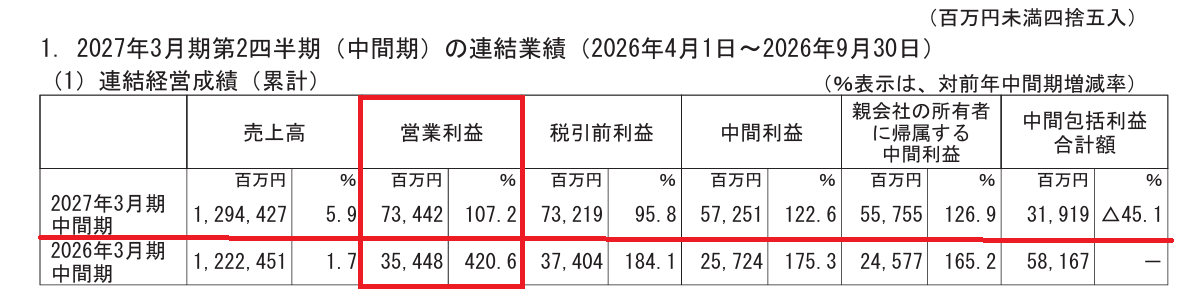
増収増益ですね
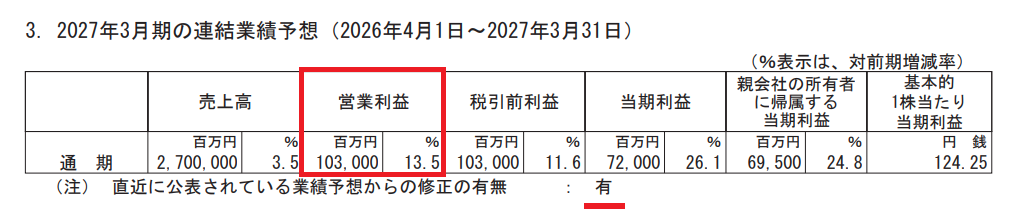
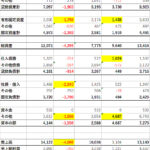
売上高見通しは変えていませんが営業利益は上方修正しています
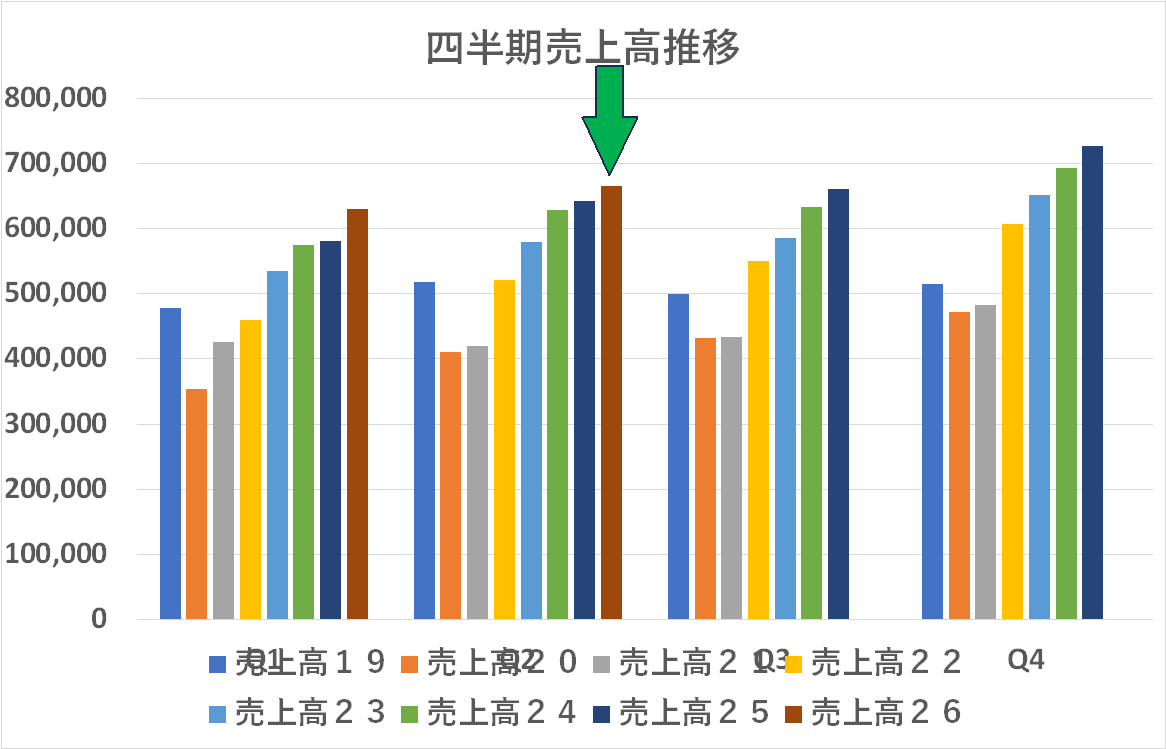
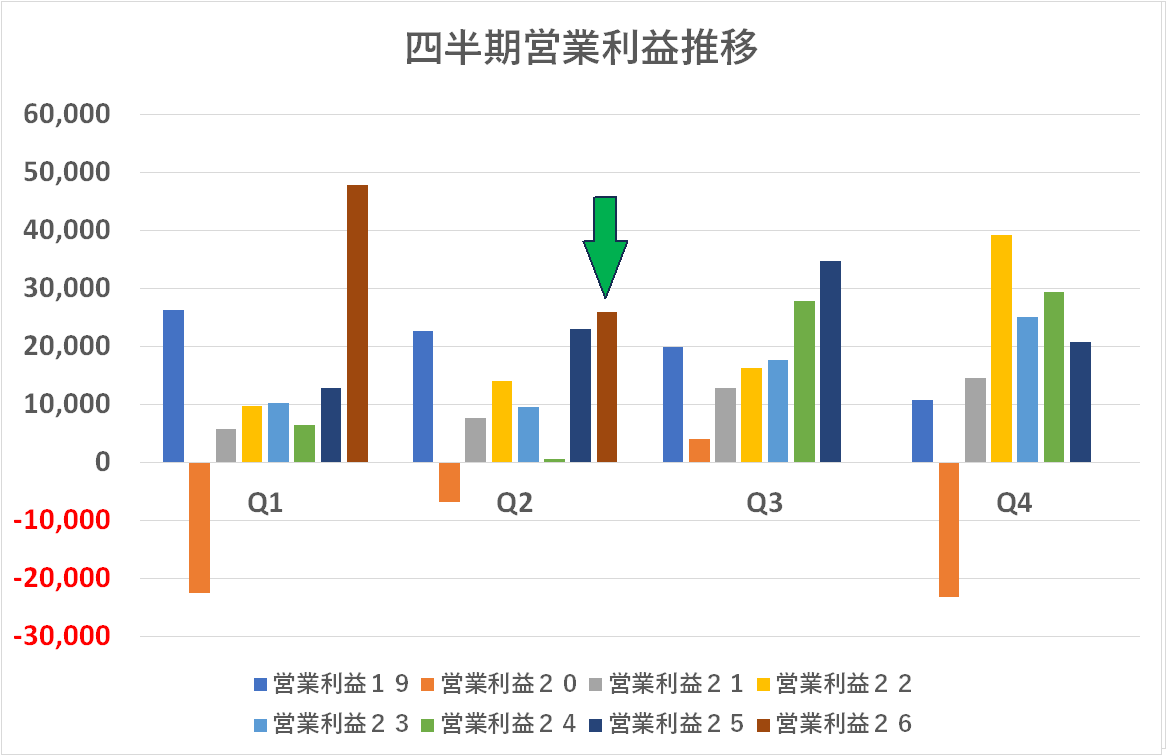
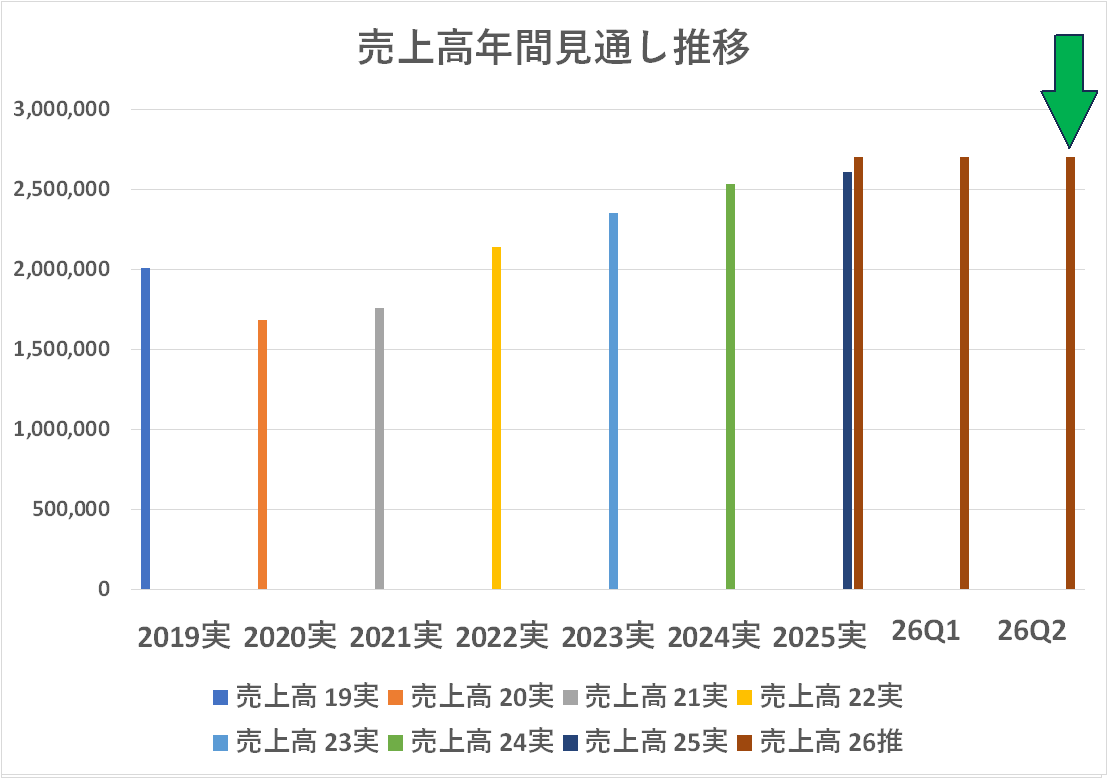
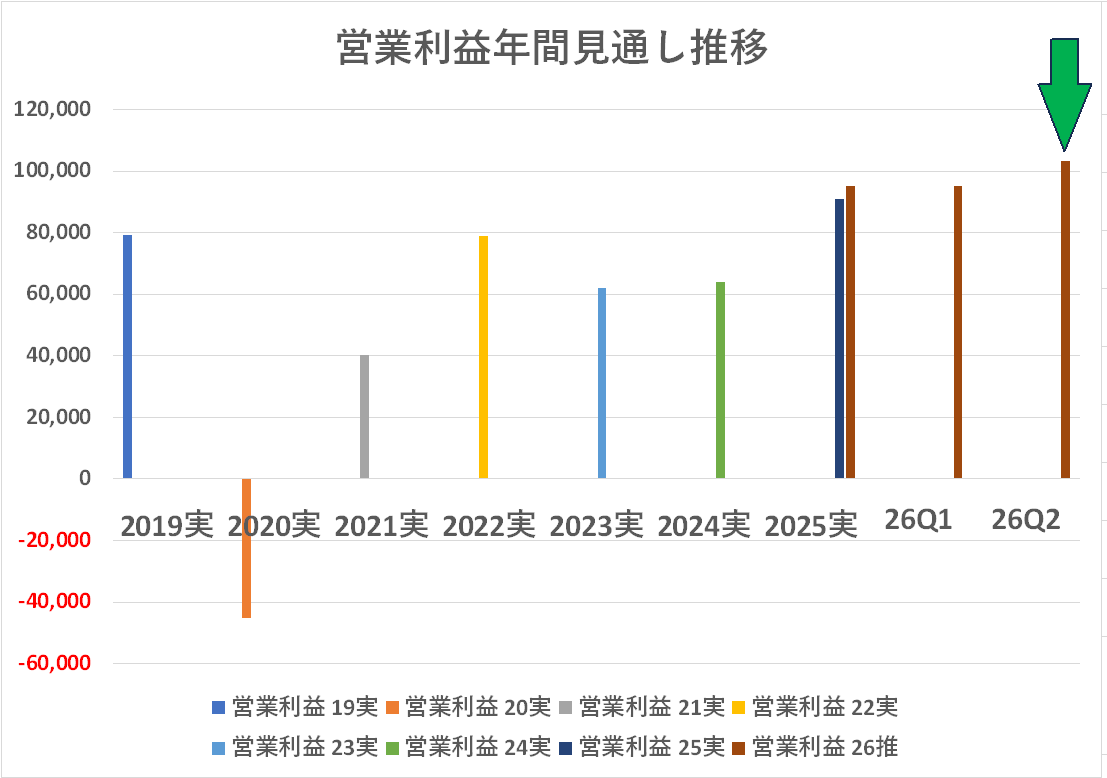
営業利益は第1四半期が良かったのをそのまま持ち越して上方修正と見えます
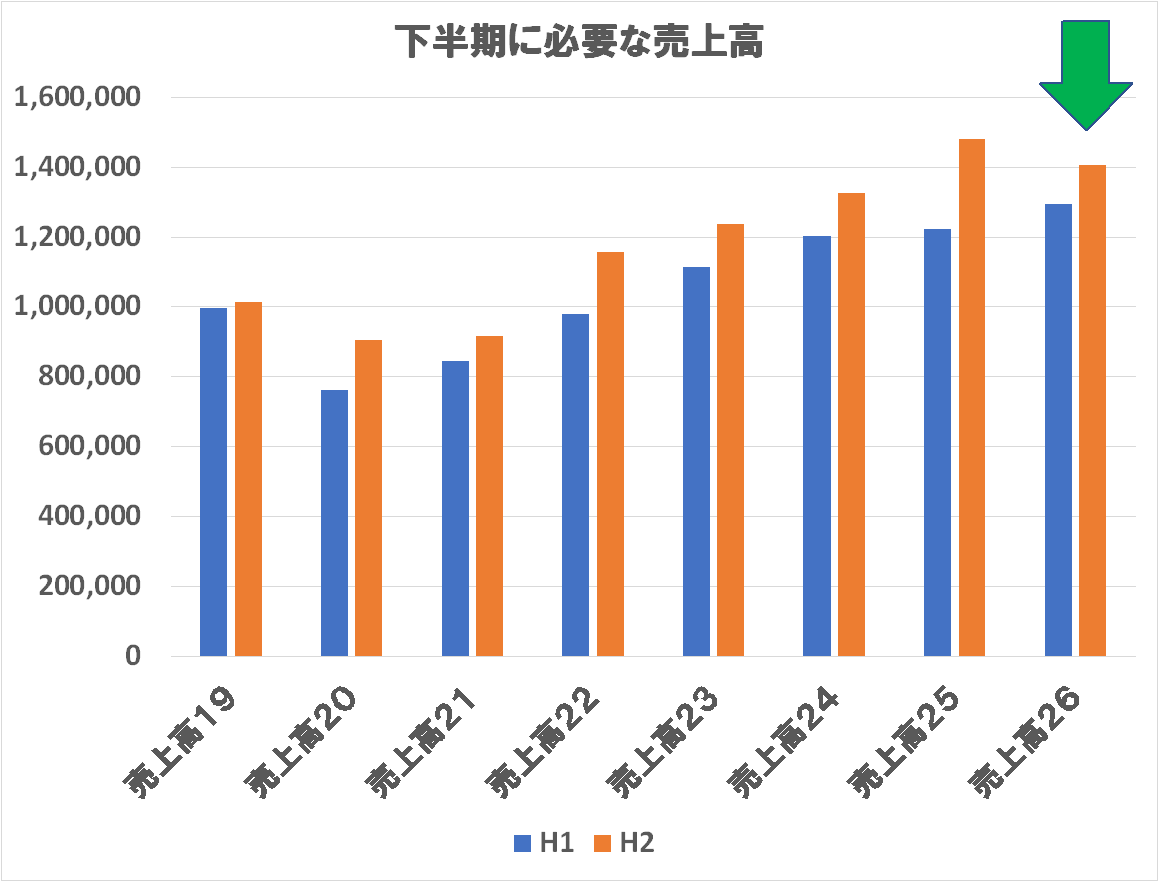
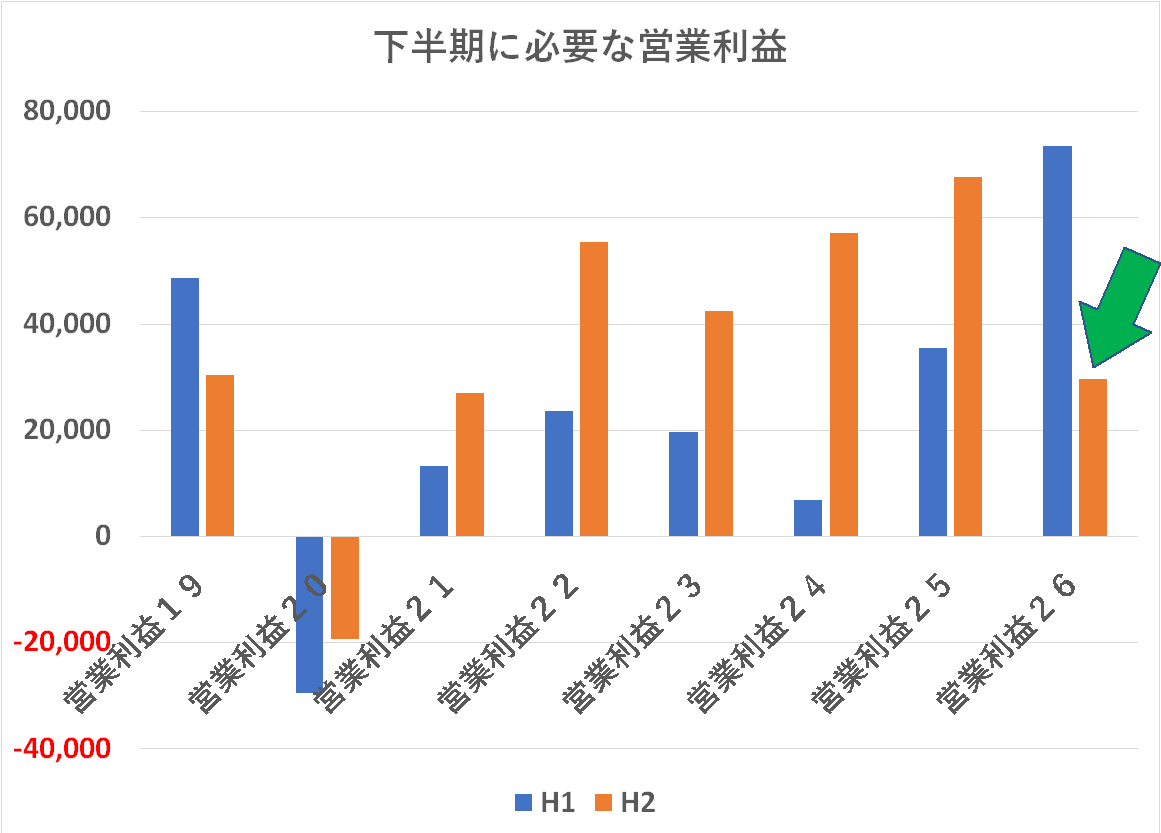
年間見通しを達成するために必要な下期の営業利益はかなりハードルを下げています。年間見通しは上方修正しながら下期のハードルは低い・・・よほど下期になにか酷い要因があると見ているのでしょうか?これってエプソンも相似形ですね?なにか共通項があるのでしょうか?そこも含めて ChatGPTに訊いてみました
——
一言でいえば、上期の営業利益倍増は関税還付や中国子会社の譲渡関連が主因で、本業は小幅改善。商用・産業印刷は持ち直していますが、事務機の収益低下をワークプレイスサービスで補う道筋は、まだ計画どおりに進んでいません。
| 指標 | Q2単独(7〜9月) | 上期累計(4〜9月) |
|---|---|---|
| 売上高 | 6,646億円(+3.6%) | 1兆2,944億円(+5.9%) |
| 営業利益 | 256億円(+12.6%) | 734億円(+107.2%) |
| 営業利益率 | 3.9% | 5.7% |
| 親会社帰属利益 | 186億円(+25.1%) | 557億円(+126.9%) |
括弧内は前年同期比。米国関税還付の計上は主にQ1で、Q2単独の営業増益は約29億円です。
1. 上期の営業増益379億円のうち、販売と費用の改善は約10億円
説明資料の増減分析では、今期の一過性要因が純額+222億円。内訳は中国子会社譲渡関連+178億円、米国関税還付関連+126億円、構造改革等−82億円です。ここに為替+90億円と前年の一過性費用の剥落+58億円が加わります。これらを除くと、販売構成などで35億円悪化し、費用面の45億円改善で補った計算です。会社がいう「一過性要因・為替を除いても計画を上回った」と、前年からの本業の増益幅が小さいことは両立します。
2. ワークプレイスサービスは計画未達。印刷では商用・産業が改善
| 事業 | 今回の読み方 |
|---|---|
| ワークプレイスサービス | 国内ではIT・アプリケーションサービスが伸びましたが、欧米の投資需要が弱く、上期の売上・利益は計画未達。継続取引から得るストック利益は上期6%増で、通期目標の15%増とは開きがあります。費用配賦の変更をそろえて比較しても、通期営業利益は71億円の実質下方修正です。 |
| デジタルプロダクツ/事務機 | Q2の自販は為替を除くとハード2%減、ノンハード3%減。国内ノンハードは稼働機の管理施策でほぼ前年並みまで戻りましたが、全体ではなお減収です。通期営業利益は期初比47億円上方修正した一方、617億円と前年の774億円を157億円下回る見通しです。 |
| グラフィックコミュニケーションズ | 上期営業利益は約48億円の赤字から45億円の黒字に改善。Q2の商用印刷は為替を除いてハード1%減、ノンハード4%増で、産業印刷も二桁増収を継続しています。IJヘッドは販促用途プリンター向けが好調で、厚木に次世代工場を建設する計画です。一方、開発費などを織り込んだ通期営業利益は15億円の赤字予想で、上期の黒字がそのまま続く計画ではありません。 |
出所は決算説明資料の事業別実績、通期見通し、経営指標です。
3. 通期は上方修正でも、下期は大幅減益を織り込む
通期売上高は2兆7,000億円で据え置き、営業利益は950億円から1,030億円へ上方修正しました。ところが、上期の734億円を引くと下期は約296億円。前年下期の約553億円に対して約46%減です。上期に一過性利益が集中した反動に加え、会社は半導体メモリのコスト増を通期でネット110億円、中東関連などを50億円と見込み、販促や商用・産業印刷の開発費も追加する計画です。売上総利益予想は期初から50億円下がっており、今回の上方修正を読むうえでは、下期の採算の方が重要です。
4. エトリアは、再編の効果を数字で追える段階に入った
前に議論したコニカミノルタとの違いは、リコーがエトリアに開発・生産を移したうえで、**リコーブランド外のパートナー向け売上は上期559億円(通期目標1,050億円)、変動原価の低減は13億円(同35億円)**と、進捗を数字で示していることです。事務機の自販が縮むなか、他社ブランド向けでも台数を確保し、開発・生産の規模を維持できるかがエトリアの評価軸です。さらに、10月には独立社外取締役主体のストラテジック・レビューを公表し、決算当日にはサーマル事業の新設子会社への承継を発表しました。エフィッシモとの関係を考えるうえでも、まず見るべきはこうした会社自身の具体的な動きです。
私が次に見るのは、エトリアで事務機の収益低下をどこまで抑えられるかと、欧米のワークプレイスサービスで継続収益が伸びるかです。今期のデジタルプロダクツは減益計画でも営業利益617億円を稼ぐ見通しで、ワークプレイスサービスは338億円。事務機が依然として大きな利益源であるうちに、サービス側の利益を積み上げられるかが、リコーの転換の成否を分けると思います。
—–
営業利益の年間見通しを達成するために必要な額はかなり湯祐があるように(或いはかなり状況を厳しめに)みているのはエプソンと同様です。これは偶然でしょうか?あるいは「上振れ狙い」?(笑)
——
偶然というより、同じ業界要因が重なった結果だと思います。 両社とも、上期は米国関税の還付で利益が押し上げられ、下期はメモリなどの部材高を重く見ています。ただ、前年下期と比べると、リコーの方が一段大きな採算悪化を織り込んでいると読みます。
| 億円 | 上期営業利益 | 通期営業利益予想 | 通期達成に必要な下期 | 前年下期との比較 |
|---|---|---|---|---|
| エプソン | 632 | 1,030 | 398 | 報告値184億円。Fiery減損259億円を戻すと約443億円で、今期計画は約10%減 |
| リコー | 734 | 1,030 | 296 | 前年下期約553億円に対し、約46%減 |
エプソンは、営業利益から減損や工場売却益の影響を切り離して事業利益で見ると、下期は約378億円、前年の約464億円から約19%減です。両社の下期計画は慎重ですが、落ち込みの大きさはかなり違います。
共通するのは、還付とコスト増の時期のずれ
関税還付は上期に集中しました。 エプソンはQ2に約173億円、リコーは主にQ1に約126億円。リコーはさらに、中国子会社譲渡関連で上期に178億円のプラスを計上しています。上期にこれだけ利益が積み上がれば、通期目標までの残りは小さく見えます。ただし、還付の時期で説明できるのは主に今期の上期と下期の落差です。下期が前年同期より弱い理由は、別に見る必要があります
そこに効いているのがメモリ高と価格転嫁の時間差です。エプソンは部材・輸送費の通期悪化額を前回予想から120億円追加し、うち60億円がメモリです。さらに、特定取引先からの部品調達難がQ3後半から効くと見て、本体販売計画を60万台引き下げました。リコーはメモリのコスト増を、価格対応などを反映したネットで期初の約20億円から110億円へ拡大。必要な数量は確保できていると説明しているので、エプソンには台数と原価の両方、リコーには主に原価に効くという違いがあります。両社の金額は集計範囲が異なります。
リコーは、前年下期との差が大きい
リコーの下期営業利益は前年より約257億円少ない計算です。同社はメモリ高に加え、中東関連などで通期約50億円の影響を見込み、稼働機の管理に必要な販促費やグラフィックコミュニケーションズの開発費も追加します。加えて、欧米のワークプレイスサービスが上期計画を下回り、事務機ではQ2の自販ノンハード売上が為替を除いて3%減。原価が上がる局面で、継続収益にも力強さを欠いていることが、エプソン以上に慎重な下期計画を置く理由だと見ます。開示されたコスト額は通期ベースなので、257億円の下期減益を項目別に割り切るには、下期だけの増減内訳が必要です。
私の見立てでは、両社とも上振れ余地はありますが、その条件は違います。 エプソンは部品を確保して販売台数を取り戻せるか。リコーはメモリ高を価格・調達でどこまで吸収し、欧米のサービスと事務機のノンハードで粗利を守れるか。リコーの296億円は数字だけ見ると低いですが、私は「達成が容易」というより、経営が下期の粗利悪化をかなり大きく見ている数字と受け取ります。

増収増益ですね。これまでの円安傾向の流れの中ではまあこのくらいは普通に出て欲しいところですね。横ばい・微増って変なんですよ。

売上高・営業利益とも据え置いています。
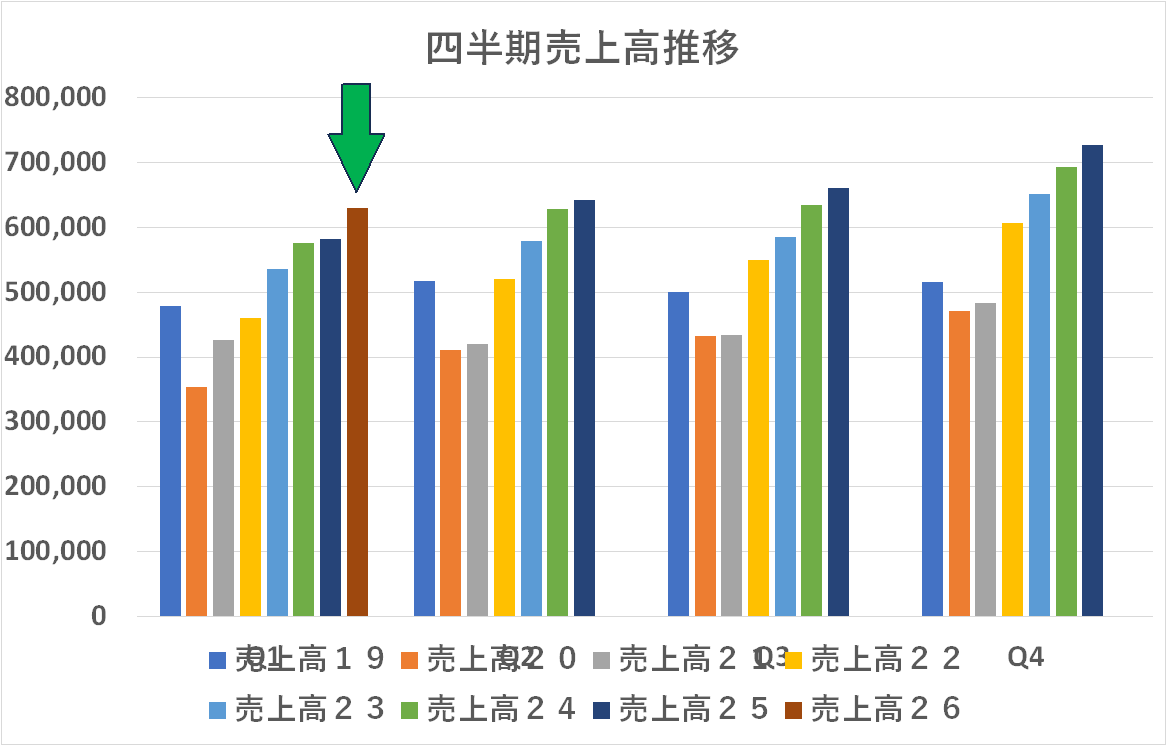

営業利益にはいろんな要素が含まれるのでもう一段掘り下げた分析が必要ですが、少なくとも売上高はシンプルにこのくらい伸びて普通です、


売上高・営業利益とも期初の見通しを据え置きです。レートや関税を貯金して上方修正余地はあるように思います
以下 Geminiのコメントです。全般に好意的、ChatGPTも似た内容です
ーーーーー
-
- 増収増益の着地:売上高は前年同期比+8.4%の6,298億円、営業利益は同+277.8%の477億円と、利益面で爆発的な伸びを見せました。
- 実質ベースは計画並み:大幅増益の背景には、中国子会社(RAI-SZ)の持分譲渡益(+180億円)や、計画外の米国関税還付(+122億円)といった一過性利益、および円安による為替効果(+55億円)が大きく寄与しています。これらを除いた実質的なビジネスの進捗は「ほぼ計画通り」です。
-
- ワークプレイスサービス(WS)の黒字転換:前年同期の赤字(▲52億円)から6億円の黒字へと転換しました。日本国内でPCリプレイス需要が一段落したものの、セキュリティや法改正対応アプリが2桁増収と好調を維持しています。欧米での新規投資停滞は続いていますが、ストック収益の積み上げが実を結び始めています。
- デジタルプロダクツ(DP)の強さ:営業利益が263億円(前年比+31億円)と好調です。半導体メモリのコスト上昇を購買努力や価格転嫁でしっかりと吸収し、利益を確保できています。
- その他(カメラ事業など)の黒字化:RICOH GRシリーズを中心としたカメラ事業が非常に好調で、その他セグメントも前年の赤字から3億円の黒字へ転換しています。
-
- フリーキャッシュフロー(FCF)の急増:前年同期の67億円から508億円へと大幅に増加しました。利益の増加に加え、資産売却による収入(子会社譲渡)がキャッシュを大きく押し上げています。
- 積極的な株主還元:総還元性向50%を目安に、年間44円への増配予定を維持しています。さらに250億円規模の自己株式取得も着実に進めており、資本効率(ROE/ROIC)の向上を強く意識した経営姿勢が評価できます。
-
- 通期予想は据え置き:Q1時点で計画を上回る進捗(営業利益の通期目標950億円に対し、Q1で50%超を達成)を見せていますが、通期見通しは据え置いています。
- 下期の不透明感を警戒:第2四半期(Q2)以降、半導体メモリのコスト上昇が本格化することや、中東情勢の緊迫化による欧州ビジネスへの影響、為替の変動(Q2以降の想定は1ドル=150円、1ユーロ=175円と慎重)を見極めるためであり、この据え置きは妥当かつ堅実な判断と言えます。