- 2026-8-6
- トピックス
業界各社の決算状況を見ていきます。今回は 8月 5日に発表した富士フイルムです。
別途解説しますが、富士フイルムは富士フイルム・ビジネスイノベーションをパーシャル・スピンオフさせるという発表をしました。つまり残る部分はもはや私がカバーしてきた分野以外のもので分析やコメントもちょっと私の手に余ります。今後は「切り出される側」重点を移すべきだろうと考えています。

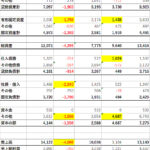
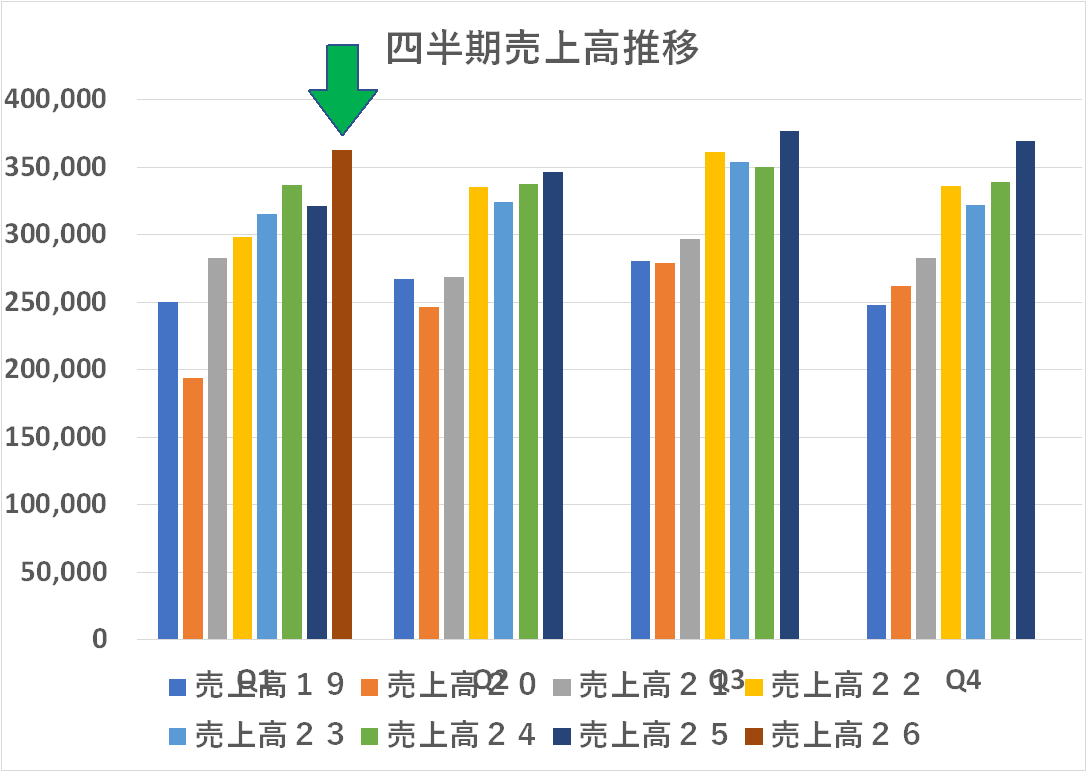
増収減益です

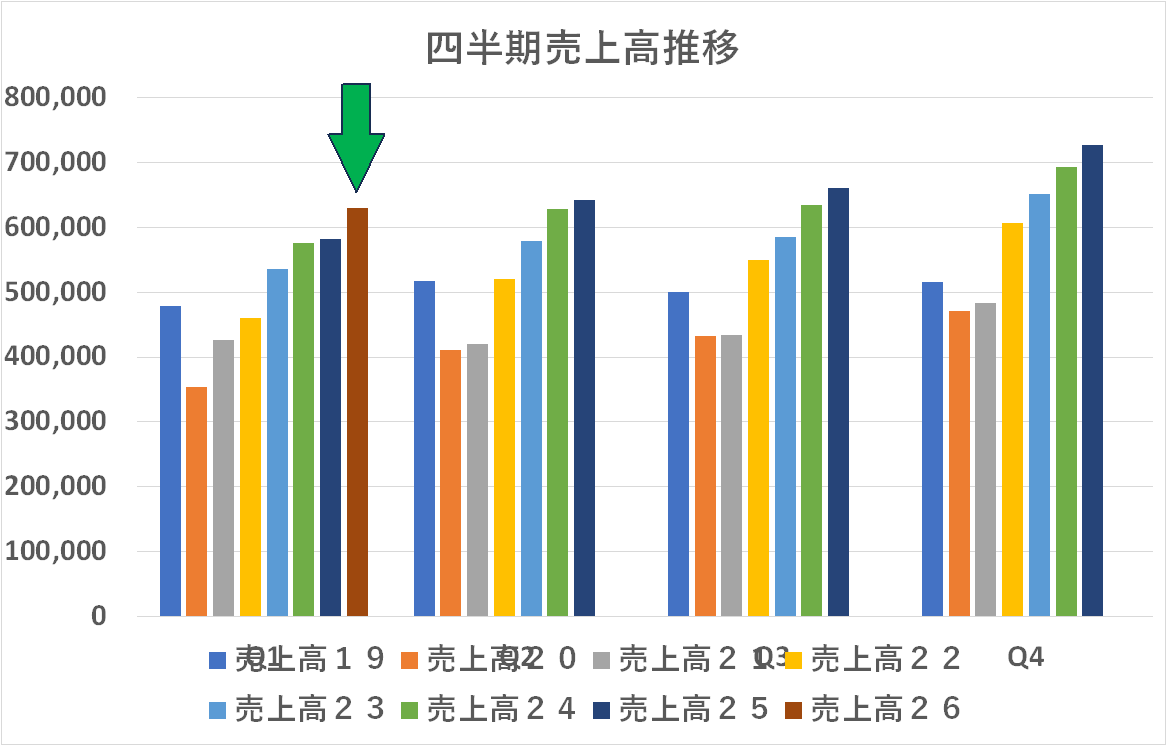
年間見通しでは売上高を少し上方修正し、営業利益は据置いています
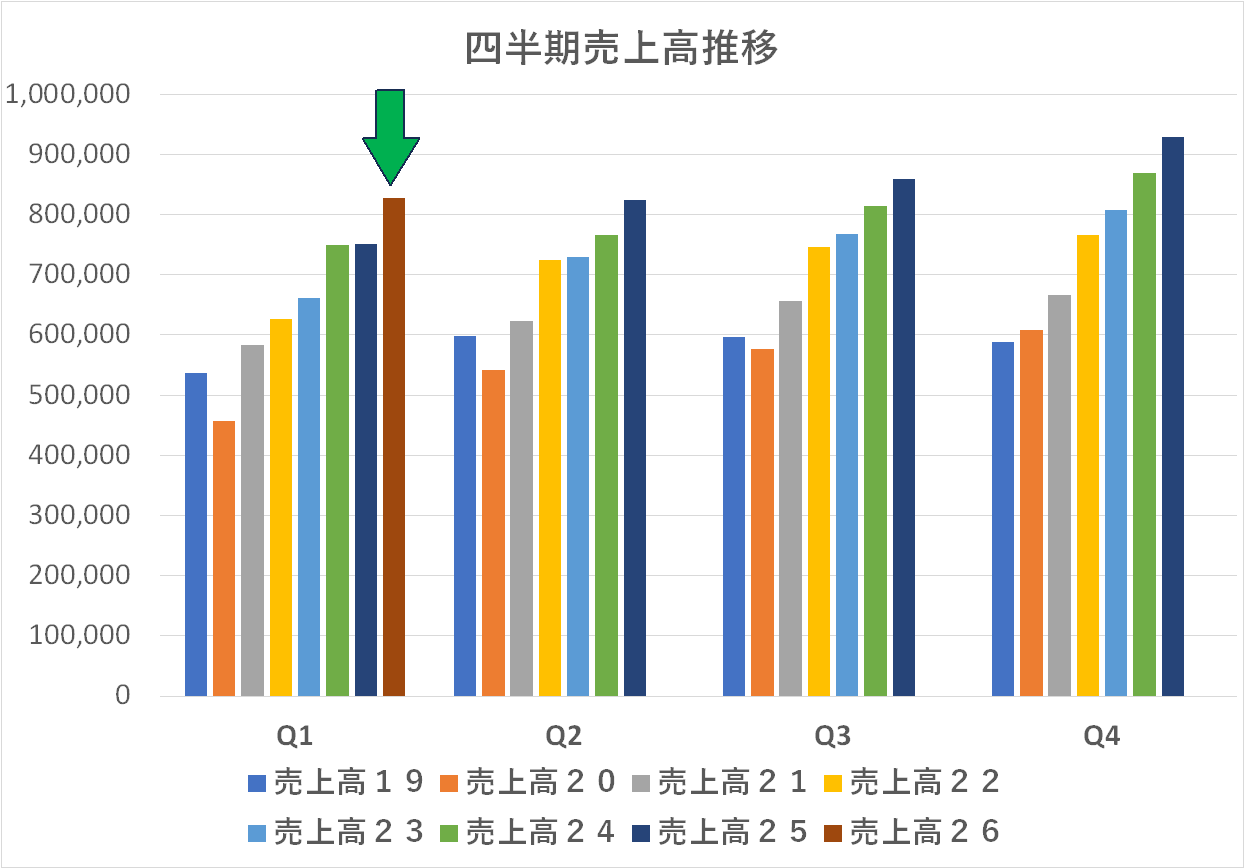


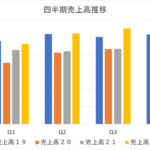
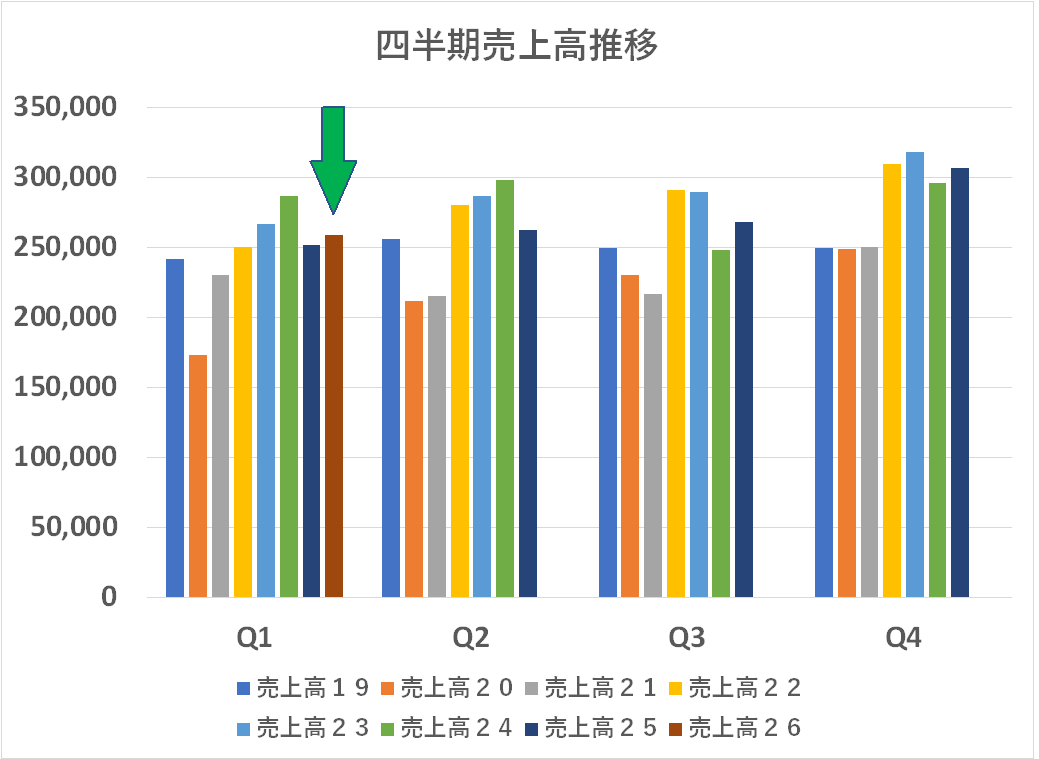
グラフで見るとこんな感じです
そんなことより先ずは:
「ビジネスイノベーション事業の持続的成長に向けた パーシャル・スピンオフを含む戦略的選択肢の検討開始に関するお知らせ」でしょうね!Geminiと ChatGPTでは少しニュアンスが異なるので両方併記しておきます。Geminiのほうが忖度なしに辛口ですが、AIは時として間違うこともあるというのをお忘れなく!あくまでご参考に!
ちなみに(ご承知のように)私は富士フイルムの株主です。こうすることで株価が上がるならそれはそれで歓迎です・・・が・・・はて?(笑)まずは Geminiから・・・ついでだったので、調達の合弁会社のマイナーパートナーであるコニカミノルタはどうなるのかについても突っ込んでみました。(正直申して Geminiってこんなに過激だったのか!と驚きました。かなり本質に迫る内容とは思いましたが、吐き出した原文はちょっと過激に過ぎると感じたのでので私なりに要約します。過激な部分を削ったら項目のタイトルだけとなってしまいました(笑))
ーーーーー
富士フイルムホールディングスの2027年3月期第1四半期(2026年4月〜6月)の決算資料およびプレスリリースを読み解きました。ご指定の3つの視点について、厳しめに、かつ本質を突いたコメントをいたします。
1. 増収減益:為替の「化粧」を剥ぎ取れば、実態は「本業の稼ぐ力の低下」
売上高は前年同期比10.3%増の8,265億円と、第1四半期として過去最高を更新した一方で、営業利益は32.0%減の512億円と大幅な減益となっています。この「増収減益」の本質は、見かけの売上高が円安(対ドルで14円、対ユーロで21円の円安)によって底上げされているだけであり、本業の収益構造は極めて厳しい局面にあります。
-
- ヘルスケア(バイオCDMO)の深刻な誤算
- 為替影響を除いた「オペレーション」の冷酷な現実
- エレクトロニクス一本足打法への懸念
2. 富士フイルムビジネスイノベーション(FBI)スピンオフのホンネ:「厄介払い(お荷物の切り離し)」と「資本効率の引き算」
プレスリリースでは「機動的な意思決定」や「持続的成長」といった綺麗な言葉が並んでいますが、本音ベースでの財務・戦略的意図は「低成長・低効率事業の段階的な切り離し(実質的な厄介払い)」と見て間違いありません。
-
- 「キャッシュカウ」という大義名分の限界
- ROE・ROICの「分子・分母」を綺麗にするための戦略
- 20%未満だけ残す「ずる賢い」パーシャル・スピンオフ
3. コニカミノルタへの影響:遺されたオプションは(あまりに過激なことを吐き出したので掲載を致しません)
ーーーーー
ChatGPTは下記のように見ています。こちらも厳しいですがやはり要約しておきます ## 総評
ChatGPTは下記のように見ています。こちらも厳しいですがやはり要約しておきます ## 総評
1.増収減益
-
- 売上高は10.3%増ですが、営業利益は32.0%減、純利益は30.4%減です。円安効果を除く売上成長は2.7%にとどまり、営業利益率も10.0%から6.2%へ低下しました。見た目ほど良い決算ではありません。
- 特に問題なのは、ヘルスケアとビジネスイノベーションがともに赤字化したことです。BIは一時費用だけでなく、オフィス機器の減収や本業の採算悪化が大きく、構造的な弱さが見えます。
2.FBIスピンオフの本音
-
- 「厄介払い」という表現はやや強いですが、方向性としては近いと思います。
- 富士フイルムは、成長投資をヘルスケアとエレクトロニクスに集中し、成熟したオフィス事業を連結から外したいのでしょう。FBI株の80%超を株主に配り、富士フイルムHDの保有を20%未満にする構想は、明確に支配を手放す設計です。
- ただし価値のない事業を捨てるのではなく、キャッシュを生む成熟事業を独立させ、構造改革や業界再編をやりやすくする狙いと考えます。