- 2026-11-9
- トピックス
業界各社の決算状況を見ていきます。今回は 11月 5日に発表したエプソンです。
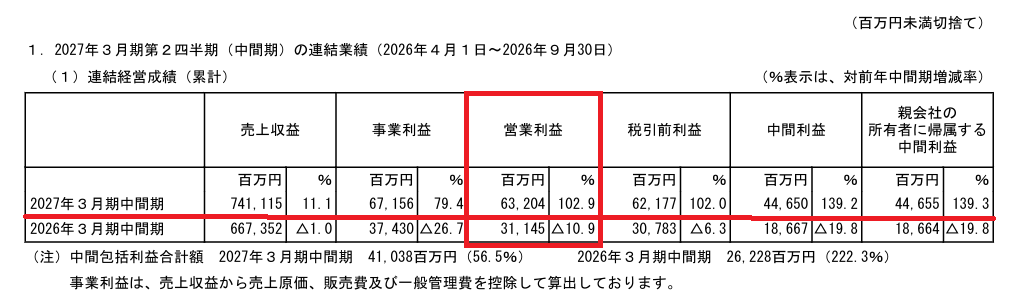
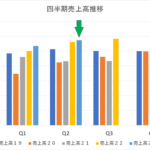
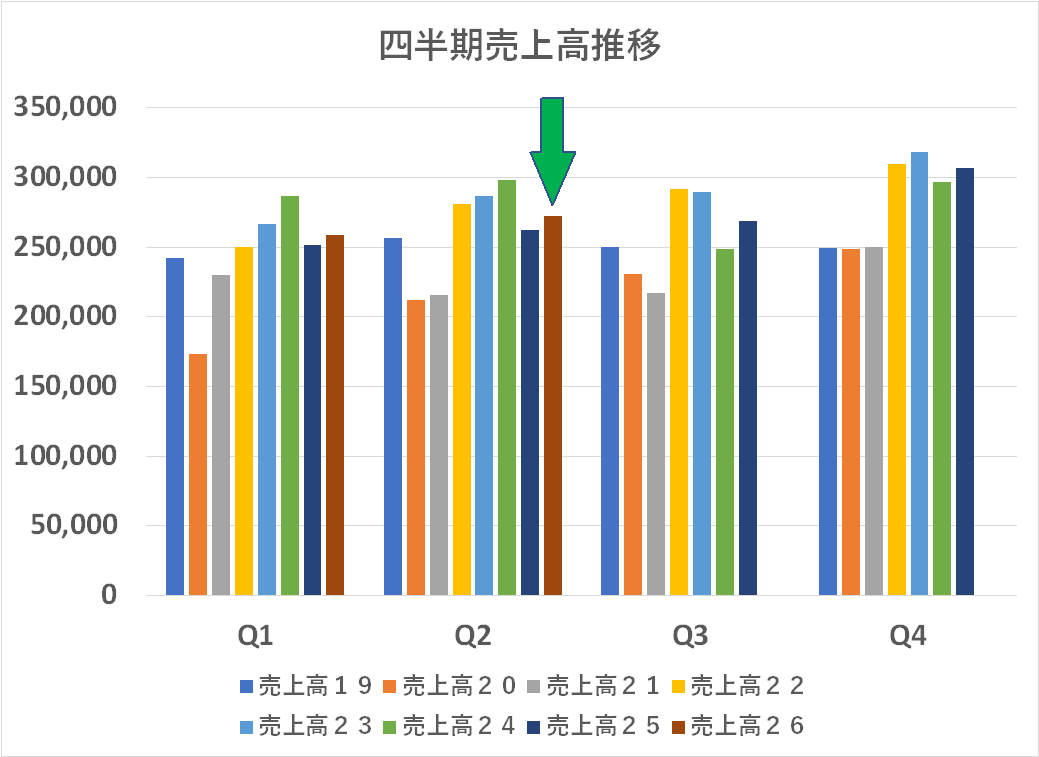
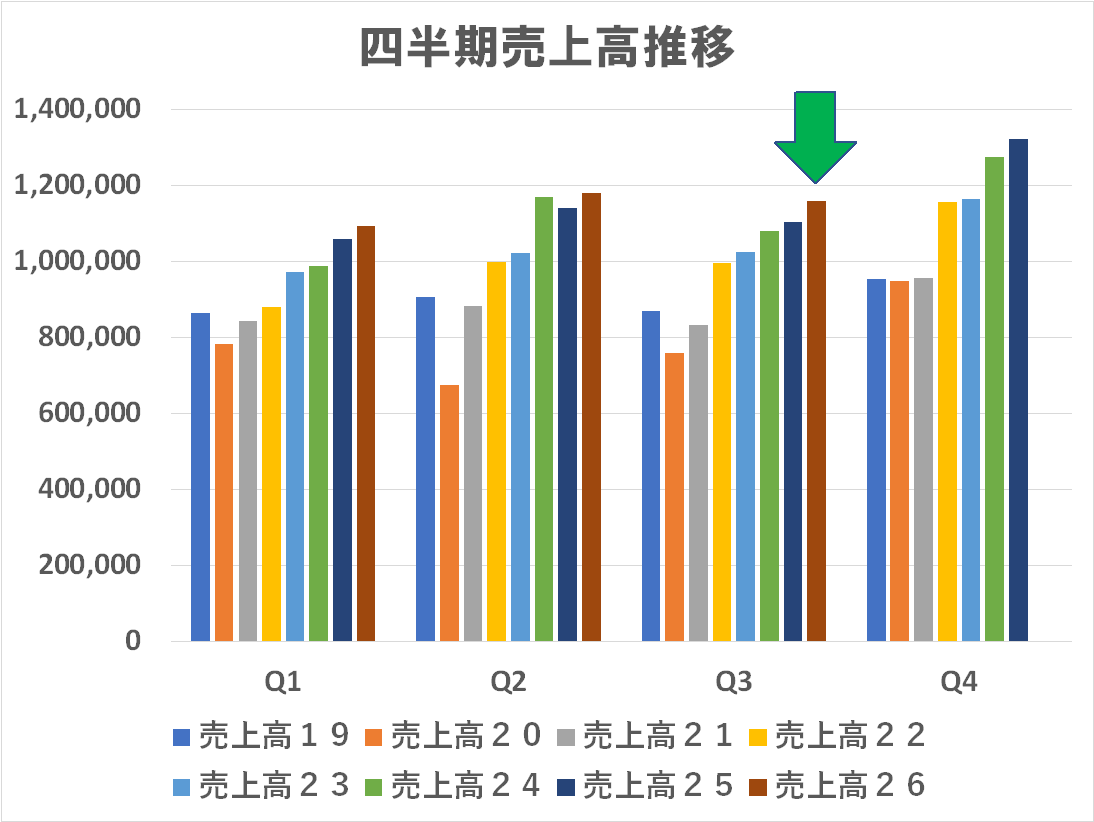
増収増益です。まあ、このくらいあれば堂々と増収増益を謳ってもいいかと思います。中身にもよりますがQ2累計の営業利益は昨年の倍となっています。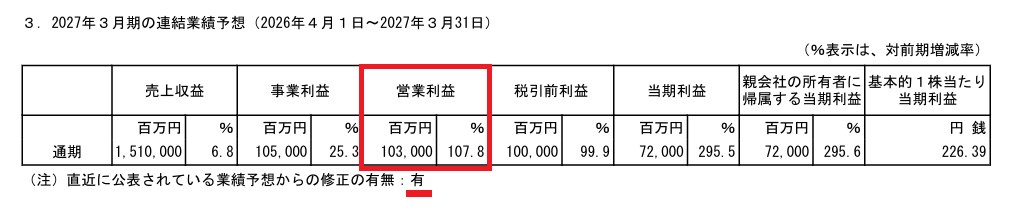
売上高は据え置いていますが営業利秋は上方修正しています。これも下の年間見通しのグラフを見れば明らかですが、このくらい上方修正するなら「上方修正した」と標榜できるレベルでしょう
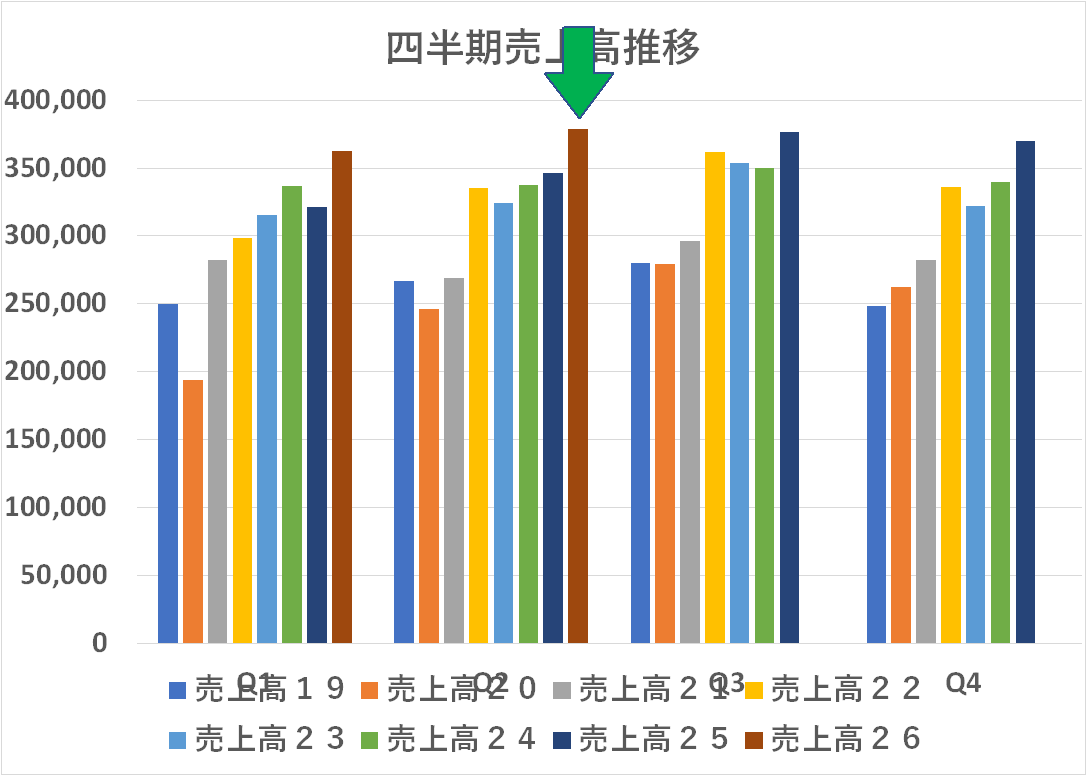
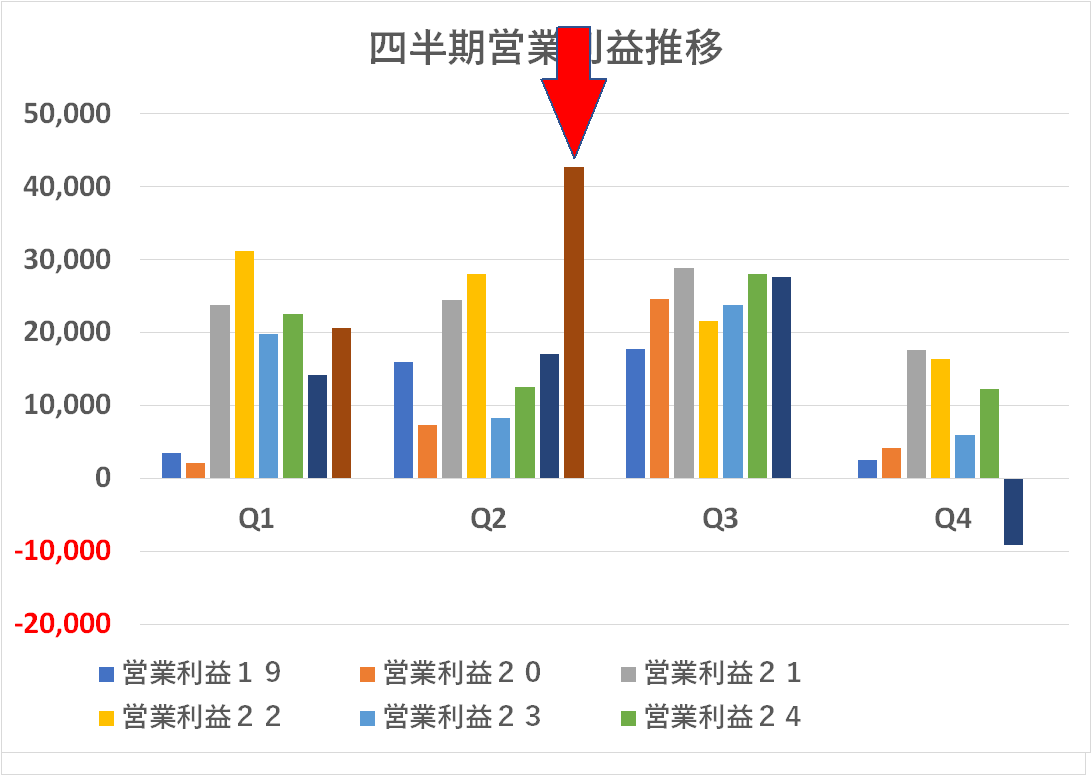
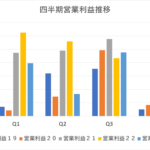
営業利益が目立ちますね
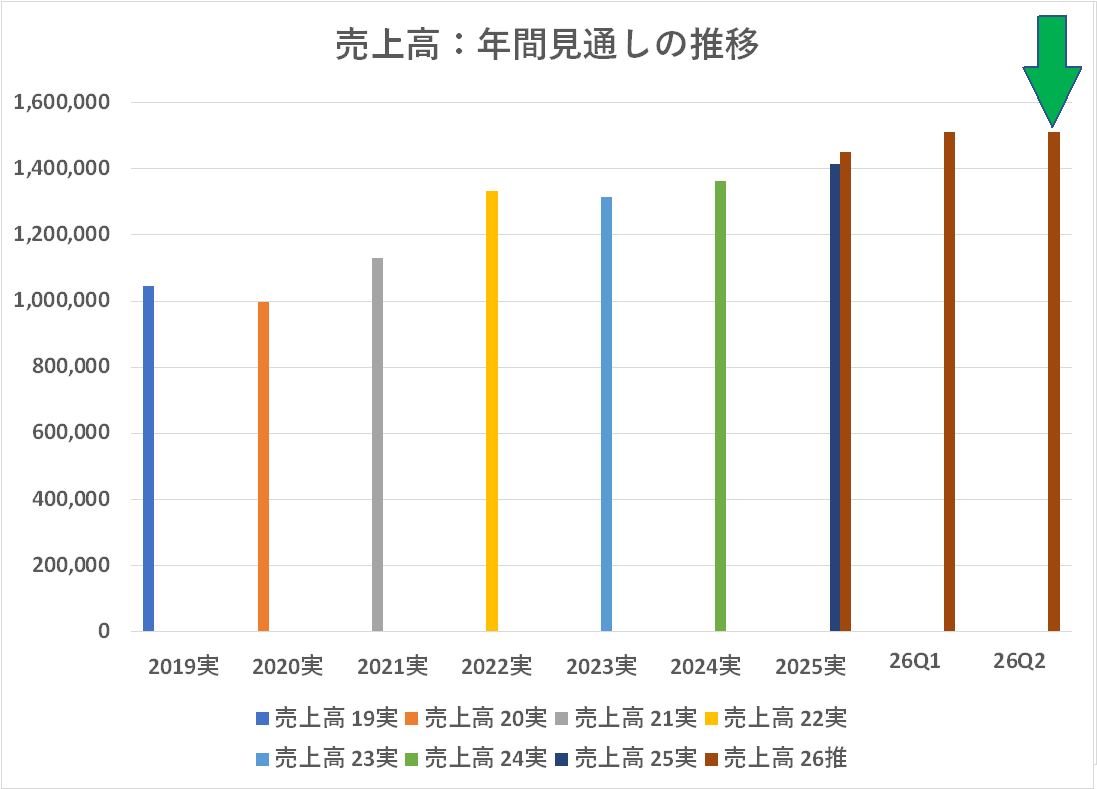
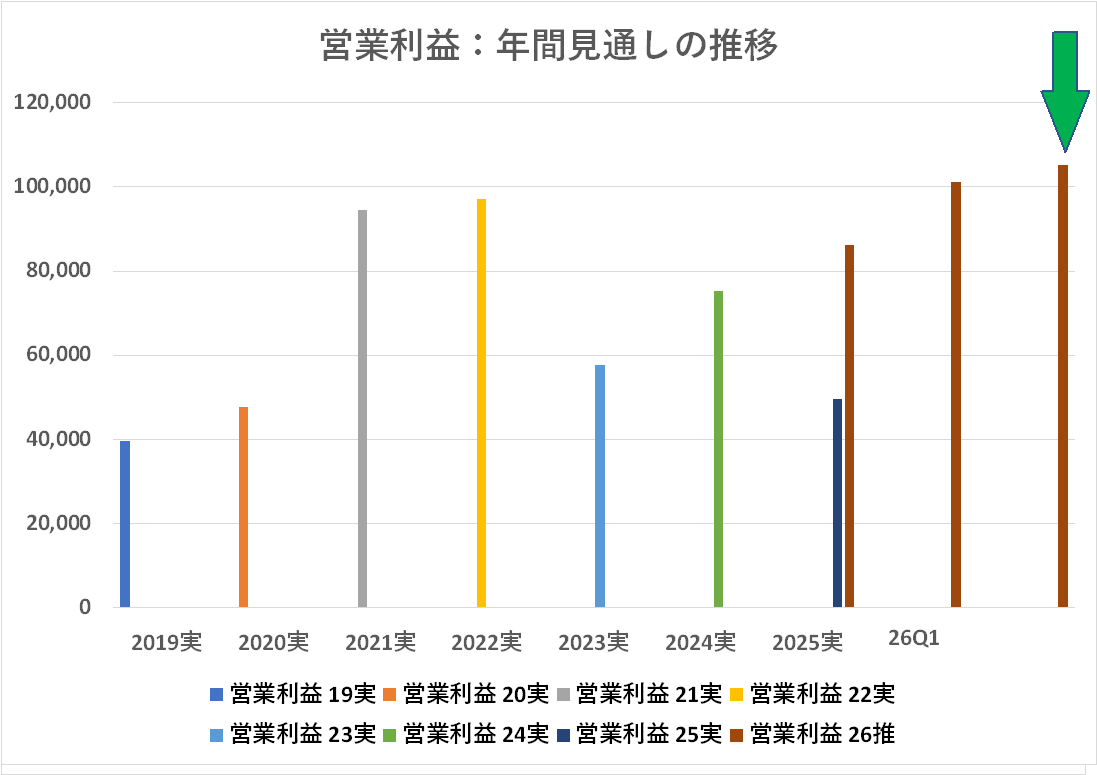
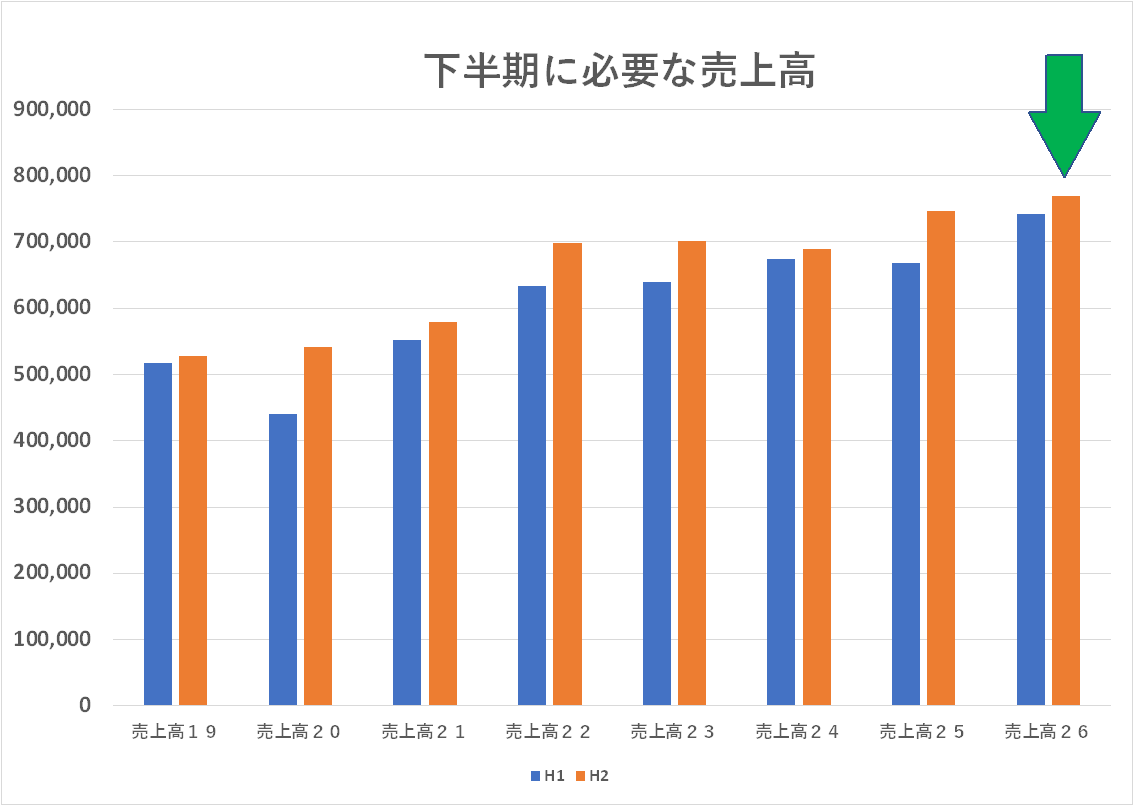
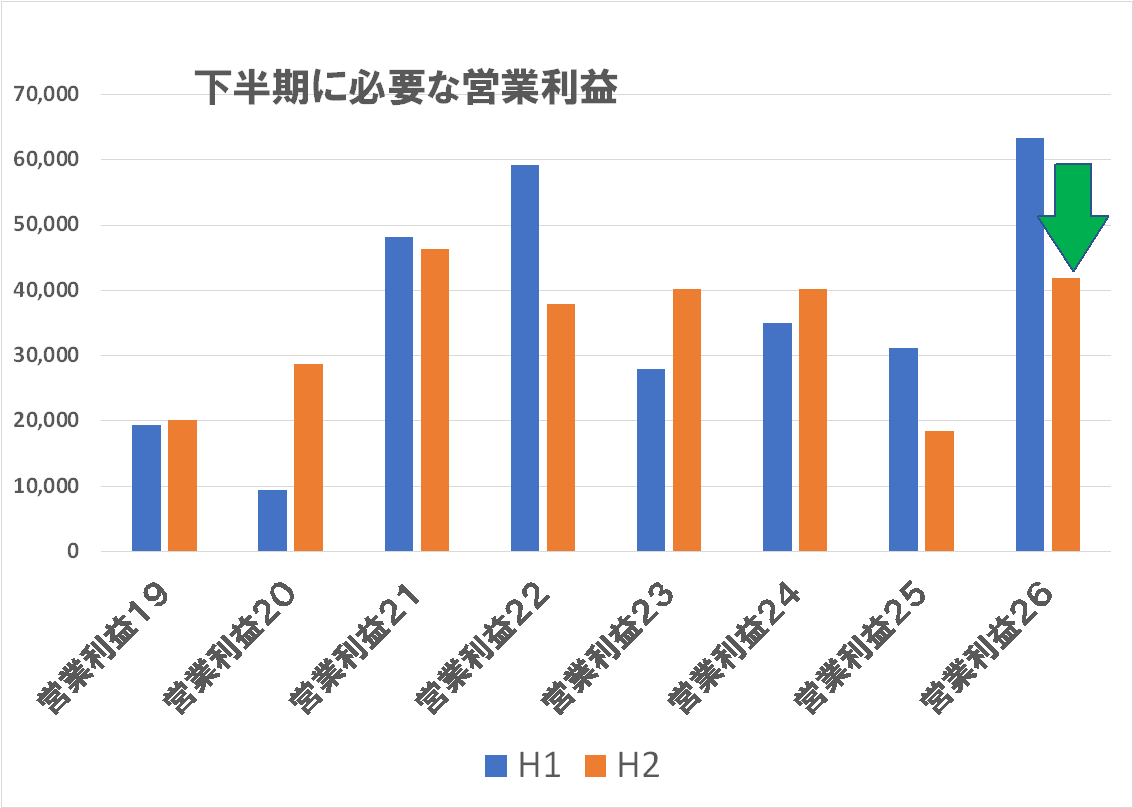
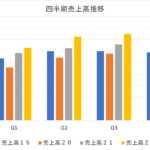
この年間見通しを達成するために必要な売上高・営業利益のグラフです。売上高はまあ常識的に見えますが、営業利益は「こんなにコンサバでいいのか?」と思われるレベルです。よほどのリスクを織り込んでいるのか、あるいは実際に厳しいのか・・・説明資料を読み込む必要がありそうです。ChatGPTのコメントは下記の通りです
—
一言でいえば、Q2の大幅増益は関税還付と円安の寄与が大きいものの、ヘッド外販と水晶デバイスには実需の伸びがあり、主力のオフィス・ホームプリンティングは供給制約で通期減益を見込む決算です。 全社の利益が跳ねたことより、完成品と部品で収益の方向が分かれたことに注目します。 エプソン
| 指標 | Q2単独(7〜9月) | 上期累計(4〜9月) |
|---|---|---|
| 売上収益 | 3,739億円(+7.9%) | 7,411億円(+11.1%) |
| 事業利益 | 450億円(+154.8%) | 672億円(+79.4%) |
| 営業利益 | 426億円(+150.5%) | 632億円(+102.9%) |
| 親会社帰属利益 | 317億円(+162.8%) | 447億円(+139.3%) |
括弧内は前年同期比。事業利益は売上収益から売上原価と販管費を引いた、エプソンの管理指標です。
1. Q2の利益は、還付と為替を外しても増えた
会社の増減分析では、Q2の事業利益は274億円増。うち米国関税還付が173億円、為替が52億円で、合わせて増益額の約8割です。両方を差し引いても約49億円の増益が残ります。価格対応の効果が123億円あり、数量要因のマイナス12億円とコスト要因のマイナス62億円を吸収しました。一方、売上の増加274億円のうち238億円が為替で、**為替を除いた増収は約1%**です。全社の数字からは、数量が大きく伸びたというより、価格対応が利益を支えた四半期と読めます
2. インクジェットで一番評価したいのは、完成品よりヘッド外販
- ヘッド外販を含むインクジェットソリューションズは、Q2売上が199億円、31%増。前年の受注低下の反動はありますが、中国で新用途の案件を取り、他地域でも販売を伸ばしました。通期売上予想も740億円から770億円へ上げています。水晶デバイスも伸び、両事業を含むプレシジョンイノベーションの通期利益予想は550億円から610億円へ。なお、セグメントの利益率は通期予想で30%ですが、ヘッド単独の利益率は開示されていません
- 商業・産業プリンティングは、フォト、ラベル、小型プリンターなどが好調で、Q2売上は761億円、10.9%増。ただし、これを含むインダストリアル&ロボティクスのQ2利益は関税還付にも支えられ、通期利益予想はコスト増で310億円から300億円へ下がりました。販売の伸びがどこまで採算改善につながるかは、下期の数字で見たいところです。
- オフィス・ホームプリンティングは、Q2売上が円ベースで2.4%増でも、為替影響を除くと約4%減。会社は需要見通しに大きな変化はないとしつつ、電子部品・基板の供給逼迫で年間の本体販売計画を1,720万台から1,660万台に引き下げました。減額の内訳は大容量タンク機40万台、カートリッジ機20万台で、オフィス共有機の40万台は据え置きです。インク売上計画も大きく変えていません。足元の打撃は本体に集中していますが、新規設置が減る期間が長引けば、後年のインク販売にも響きます。
3. 通期据え置きの中身は、コスト悪化を為替と価格対応で埋めた形
通期の売上収益1兆5,100億円、事業利益1,050億円は据え置きです。前回予想との比較では、部材・輸送費の悪化を追加で120億円見込む一方、為替の寄与を90億円、価格対応の効果を40億円上積みしました。事業別では、プレシジョンイノベーションの利益予想を60億円引き上げ、オフィス・ホームを40億円引き下げています。最終利益は690億円から720億円に上方修正しましたが、会社は海外工場の売却益を織り込んでおり、事業利益の予想は変えていません。
コニカミノルタのQ2と比べると、同じく関税還付が利益を押し上げましたが、エプソンは為替と還付を差し引いてもQ2の事業利益が前年を上回り、弱い完成品を補う部品事業の伸びが見える点が違います。次の決算で私が見るのは、中国の新用途向けヘッド案件が継続受注につながるかと、オフィス・ホームで価格改定の効果が部材高に追いつくかです。この二つが、還付後の利益水準を見極める材料になります。
—-
なぜ下期をここまで慎重に見たのか
- Q2の上振れには、下期に繰り返しにくい要因がありました。 Q2の事業利益450億円には米国関税還付173億円が入り、これは8月時点で織り込み済みでした。それとは別に、会社はQ2が社内計画を約90億円上回り、うち約30億円が為替だったと説明しています。プレシジョンイノベーションの販売好調に加え、オフィス・ホームでは部品調達難に伴う販促費などの抑制も上振れに寄与しました。Q2の好成績をそのまま下期へ延ばしにくい理由です。
- プリンターの部材調達難は、Q3後半から効くと見ています。 質疑応答で会社は、特定の取引先から予定数量を確保できない問題だと説明しました。そのため年間の本体販売計画を60万台引き下げ、オフィス・ホームの通期セグメント利益も580億円から540億円に減額。上期実績306億円を引くと、下期は234億円です。全社の下期計画が低く見える背景には、この主力事業の採算悪化があります。
- 部材・輸送費の悪化を、前回予想より120億円多く織り込みました。 内訳はメモリ60億円、原油20億円、貴金属など40億円です。通期の増減分析では、為替の寄与を90億円、価格対応の効果を40億円上積みしましたが、価格転嫁には時間差があり、今期中に得られる効果は限られると会社は見ています。
私の判断では、下期378億円は慎重寄りですが、具体的な下振れ要因を織り込んだ数字です。 とくに、60万台の引き下げは需要見通しの悪化よりも、特定部品を確保できるかどうかに起因します。ここで挽回できるか、価格転嫁が想定より早く進めば、上振れ余地があります。規模感でいえば、下期の事業利益が前年並みの約464億円を確保するだけで、通期は約1,136億円と会社予想を約86億円上回る計算です。私なら、この86億円の差を埋められるかを見るうえで、Q3後半の部品確保とオフィス・ホームの利益率を最も重視します。

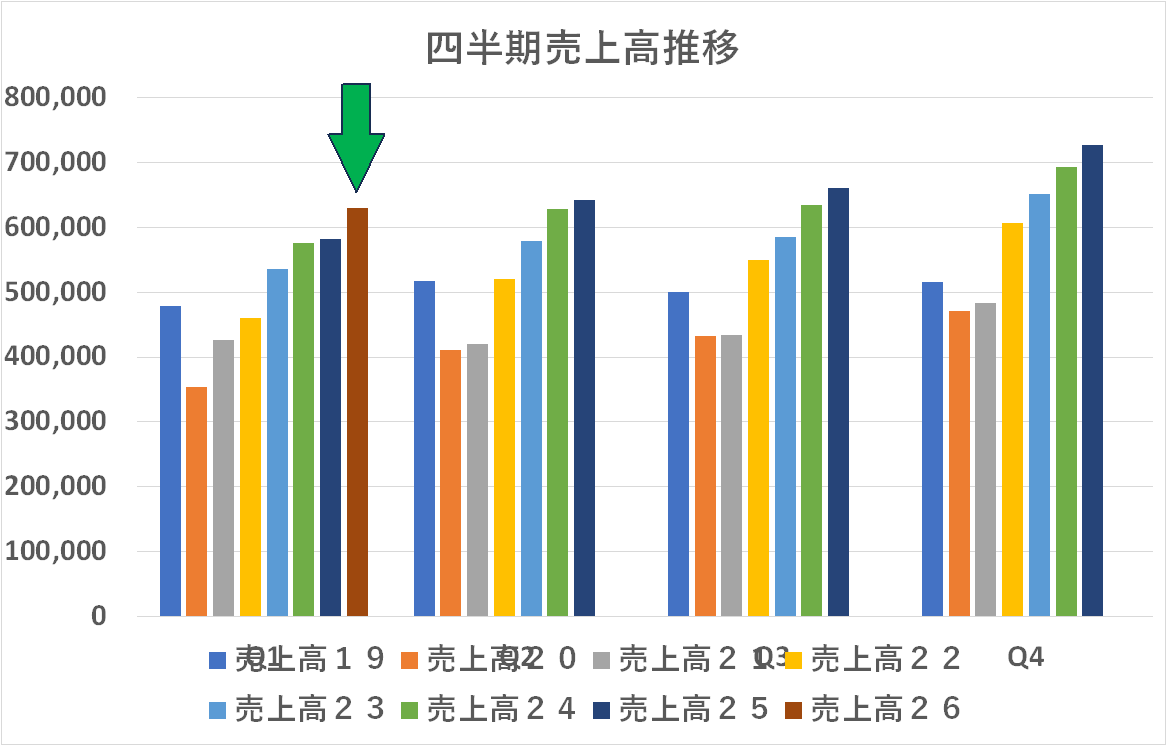
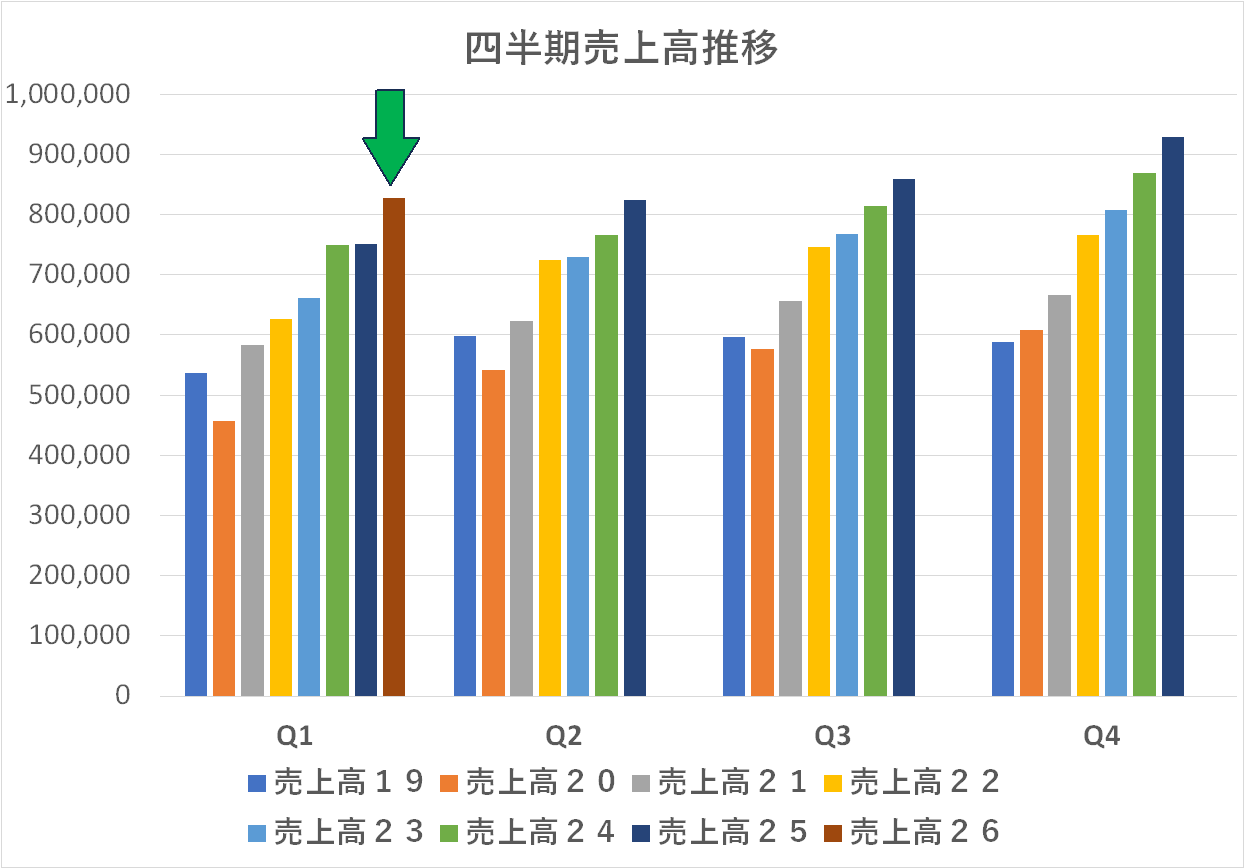
増収増益です。そう、増収でもこのくらいあると円高の恩恵を受けていたとしても更に伸びていることが納得できますね

これを受けて売上高・営業利益ともに期初の見通しを早くも上方修正しています。
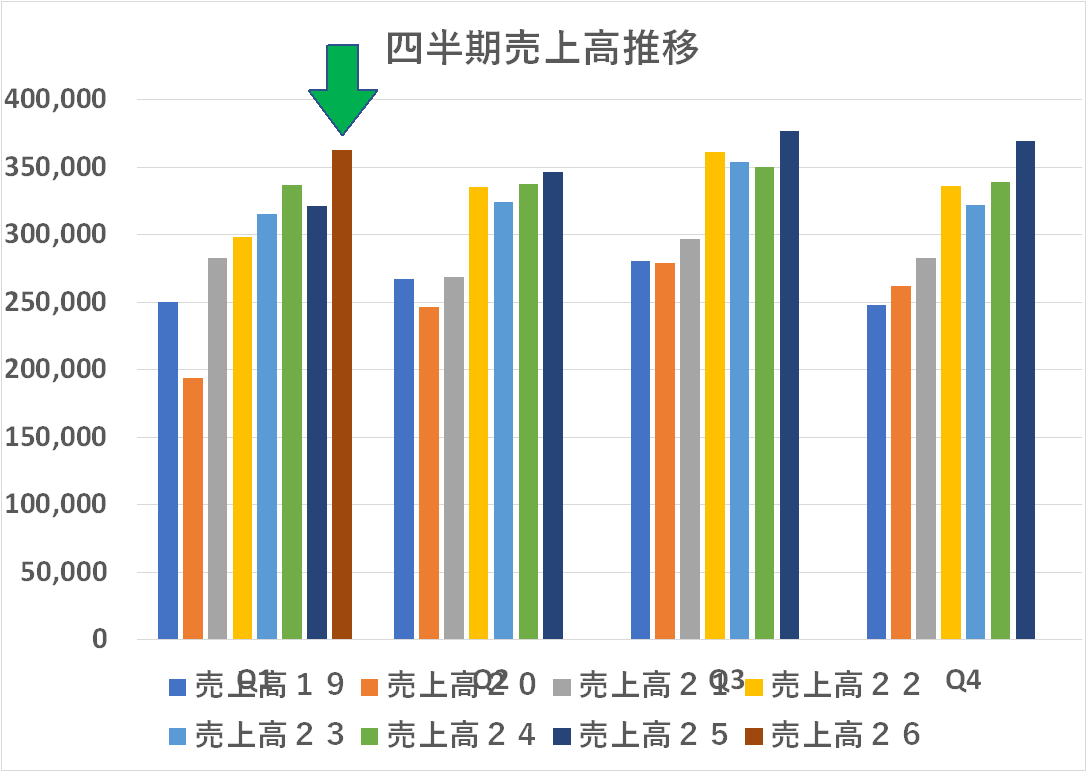

営業利益は増益とは言えこんな感じですが、売上高は円安恩恵以上しっかり伸びています


売上高・営業利益ともに上方修正していますが、いずれもここ数年では最高値に修正しています。以下 Gwminiのコメントです。
-
- 第1四半期実績
-
- 売上収益:3,672億円(前年同期比 +14.4%)
- 事業利益:221億円(同 +12.0%)
- 営業利益:206億円(同 +45.7%)
- 親会社株主帰属四半期利益:130億円(同 +96.4%)
-
- 利益の変動要因
メモリなどの部材費高騰(-193億円)の逆風を、旺盛な需要による販売数量増(+69億円)や価格転嫁(+55億円)、そして10%以上の円安による為替恩恵(+93億円)が大きく上回りました。さらに前年同期にあった為替差損が差益に転じたことも営業利益以下の爆発的な伸びに寄与しています。 - 通期予想の上方修正
売上収益を15,100億円(前回比+600億円)、事業利益を1,050億円(前回比+150億円)に上方修正しました。足元の円安動向の反映に加え、米国関税の還付(約170億円)という一過性のプラス要因を織り込んでいます。
- 第1四半期実績
-
- プレシジョンイノベーション(電子部品・ヘッド等):圧倒的牽引役 📈
-
- 売上:498億円(+23.5%)/ 利益:155億円(+62.1%)
- 中国でのインクジェットヘッドの案件獲得や、データセンター・生成AI関連で需要が爆発している水晶デバイス(マイクロデバイス事業)が絶好調でした。
-
- インダストリアル&ロボティクス(商業印刷・ロボット):堅調 📈
-
- 売上:820億円(+17.9%)/ 利益:55億円(+44.1%)
- 商業・産業用プリンターの特定機種や、アジアでのロボット案件の獲得が寄与しました。
-
- オフィス・ホームプリンティング(一般印刷):増収減益 📉
-
- 売上:1,670億円(+12.3%)/ 利益:114億円(△21.7%)
- 主力の大容量インクタンクモデルや消耗品は円安も含めて売上を伸ばしたものの、原油高や輸送費の高騰、さらに部材調達の遅れによる在庫減少が響き、利益を圧迫しました。
-
- ビジュアル&ライフスタイル(プロジェクター・時計):増収減益 📉
-
- 売上:672億円(+7.2%)/ 利益:42億円(△30.1%)
- プロジェクターがFIFAワールドカップ特需や教育案件で健闘し、ウオッチ事業もインバウンド需要で大幅増収となりましたが、やはり原油高に伴うコスト増を吸収しきれず減益となりました。
-
- プレシジョンイノベーション(電子部品・ヘッド等):圧倒的牽引役 📈
-
- 自己株式の取得(総額300億円・上限1,700万株)の実施を発表しました(期間:2026年8月7日〜2027年3月31日)。取得した自己株式は全額消却する方針であり、一株当たり価値(EPS)の向上と資本効率の改善に対して非常にポジティブな姿勢です。
- 配当は前回予想を据え置き、前期比6円増配となる年間1株当たり80円(配当性向の目安となる意向を維持)を予定しています。
いい話はさておき ChatGPTは次の点も指摘しています
気になる点①オフィスプリンターは利益が悪化
これが最大の懸念です。売上+12%なのに利益▲22%です。理由は「原油」・「メモリ」・「輸送費」・「関税」・「部品不足」となっています。つまり売れているのに儲からない。ここは少し心配です。
気になる点②利益率が伸びていない
売上+14%なのに事業利益率は6.2%→6.0%と少し悪化しています。利益額は増えていますが利益率は改善していません。これはコストインフレがかなり効いています。
気になる点③為替依存がかなり大きい
資料を見ると売上327億円利益93億円が為替効果です。つまり今回の利益増の約4割近くは円安によるものです。もちろん輸出企業なので当然ですが、実力だけで見れば数字ほど派手ではありません。