- 2026-10-28
- トピックス
業界各社の決算状況を見ていきます。キヤノンの場合は暦年決算なのでここで開示されたのは 2026年度のQ2決算(上半期中間決算)ということになります。
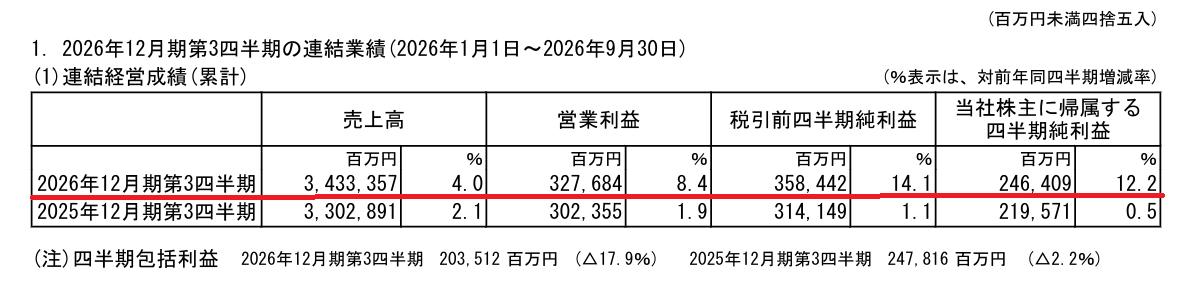
ここまでは増収増益ですね
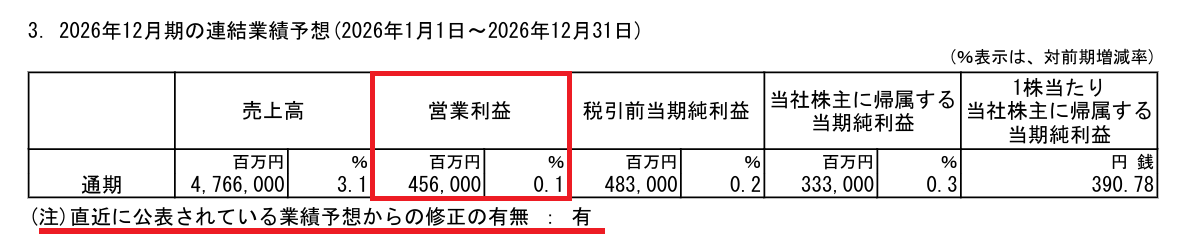
下方修正したわけですか・・・
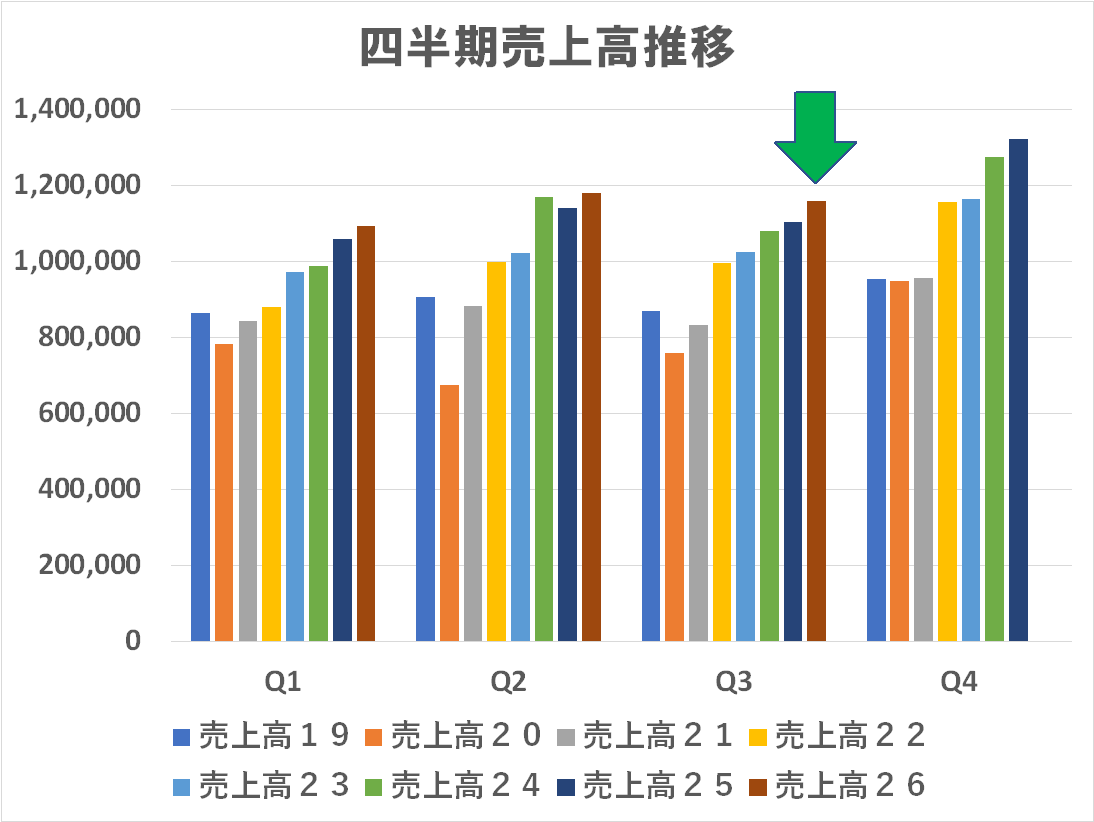
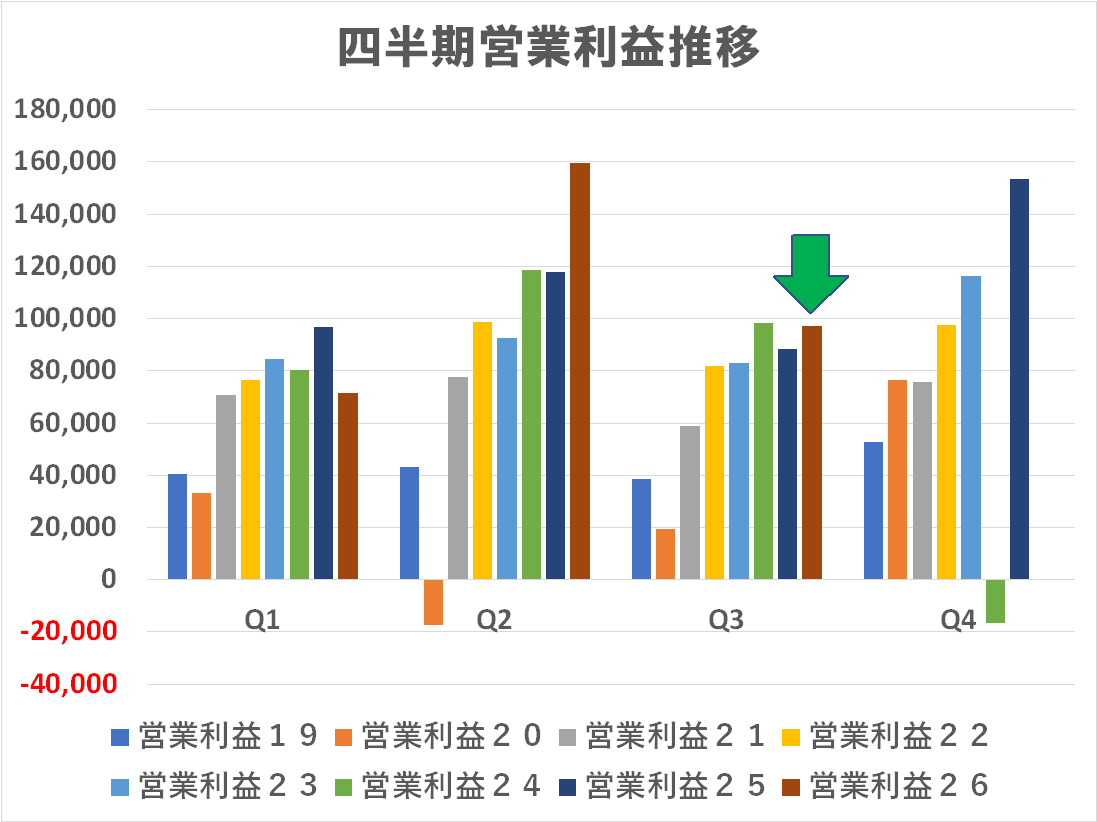
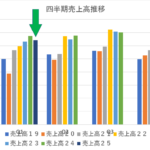
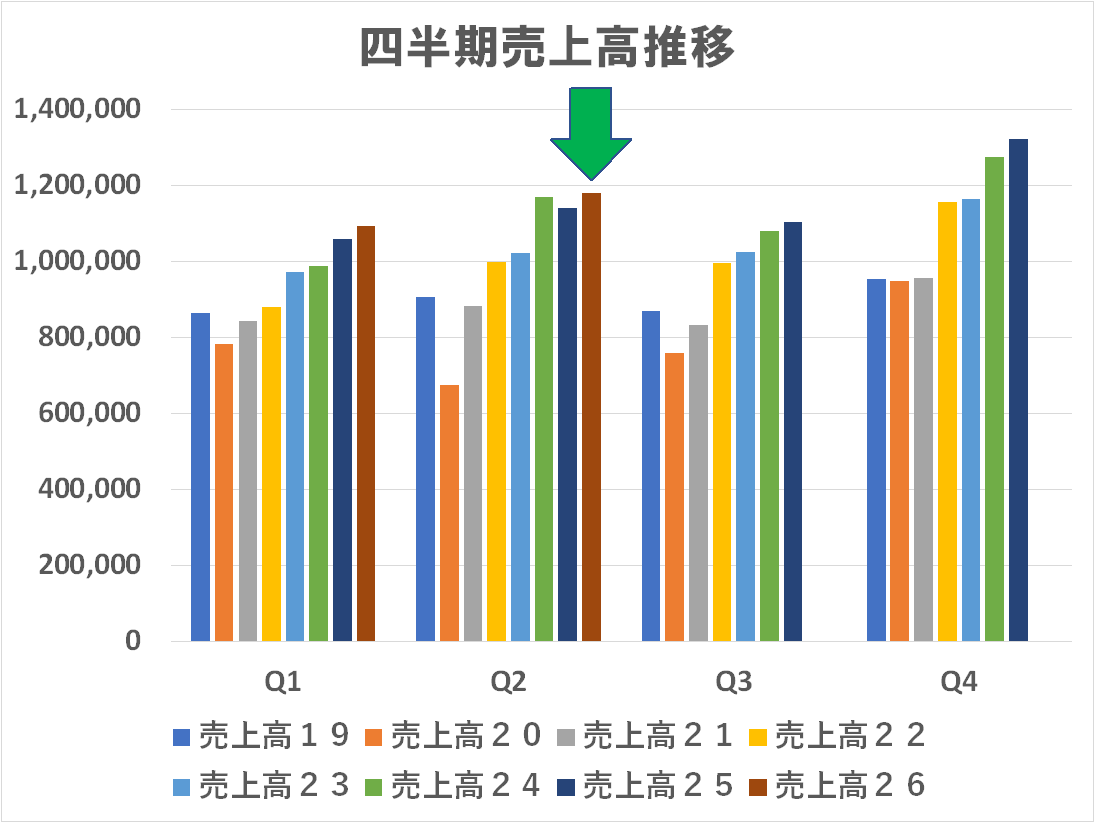
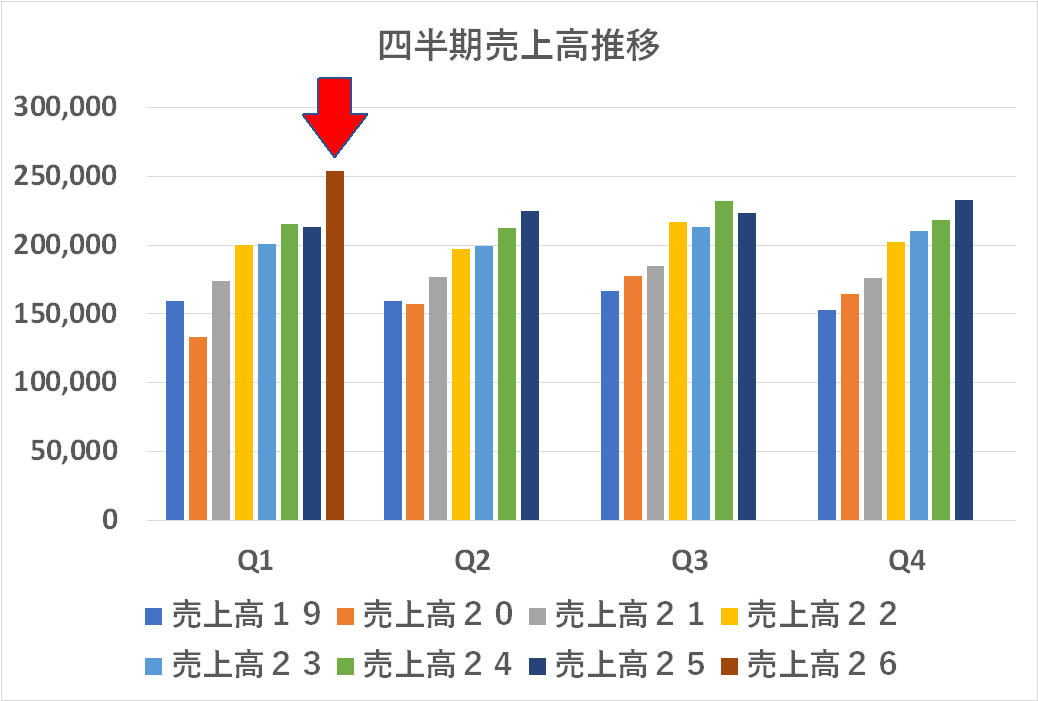
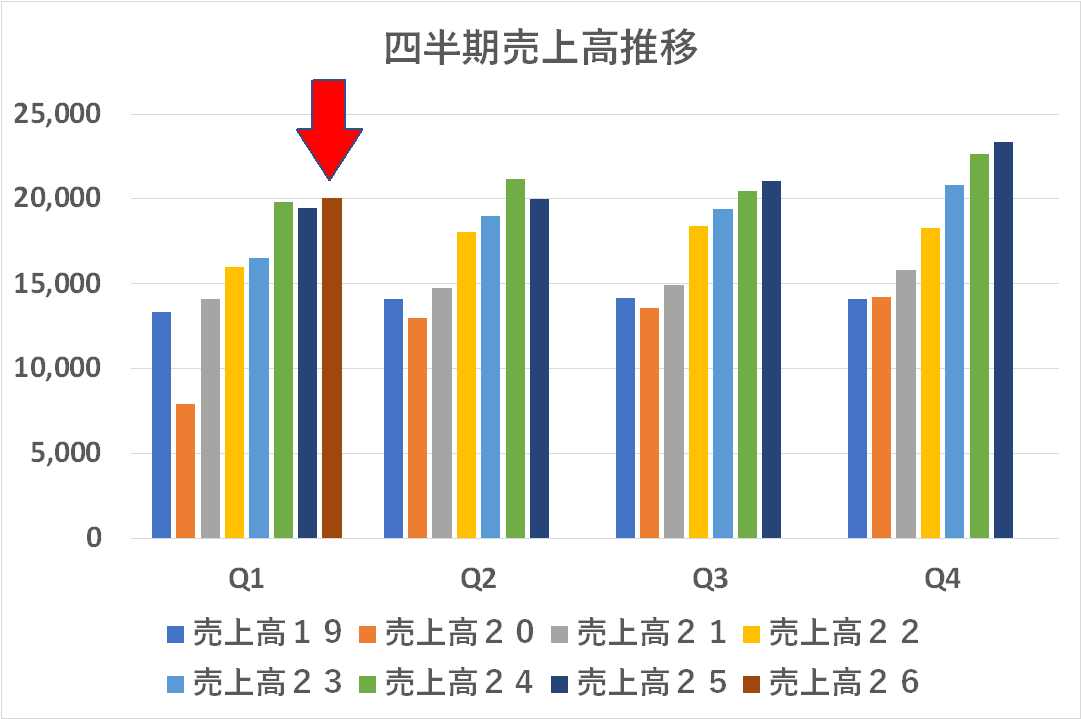
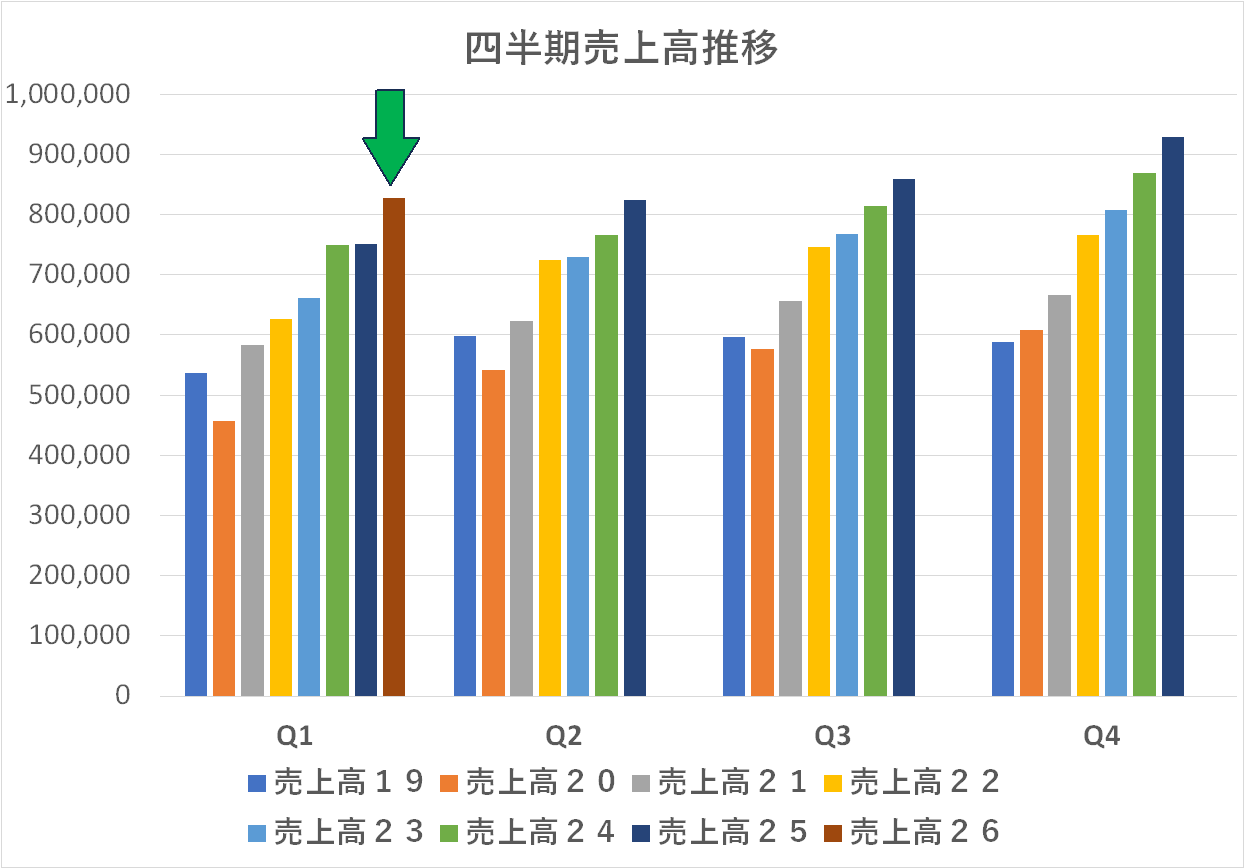
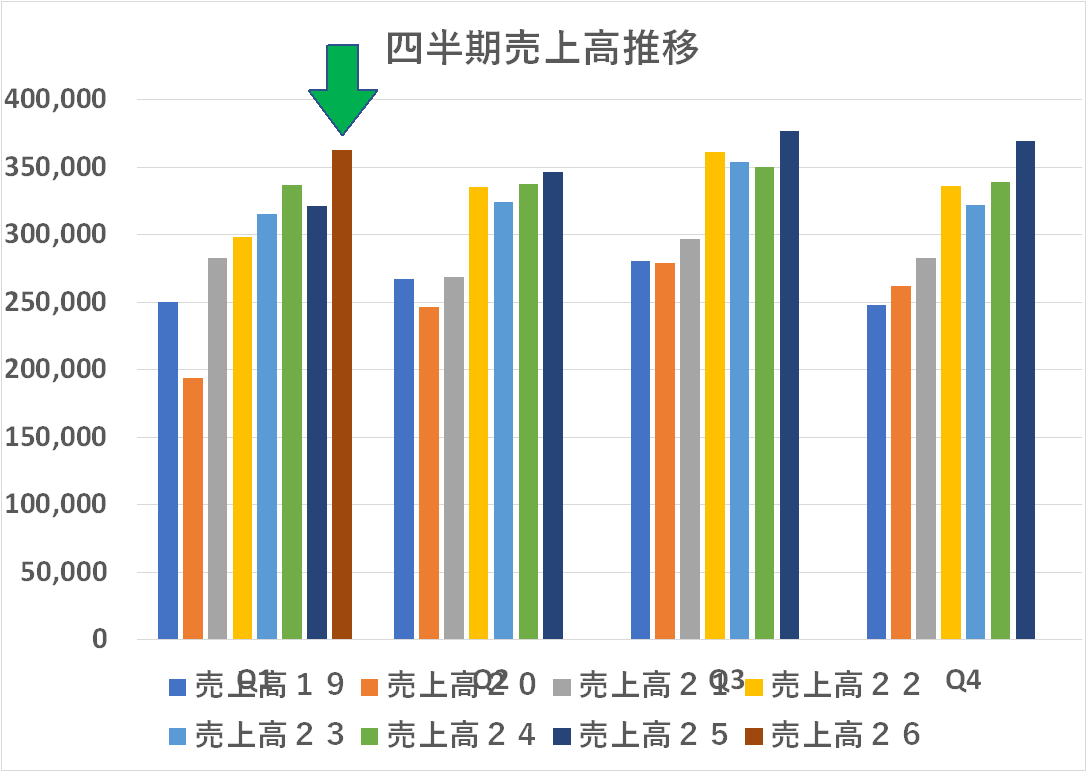
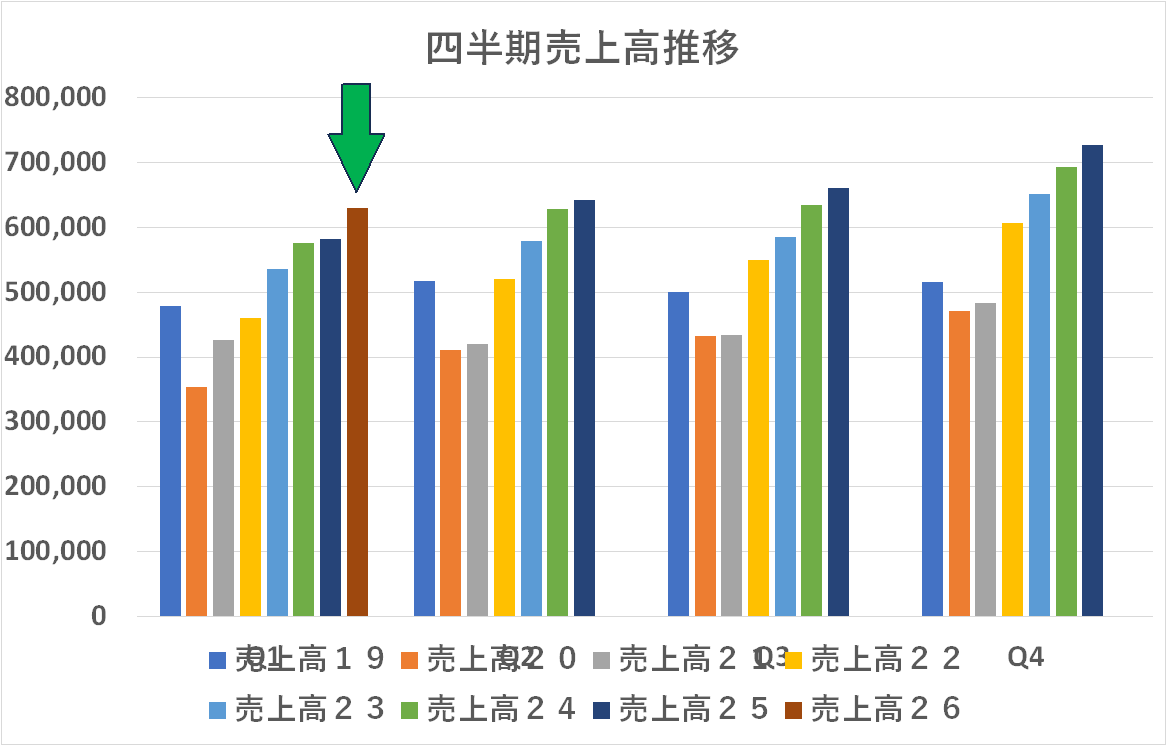
四半期実績推移も特に目立って変な感じはしません
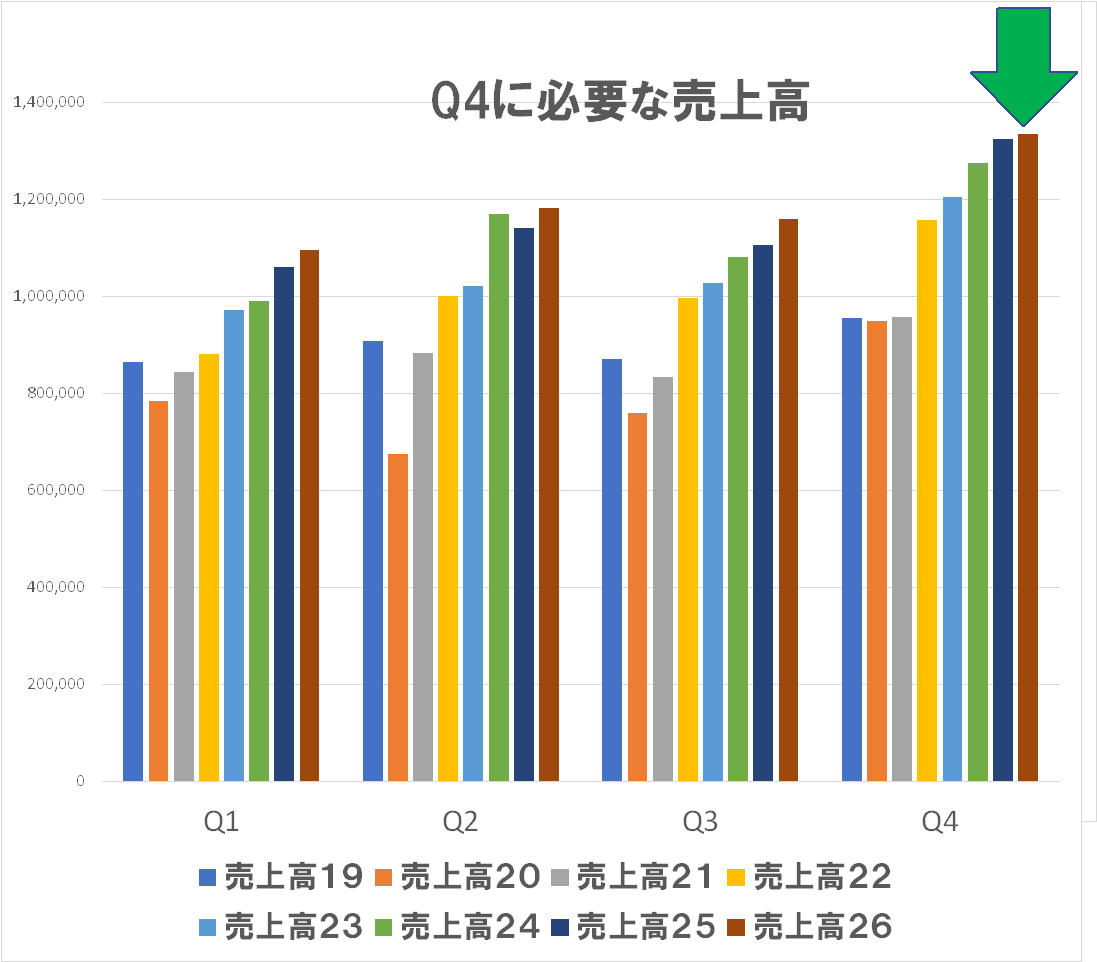
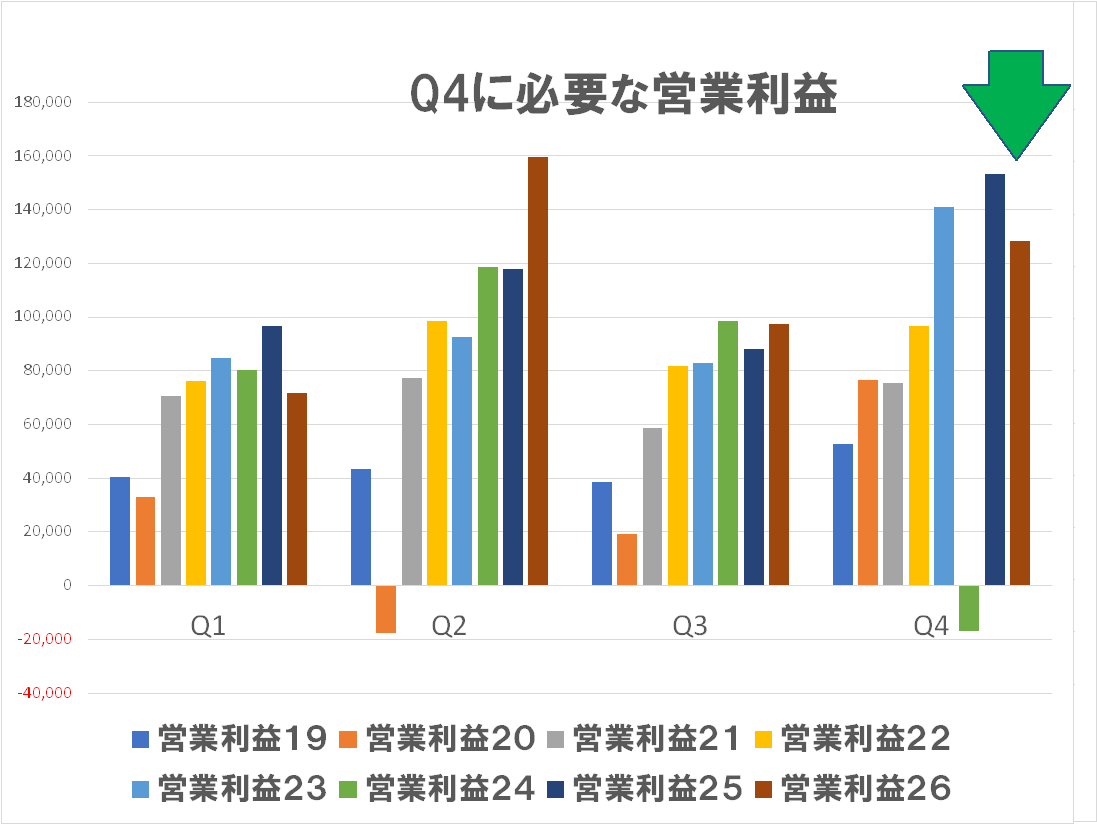
第4四半期に必要な売上高・営業利益も下方修正したわけなのであまり無理な感じには見えていません。
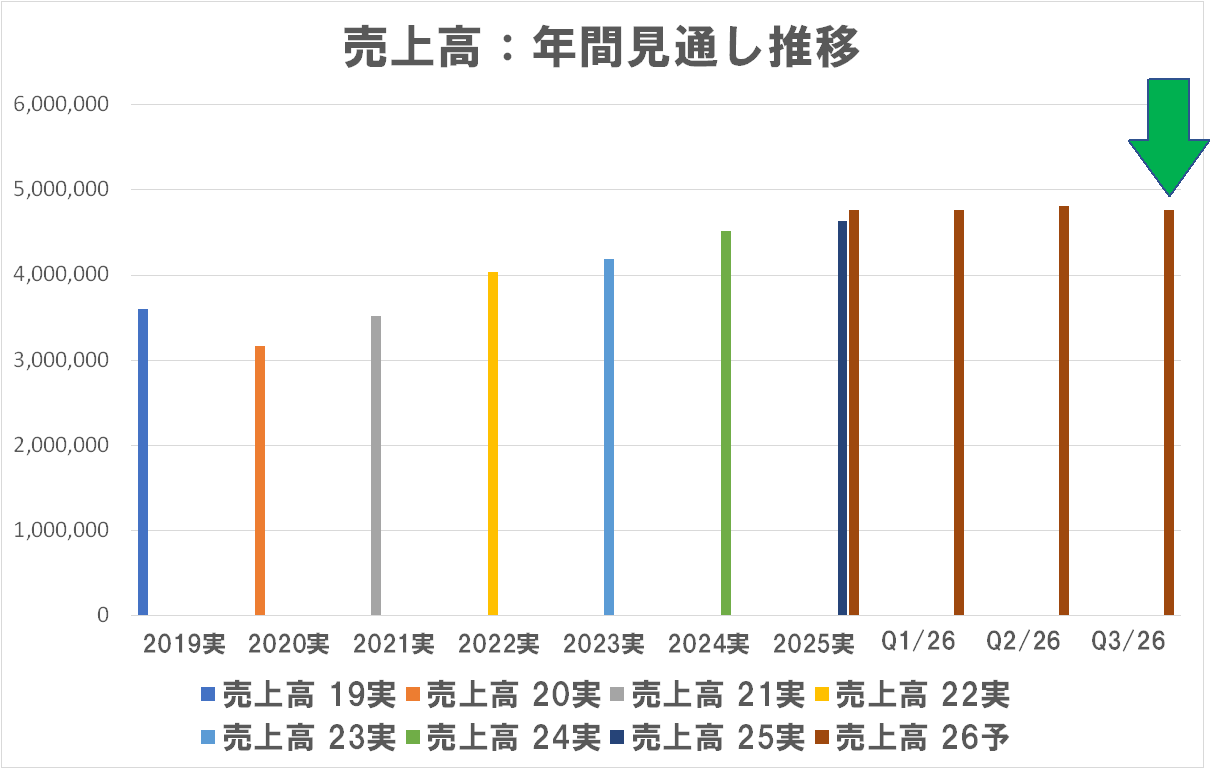
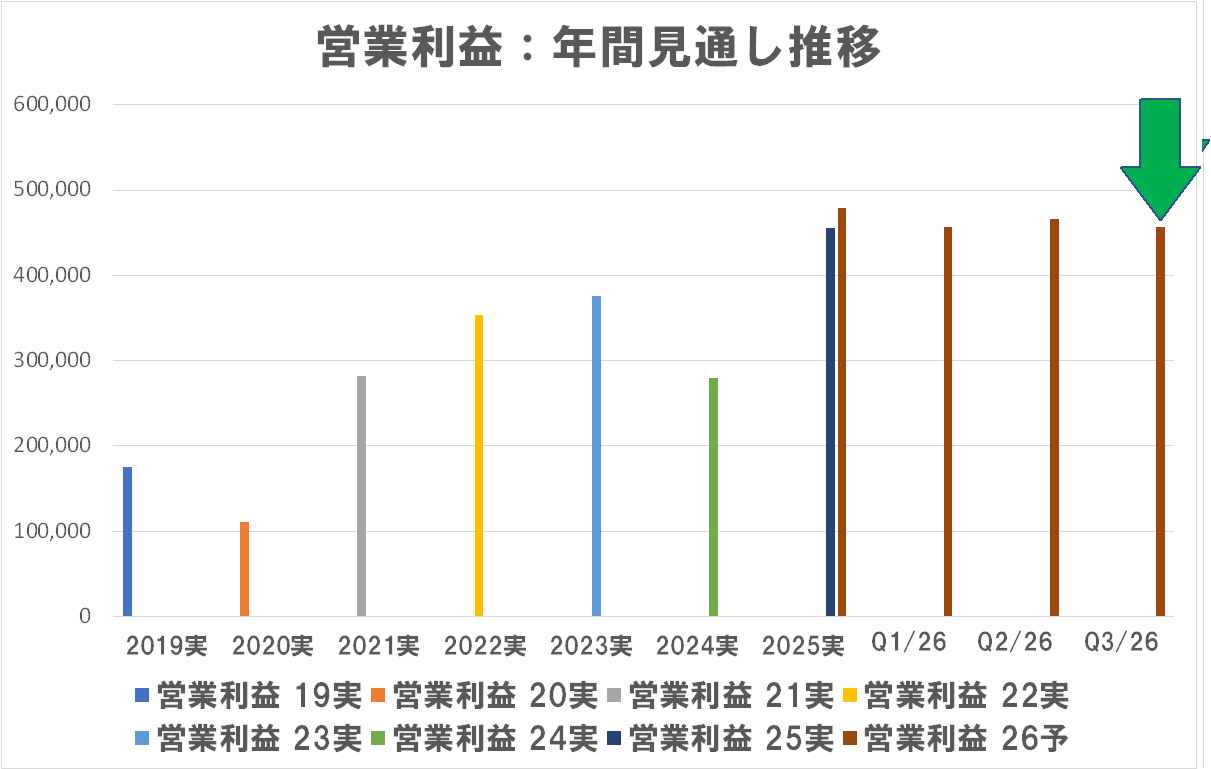
しかし・・・何故か腑に落ちないんですよね。これまでこの会社は「第4四半期に『ホンマに出来るんか?』みたいな数字目標を積んで、結局それを達成できなかった」ことを繰り返してきました。株主に出来る限り正確な情報を提供する・・・よりも、どこかの誰かに向かって「頑張りま~す!」ってコミットしているように見えていました。
この傾向って・・・社長が変わってなには方針でも変わったのでしょうか?あるいはニデックの無理なやり方が批判を浴びたばかりなので無理はしなくなった?あるいはアホトラがあまりに無茶苦茶やるので先が見えないので取り敢えずは慎重なスタンス?
いずれに読んでいて、結果結論として下方修正するのに、喧しいくらいに「過去最高」とか「増収増益」とかその他のポジティブな言葉が並んでいるのが気になりました・・・ということで Geminiに訊いてみました。
キャノン2026年Q3の決算短信と説明会資料をアップします。コメントください。私的には下方修正しながら少しでもそれを感じさせないようにポジティブな言葉を連ねているように見えます
————-
キヤノンの2026年第3四半期(3Q)決算資料の提示、ありがとうございます。
ご指摘の通り、年間見通し(通期計画)を引き下げつつも、説明会資料では極めてポジティブな表現を前面に出し、下方修正のネガティブな印象を和らげようとする意図が強く滲み出る構成になっています。
本決算について、投資家・市場の視点も交えながら「表向きのトーン」と「厳しめの実態」を検証・コメントします。
1. 資料のトーンと下方修正のカモフラージュ手法
資料の構成を見ると、ご指摘の違和感の正体がよく見えてきます。
-
- 「過去最高」の連呼による印象操作
-
- 3Q実績サマリの冒頭から「3Qは4.9%の増収で過去最高の売上を達成」「3Q累計でも過去最高」と、まずは好調さを強く植え付ける構成になっています。
-
- 下方修正の主因をすべて「外部環境・不可抗力」へ帰属
-
- 通期下方修正の主因はメディカル事業の生産遅延(影響額:前回想定の450億円から900億円へ倍増)ですが、その原因を「AI需要拡大に伴うプリント基板・電子部品の逼迫」や「調達先の火災」といった不可抗力のストーリーに仕立てています。自社のシステム更新に伴う運用混乱も一因のはずですが、それは「概ね解消」とした上で、AI逼迫へ焦点をすり替えています。
-
- 「増収増益の維持」を強調して着地
-
- 通期の営業利益は前回見通しから90億円引き下げ(4,650億円 → 4,560億円)となっていますが、「対前年では+0.1%」と極めて微増ながらもプラスを維持しているため、「引き続き増収増益を目指す」というポジティブな総括に着地させています。
-
- 「過去最高」の連呼による印象操作
2. ビジネスユニット別の「厳しめ」の実態
資料の裏にある数字を冷徹に分析すると、主要事業の勢いの差と、見通しの甘さが浮き彫りになります。
| ビジネスユニット | 3Q実績 (対前年営業利益) | 通期見通し (対前回修正) | 実態と懸念点 |
|---|---|---|---|
| プリンティング | 506億円 (3.0%減) | 2,628億円 (+68億円) | 3Qの営業利益は前年同期比でマイナス。にもかかわらず、4Qの商戦期や新製品(imageFORCE等)の投入を理由に、通期計画を強気に上方修正しています。4Qへの依存度が異常に高まっており、達成ハードルは決して低くありません。 |
| メディカル | 24億円 (61.5%減) | 36億円 (▲192億円) | 3Qの営業利益は6割以上の激減。生産正常化の時期が「2026年9月」から「2027年第2四半期以降」へと大幅に後ろ倒しされており、泥沼化の様相を呈しています。利益率はわずか0.7%まで低下しています。 |
| イメージング | 468億円 (22.7%増) | 1,916億円 (+1億円) | カメラの台数自体は中国市況悪化や中東紛争で前年を割っていますが、高単価なフルサイズ新製品による単価上昇(プロダクトミックス向上)とネットワークカメラの爆発的な成長(通期20%増)が、全社の利益を実質的に一本足打線で支えています。 |
| インダストリアル | 127億円 (9.2%減) | 586億円 (▲177億円) | FPD露光装置のパネルメーカー投資先送りが響き、通期は下方修正。半導体露光装置は4Qに87台(3Q実績の2倍以上)をドカ出しする計画ですが、顧客側の付帯工事遅れなどのリスクを孕んでいます。ナノインプリントも「検証中」の段階を出ていません。 |
3. 財務面・経営指標における懸念材料
決算短信(バランスシート)やキャッシュフローの推移にも、経営陣の焦りや歪みが表れています。
-
- 棚卸資産(在庫)の急膨張
-
- 2026年9月末の在庫は1兆250億円(前年末比で1,846億円の大幅増)に達しています。説明会資料では「商戦期に向けた戦略的積み増し」「部品の早期確保」と説明していますが、メディカルやインダストリアルの出荷遅延による「意図せざる滞留在庫」が含まれているリスクが極めて高いです。
-
- 営業キャッシュフローの悪化と手元流動性の低下
-
- 通期の営業キャッシュフロー見通しは、前回計画の5,450億円から4,610億円へと大幅に下方修正されています。在庫の増加がキャッシュを圧迫している証左です。手元回転月数は1.0ヶ月と、かつてのキヤノンの潤沢なキャッシュ水準から見るとかなりタイトな運営を強いられています。
-
- 会計方針変更(定額法への変更)による利益の「底上げ」
-
- 決算短信の注記にある通り、2026年1月より有形固定資産の減価償却方法を主に定率法から定額法へ変更しています。この変更により、3Q累計時点で減価償却費が209億円減少し、四半期純利益が144億円押し上げられています。もしこの会計変更がなければ、通期の「0.1%増益」という見通しは維持できず、実質的な営業減益・純減益に転落していたことになります。
-
- 棚卸資産(在庫)の急膨張
まとめ
キヤノンの経営陣(御手洗CEO体制)は、5カ年計画「PhaseⅦ」の初年度として、何が何でも「増収増益」の看板を死守したかったものと推察されます。そのため、
-
- 会計方針の変更によって利益を十億円単位で底上げし、
- メディカルの壊滅的な遅延を「AI需要による電子部品逼迫」という時代のトレンドワードで煙に巻き、
- プリンティングやインダストリアルの4Q(第4四半期)への極端な追い込み計画を組むことで、
なんとか見栄えの良い「過去最高売上」と「増収増益の継続」のストーリーを仕立て上げたと見るのが自然です。
観察された通り、言葉のポジティブさとは裏腹に、足元のオペレーションや部品調達、4Qの計画達成に向けた不確実性は非常に高く、薄氷を踏むような決算内容と言えます。