- 2026-11-11
- トピックス
業界各社の決算状況を見ていきます。今回は 11月 9日に発表した富士フイルムです。
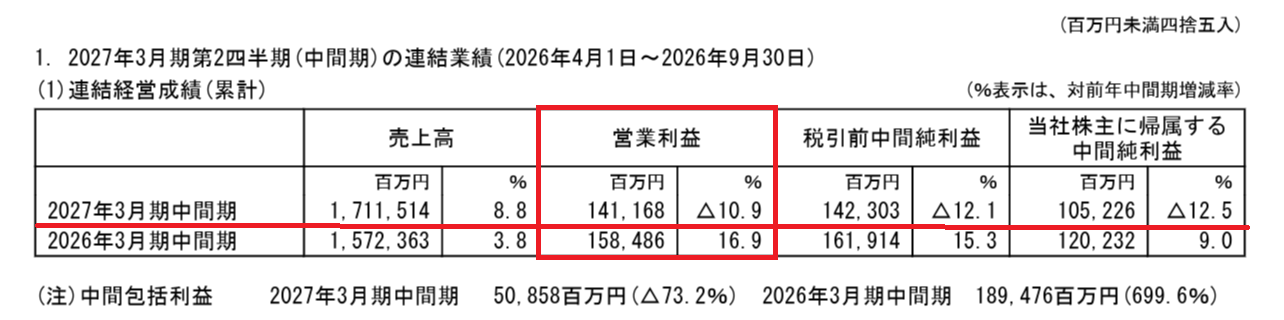
Q2まで累計で減益ですね!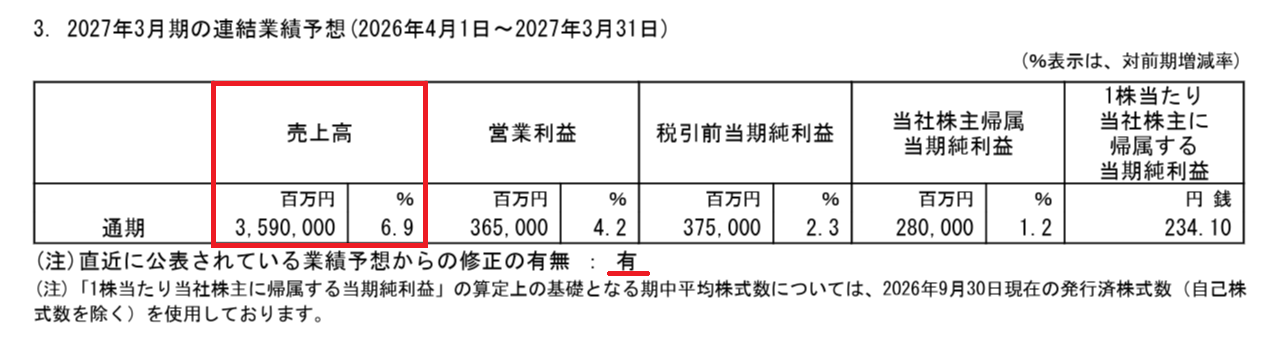
売上高は上方修正しましたが営業利益は据え置いています
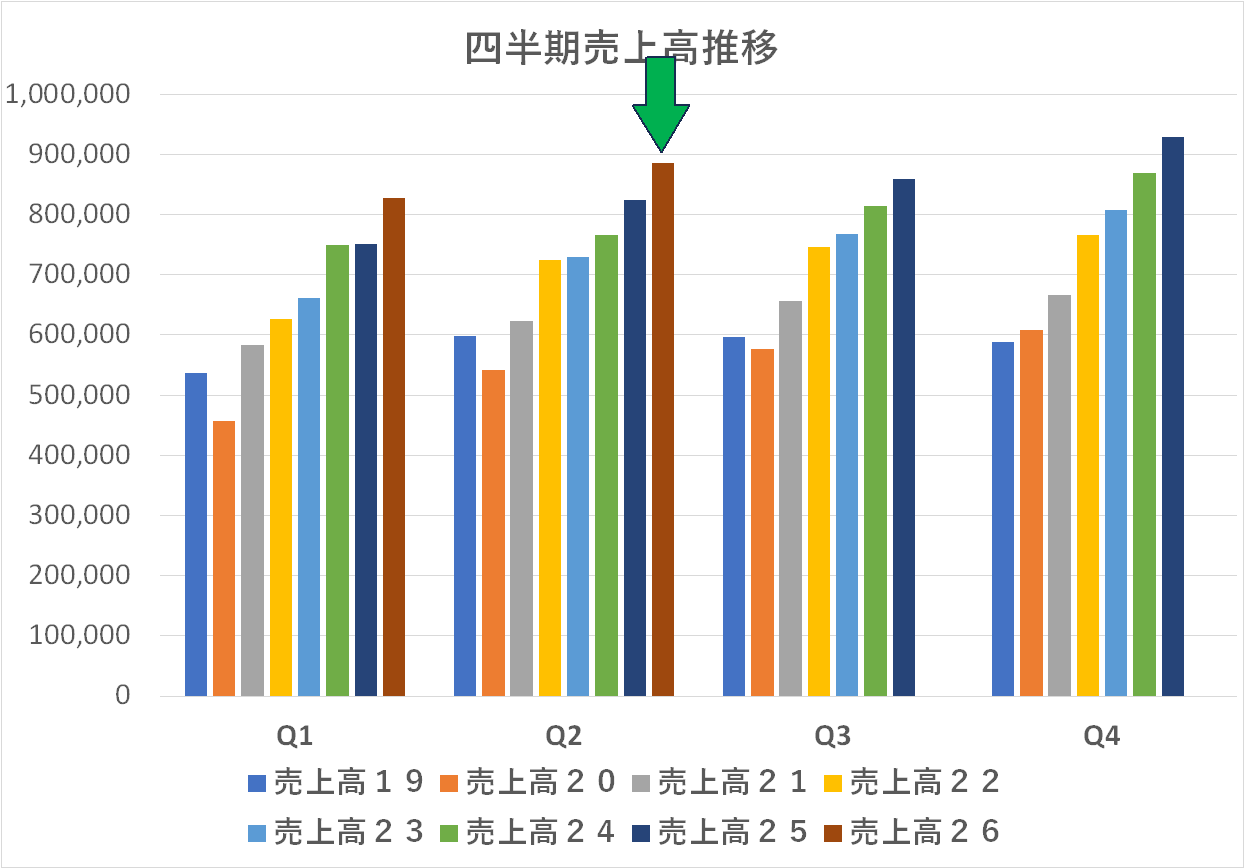
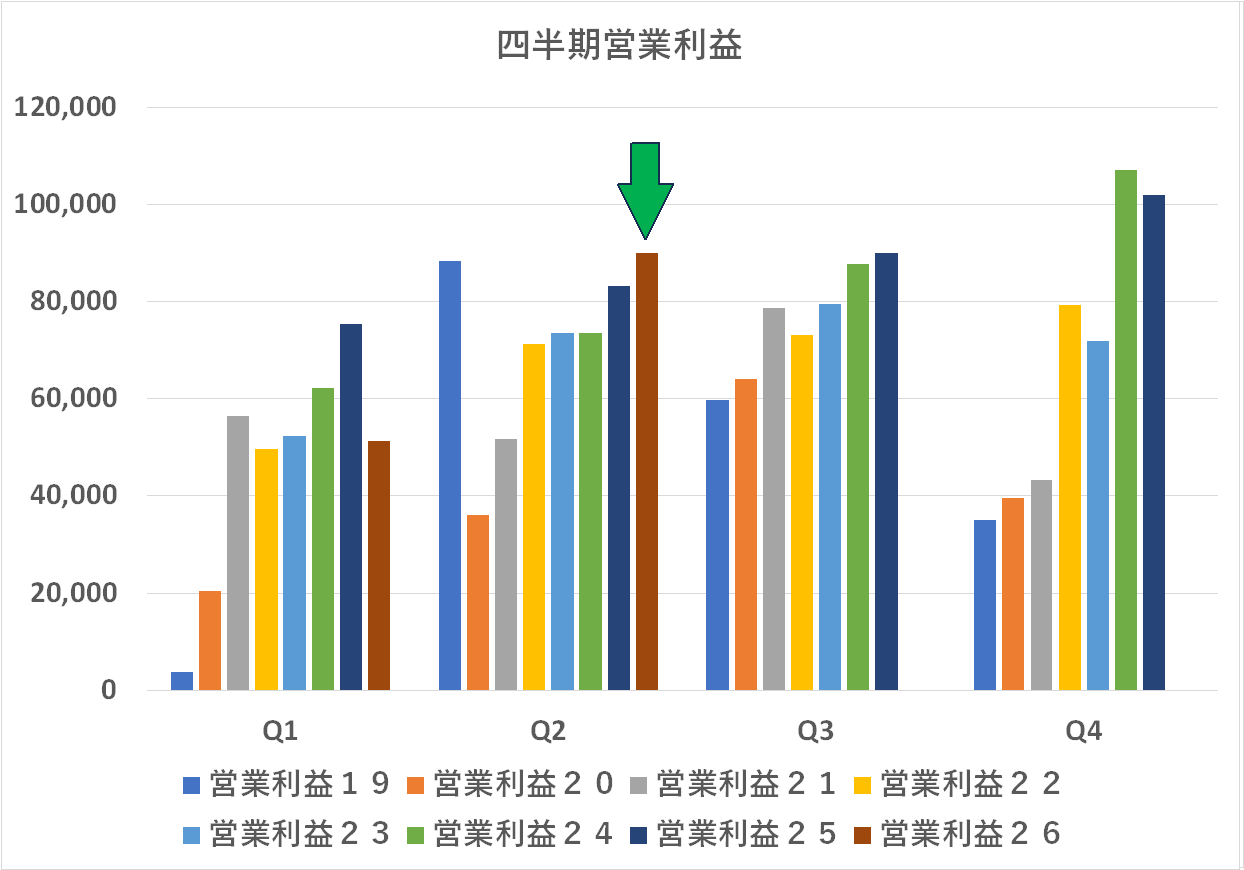
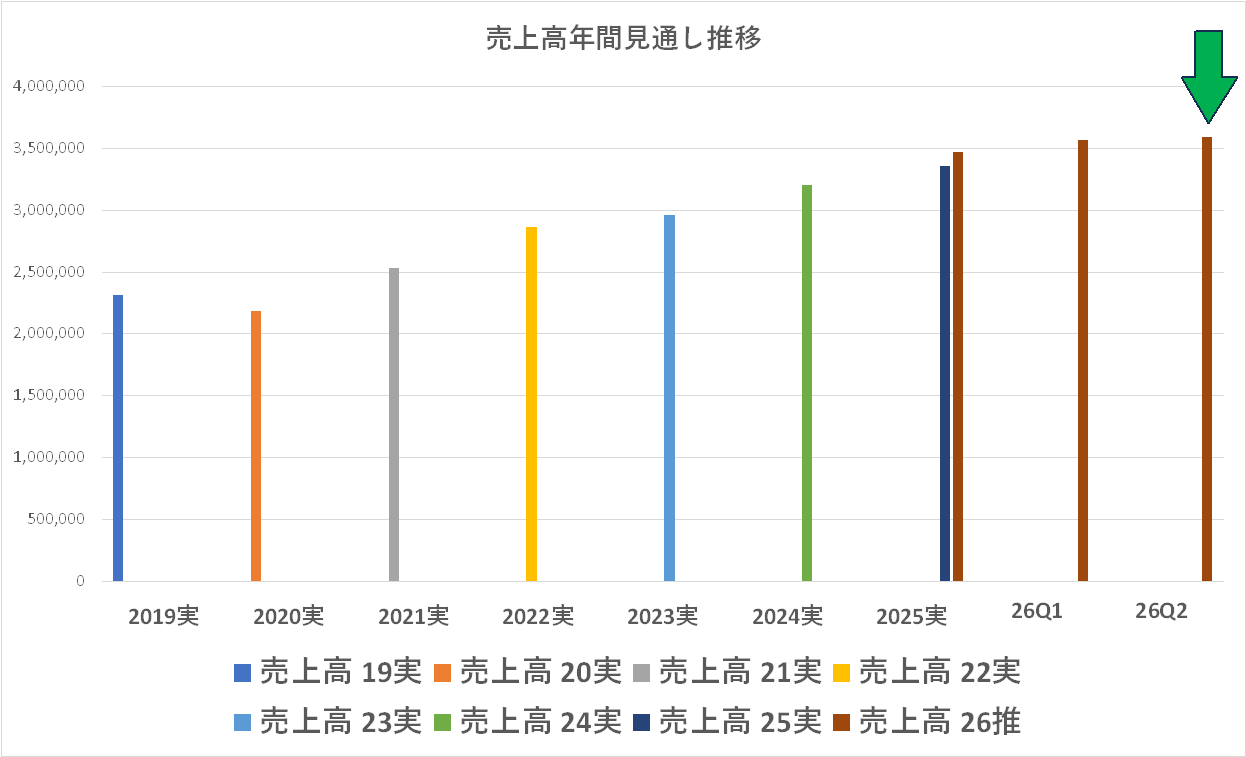
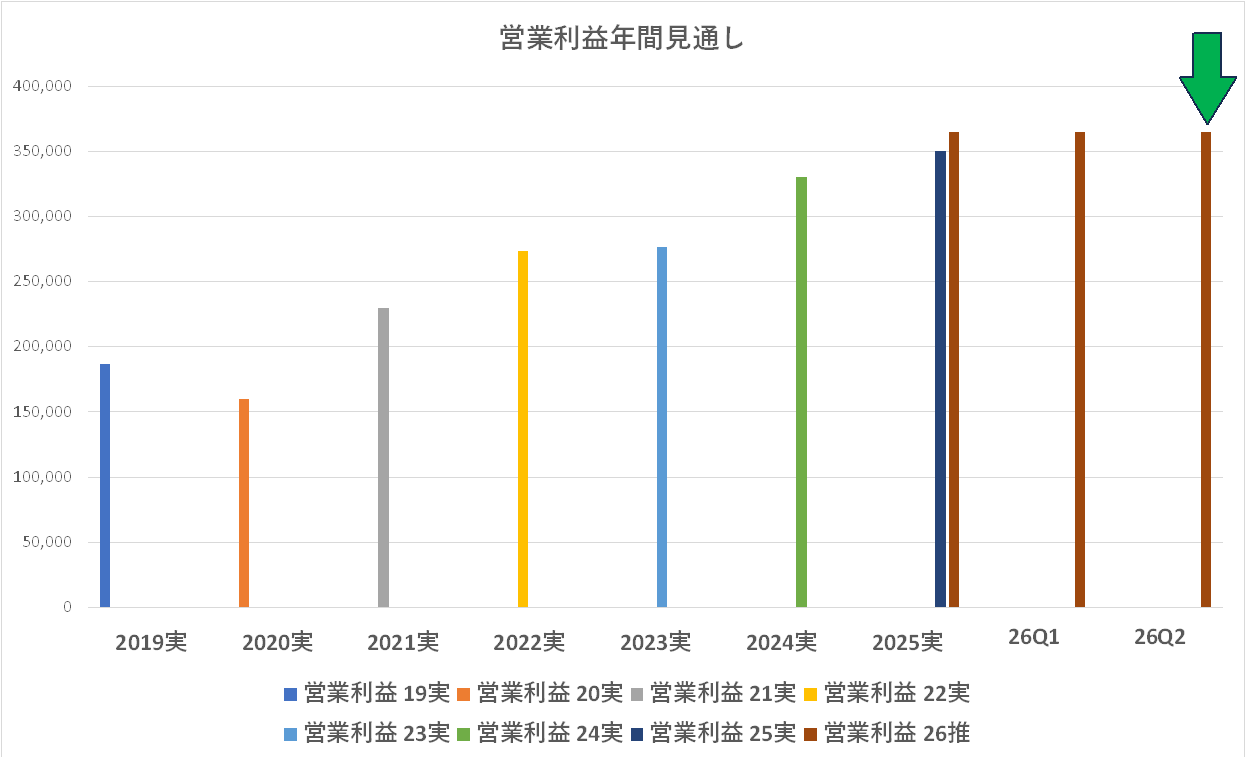
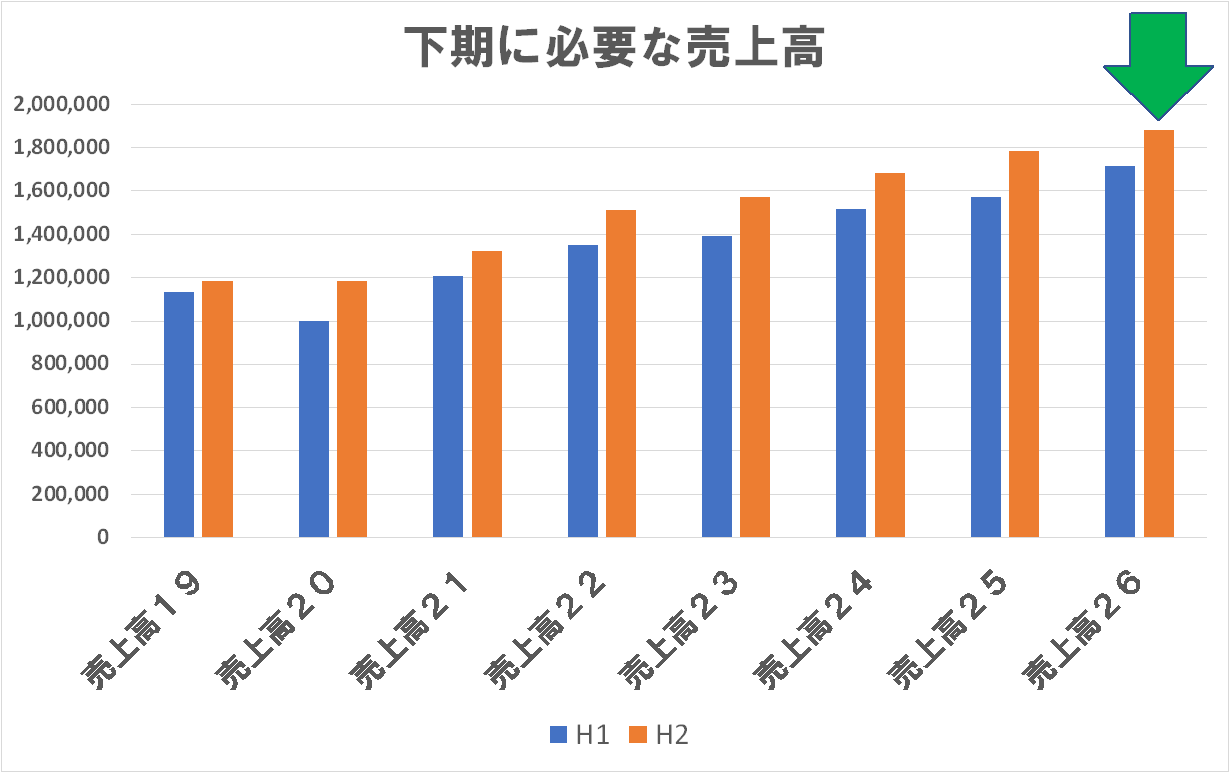
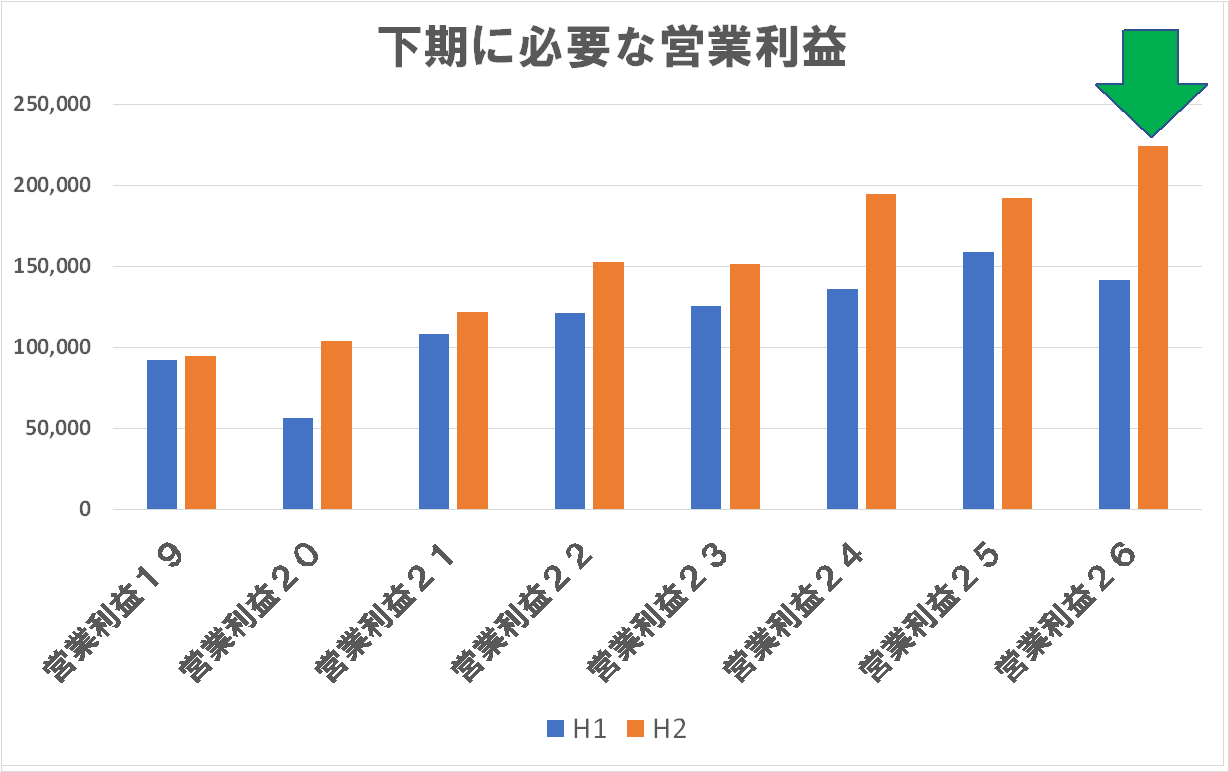
売上高・営業利益の年間見通しを達成するのに必要な下期の数値です。売上高はまあいいとして、営業利益は慎重な富士フイルムにしてはちょっと無理しているように見えなくもありません。ChatGPTのご託宣は下記の通りです。
——
一言でいえば、半導体材料とチェキがQ2の最高益を支えた一方、富士フイルムBIは上期赤字。通期の営業利益据え置きは、エレクトロニクスの上振れでBIの下振れを埋め、下期には資産関連の一時益も見込む計画です。
1. Q2は最高益、上期は減益。両方を見る必要がある
| 指標 | Q2単独(7〜9月) | 上期累計(4〜9月) |
|---|---|---|
| 売上高 | 8,850億円(+7.6%) | 1兆7,115億円(+8.8%) |
| 営業利益 | 900億円(+8.2%) | 1,412億円(−10.9%) |
| 株主帰属純利益 | 678億円(+2.0%) | 1,052億円(−12.5%) |
Q2の売上は為替を除くと2.1%増。会社が「オペレーション」と呼ぶ営業利益の増減要因は**+14億円ですが、ここには顧客への還元等を控除した米国関税還付の効果約50億円が残っています。これも外すと、同じ増減分析上では約36億円のマイナスです。最高益の中身を見ると、エレクトロニクスの営業利益は129億円増**、イメージングは114億円増。この2部門が、BIの149億円減益とヘルスケアの34億円減益を吸収しました。ヘルスケアでは内視鏡が好調でも、バイオCDMOの新設備に伴う固定費増が重くなっています。
2. 富士フイルムBIは、一時費用を外しても厳しい
BI部門のQ2営業利益は158億円から9億円へ落ち、上期は314億円の黒字から6億円の赤字に転じました。Q2は構造改革や係争などの一時要因が重かった一方、それらや為替・原材料高などを除いた会社の増減分析でも72億円の減益です。為替を除いたQ2売上は、ビジネスソリューションが6.0%減、オフィスが5.6%減、グラフィックが4.4%減。国内IT機器の設置案件の後ずれには挽回余地がありますが、オフィスの欧米向け輸出減と、欧州を中心とする刷版需要の低迷は分けて見る必要があります。
印刷で注目したいのは、IJヘッドや新市場でのプロダクションプリンターが伸びる一方、刷版は事業範囲を絞ることです。日本・米国・カナダ・メキシコを除く地域の刷版材料の生産・販売機能を、中国のメーカーとその関連会社に譲渡すると発表しました。グラフィック全体では為替を除くとまだ減収で、伸びているデジタル分野が刷版の落ち込みをどこまで補えるかが焦点です。
3. 通期3,650億円の達成には、下期に約17%の営業増益が必要
全社の通期売上予想は3兆5,600億円から3兆5,900億円に引き上げましたが、営業利益は3,650億円で据え置き。セグメント別では、エレクトロニクスの**+100億円とBIの−100億円が相殺しています。上期実績から逆算すると、全社で必要な下期営業利益は約2,238億円で、前年下期の約1,917億円を約17%上回る**水準です。
とくにBIは、通期700億円を達成するには下期に約706億円が必要です。前年下期は約323億円でした。ここで見落としやすいのが、説明資料27ページの**「非中核資産の最適化」+310億円**です。これを単純に差し引いても下期に約396億円が必要で、前年下期の報告値を約73億円上回ります。この試算には他の一時費用や前年側の一時要因が残りますが、700億円という通期予想から、BIの稼ぐ力がすでに回復したとは判断しにくいです。
大野さんと議論してきた富士フイルムBIのパーシャル・スピンオフという観点では、短信は戦略的選択肢の検討継続に言及しています。私が今回いちばん気になったのは、上場を視野に入れるなら、資産最適化の利益を分けたうえで、オフィス、ITサービス、商業印刷がそれぞれ継続的にいくら稼げるかを示す必要があることです。刷版の再編は具体化しました。次に知りたいのは、売上の大きいオフィス事業で、開発・生産・販売の体制をどう組み直し、利益を立て直すかです。
別途解説しますが、富士フイルムは富士フイルム・ビジネスイノベーションをパーシャル・スピンオフさせるという発表をしました。つまり残る部分はもはや私がカバーしてきた分野以外のもので分析やコメントもちょっと私の手に余ります。今後は「切り出される側」重点を移すべきだろうと考えています。

増収減益です

年間見通しでは売上高を少し上方修正し、営業利益は据置いています
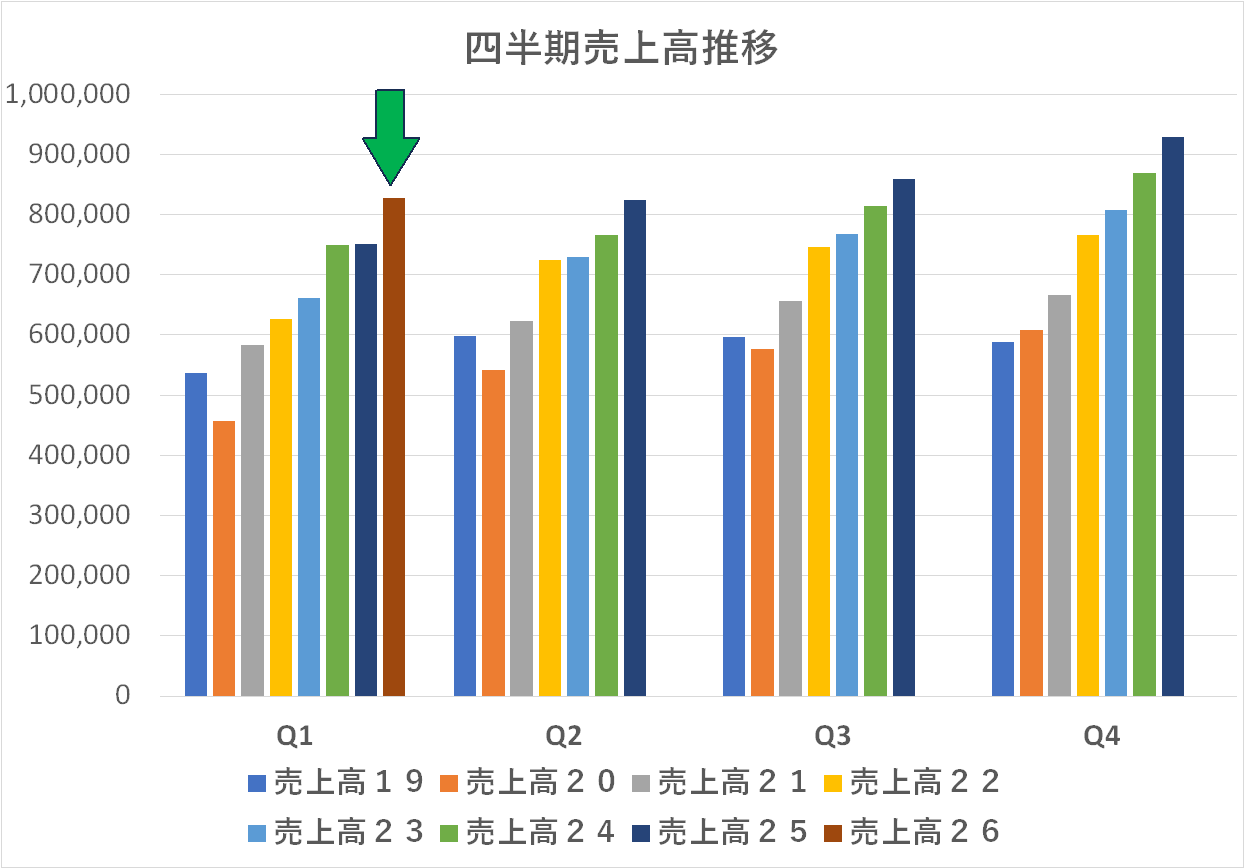


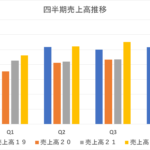
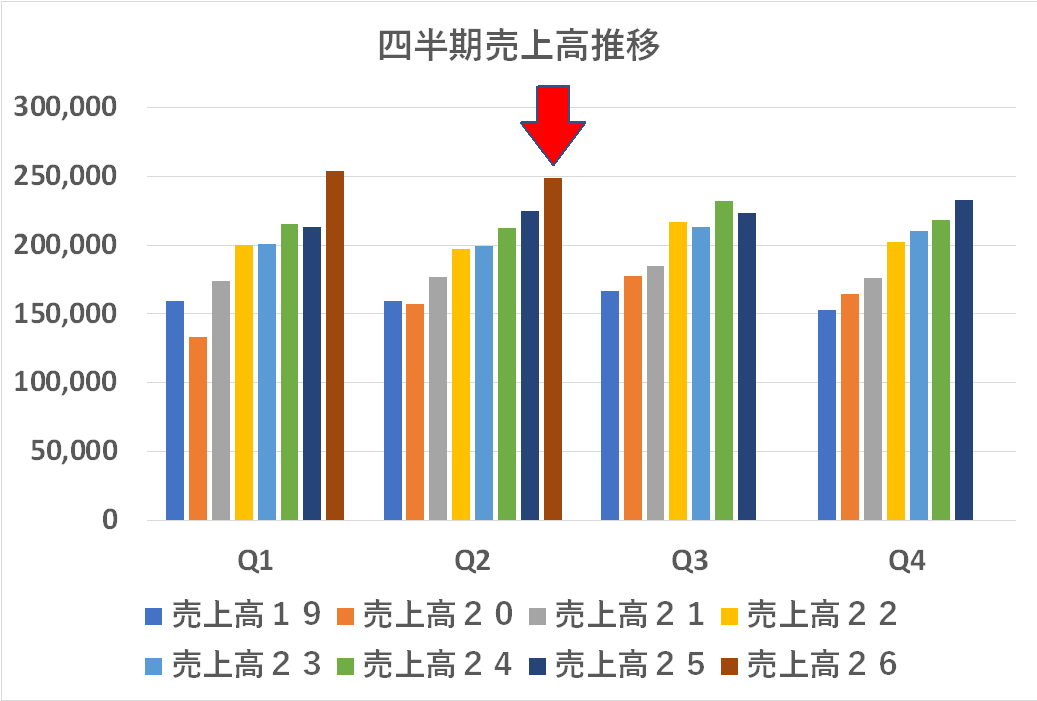
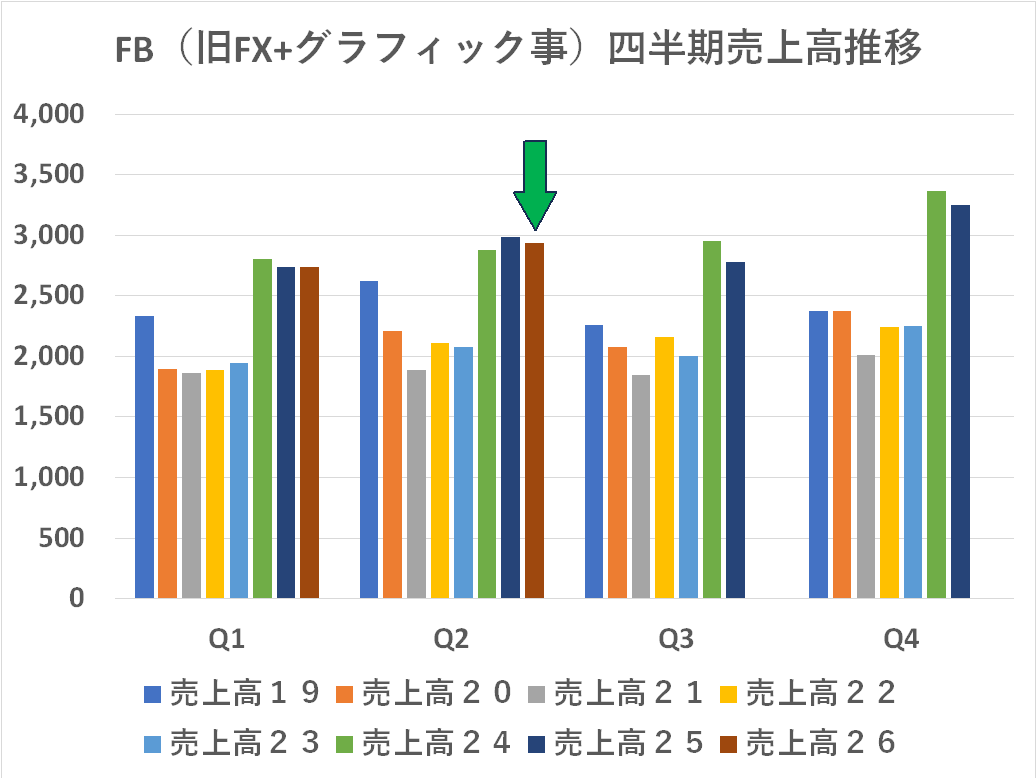
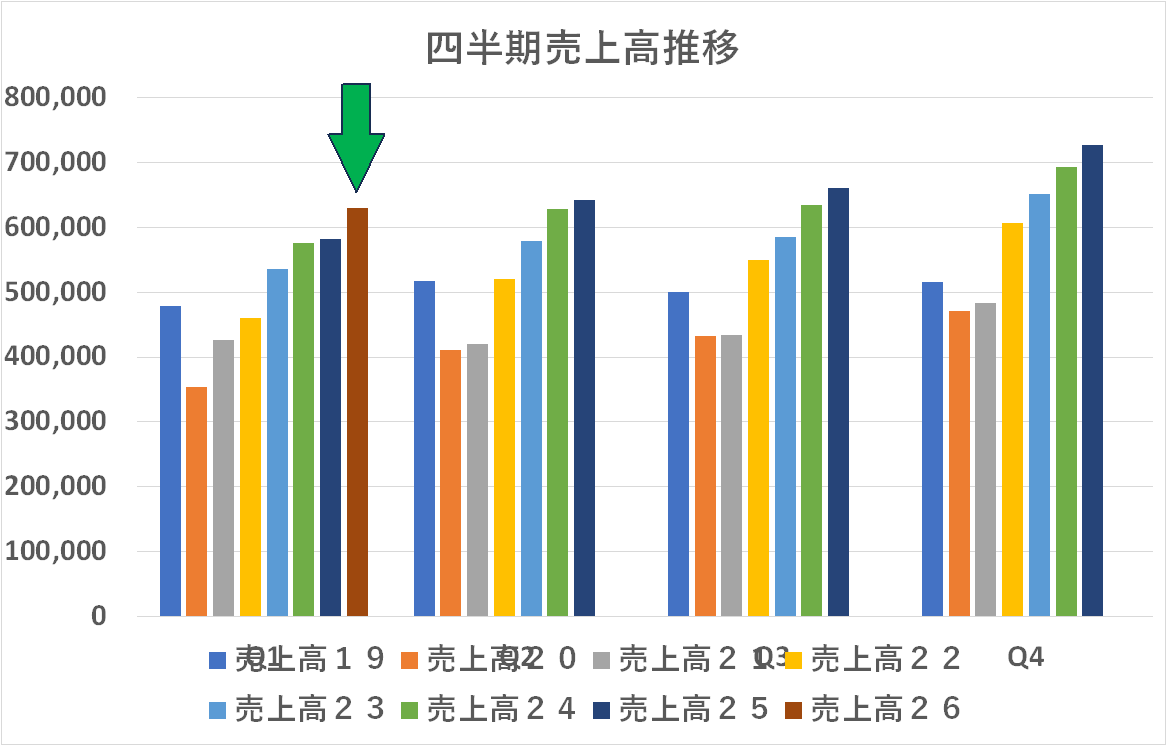
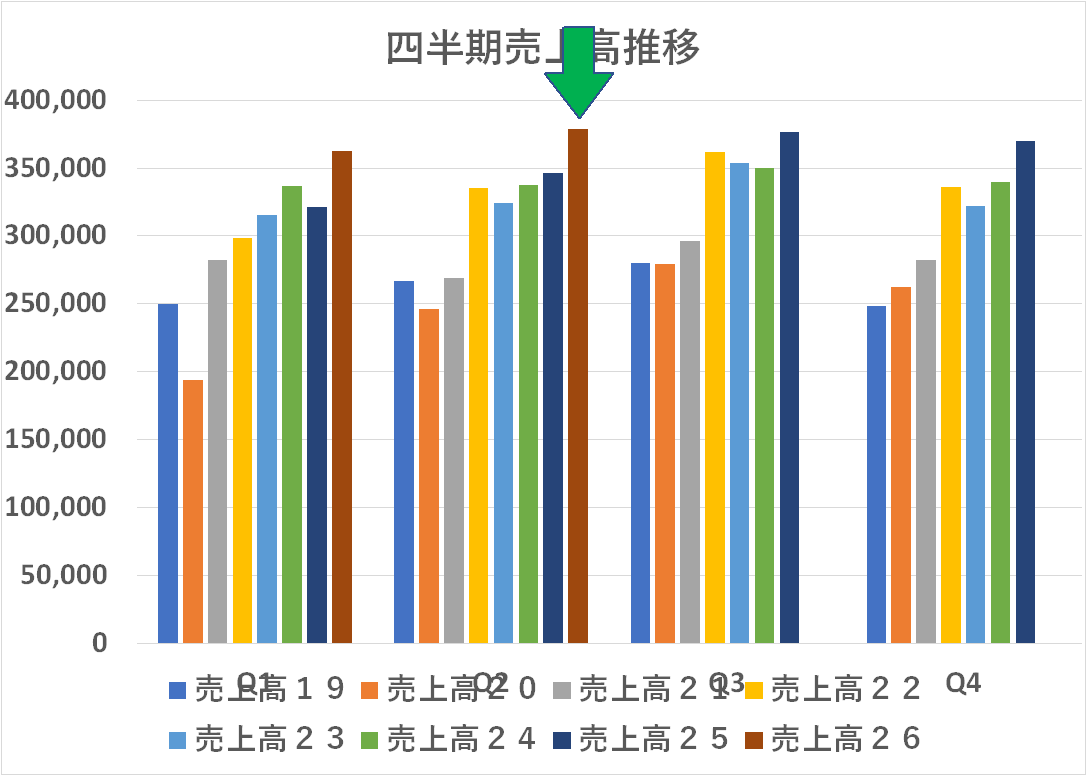
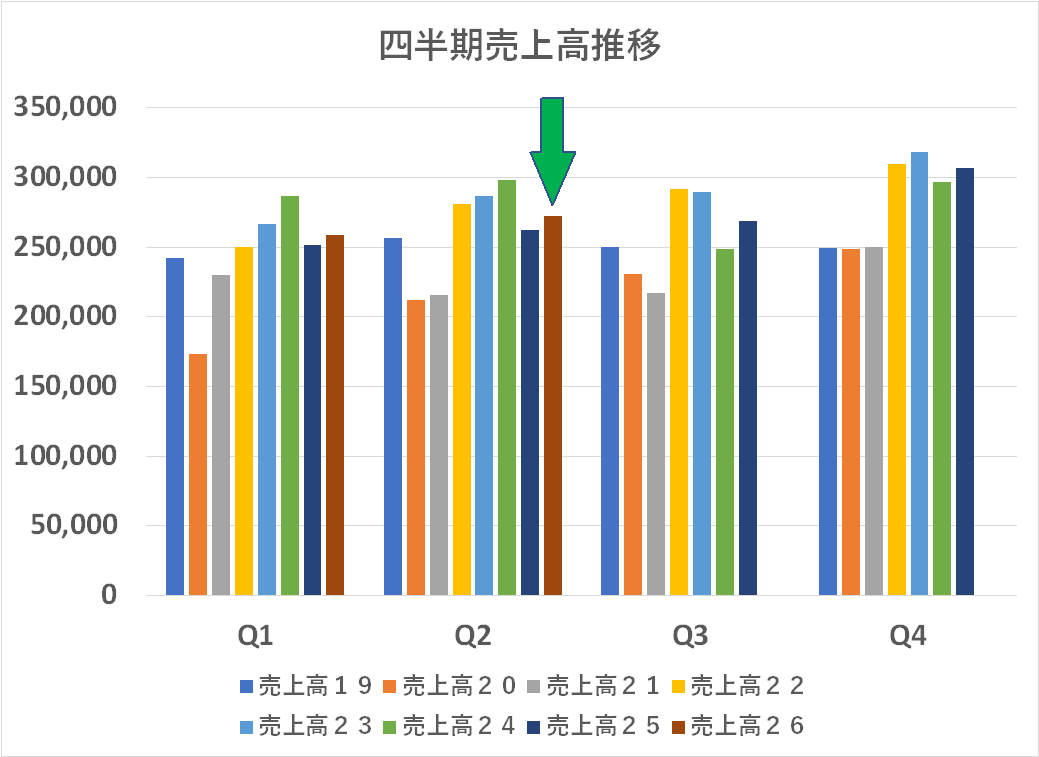
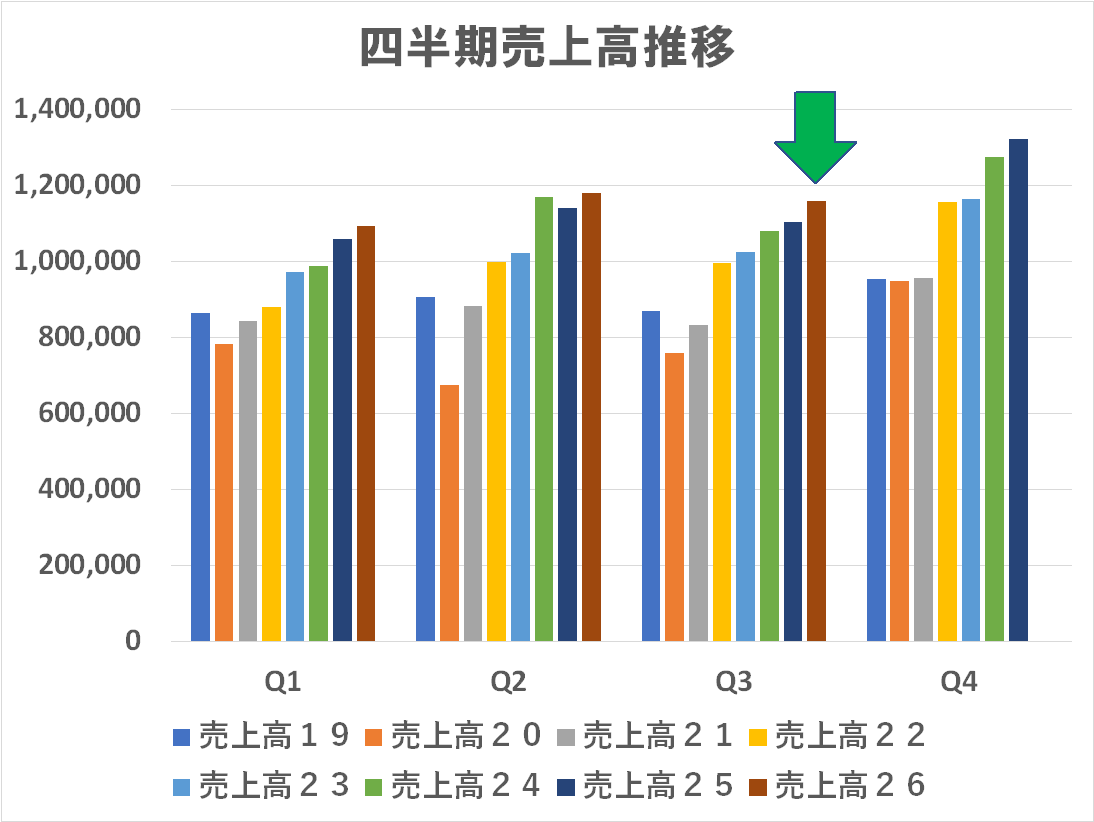
グラフで見るとこんな感じです
そんなことより先ずは:
「ビジネスイノベーション事業の持続的成長に向けた パーシャル・スピンオフを含む戦略的選択肢の検討開始に関するお知らせ」でしょうね!Geminiと ChatGPTでは少しニュアンスが異なるので両方併記しておきます。Geminiのほうが忖度なしに辛口ですが、AIは時として間違うこともあるというのをお忘れなく!あくまでご参考に!
ちなみに(ご承知のように)私は富士フイルムの株主です。こうすることで株価が上がるならそれはそれで歓迎です・・・が・・・はて?(笑)まずは Geminiから・・・ついでだったので、調達の合弁会社のマイナーパートナーであるコニカミノルタはどうなるのかについても突っ込んでみました。(正直申して Geminiってこんなに過激だったのか!と驚きました。かなり本質に迫る内容とは思いましたが、吐き出した原文はちょっと過激に過ぎると感じたのでので私なりに要約します。過激な部分を削ったら項目のタイトルだけとなってしまいました(笑))
ーーーーー
-
- ヘルスケア(バイオCDMO)の深刻な誤算
- 為替影響を除いた「オペレーション」の冷酷な現実
- エレクトロニクス一本足打法への懸念
-
- 「キャッシュカウ」という大義名分の限界
- ROE・ROICの「分子・分母」を綺麗にするための戦略
- 20%未満だけ残す「ずる賢い」パーシャル・スピンオフ
ChatGPTは下記のように見ています。こちらも厳しいですがやはり要約しておきます ## 総評
1.増収減益
-
- 売上高は10.3%増ですが、営業利益は32.0%減、純利益は30.4%減です。円安効果を除く売上成長は2.7%にとどまり、営業利益率も10.0%から6.2%へ低下しました。見た目ほど良い決算ではありません。
- 特に問題なのは、ヘルスケアとビジネスイノベーションがともに赤字化したことです。BIは一時費用だけでなく、オフィス機器の減収や本業の採算悪化が大きく、構造的な弱さが見えます。
2.FBIスピンオフの本音
-
- 「厄介払い」という表現はやや強いですが、方向性としては近いと思います。
- 富士フイルムは、成長投資をヘルスケアとエレクトロニクスに集中し、成熟したオフィス事業を連結から外したいのでしょう。FBI株の80%超を株主に配り、富士フイルムHDの保有を20%未満にする構想は、明確に支配を手放す設計です。
- ただし価値のない事業を捨てるのではなく、キャッシュを生む成熟事業を独立させ、構造改革や業界再編をやりやすくする狙いと考えます。