- 2026-11-11
- トピックス
業界各社の決算状況を見ていきます。今回は 11月 9日に発表した富士フイルムの中でビジネスイノベーション(BI)にフォーカスしてみます。
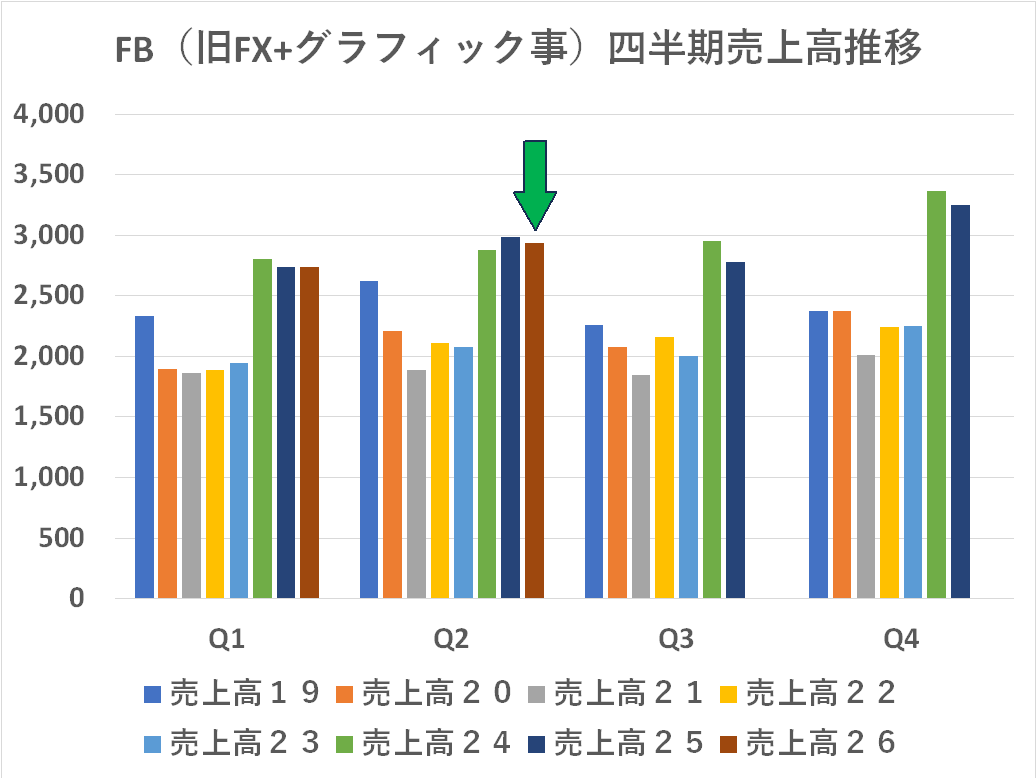
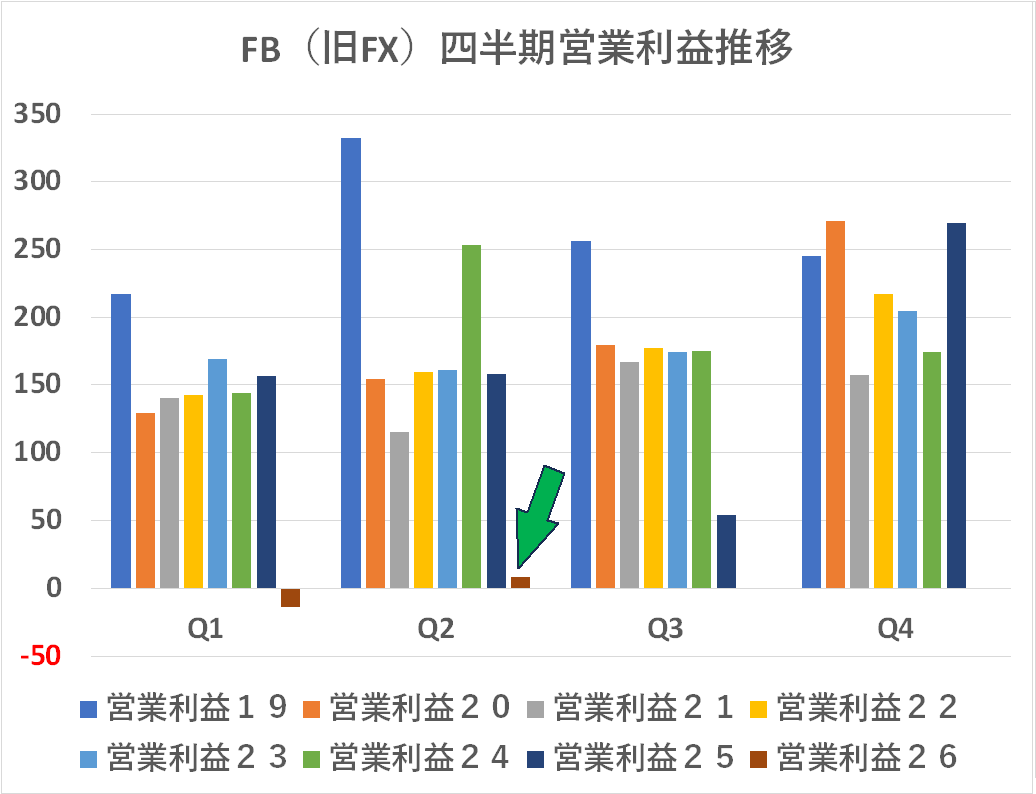
売上高にも力強さは見られず、営業利益もカツカツの水準です
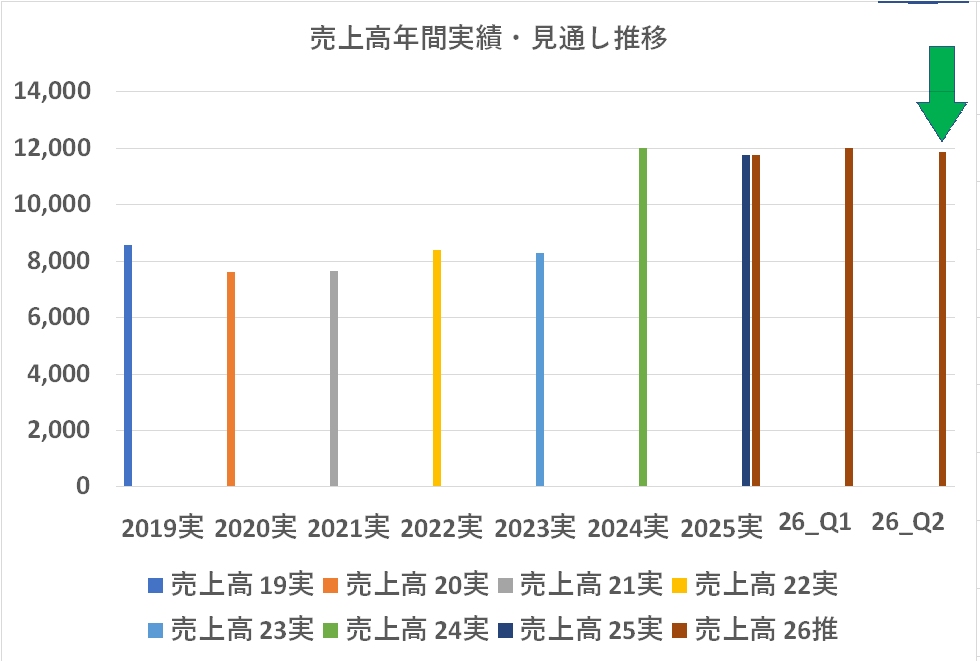
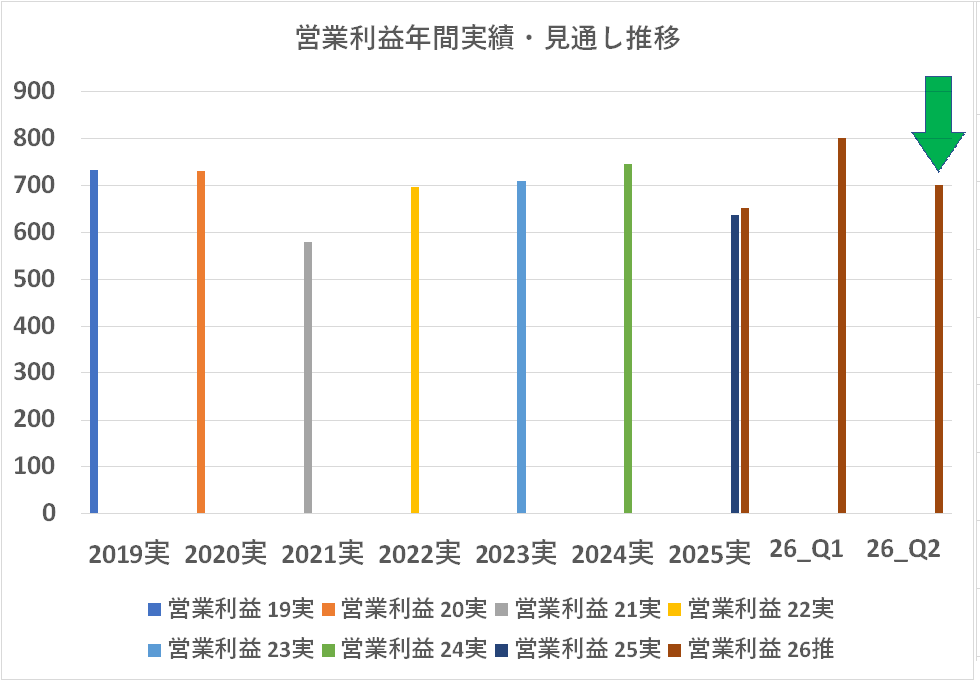
売上高は据え置いていますが営業利益は 800->700億円に下方修正しました
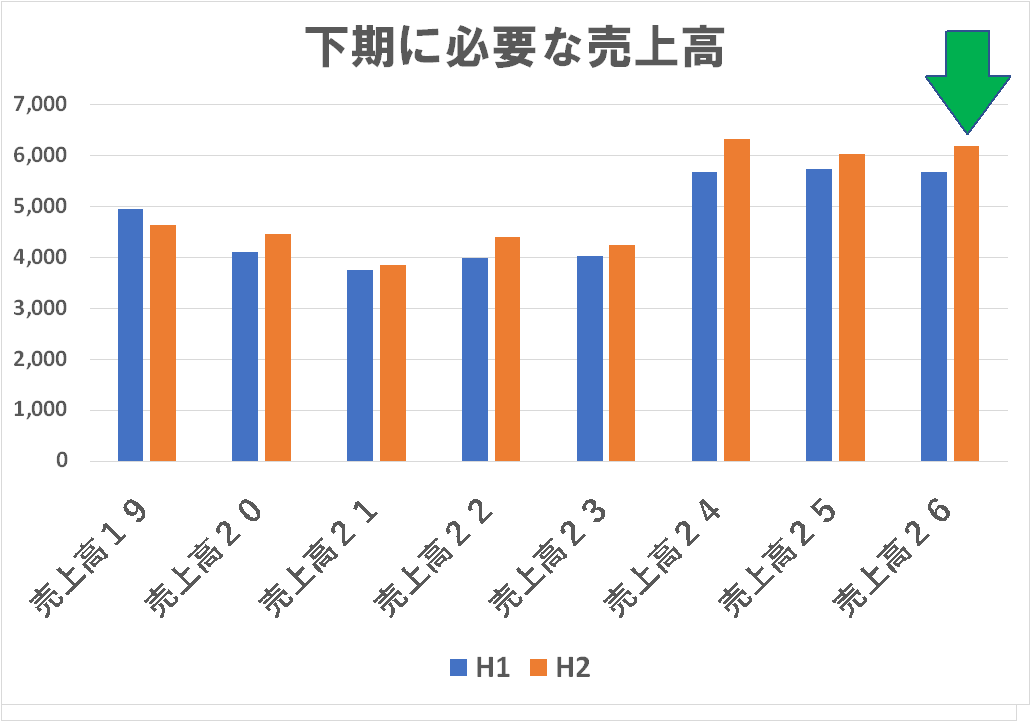
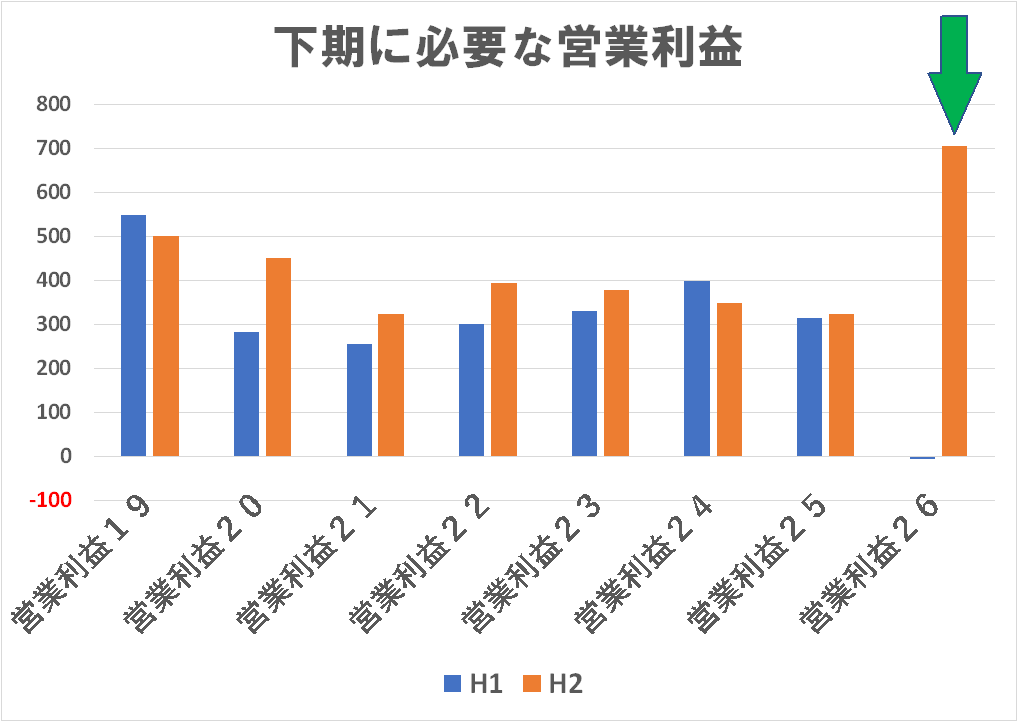
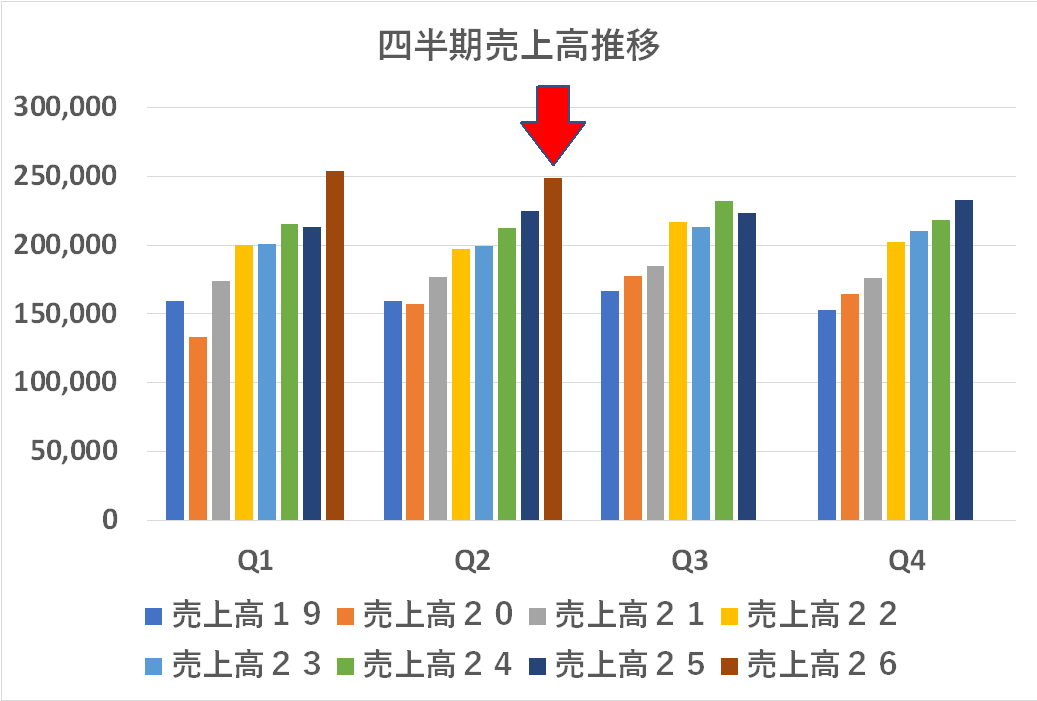
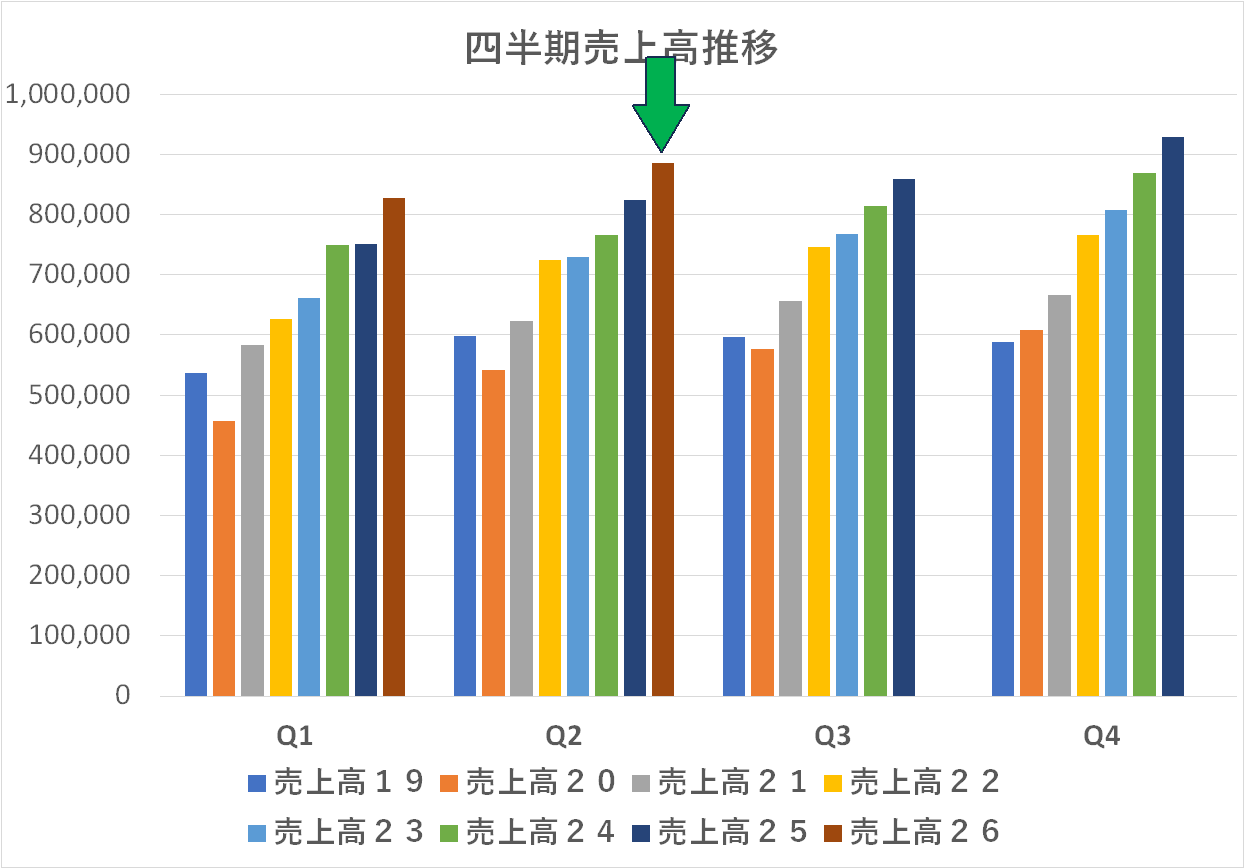
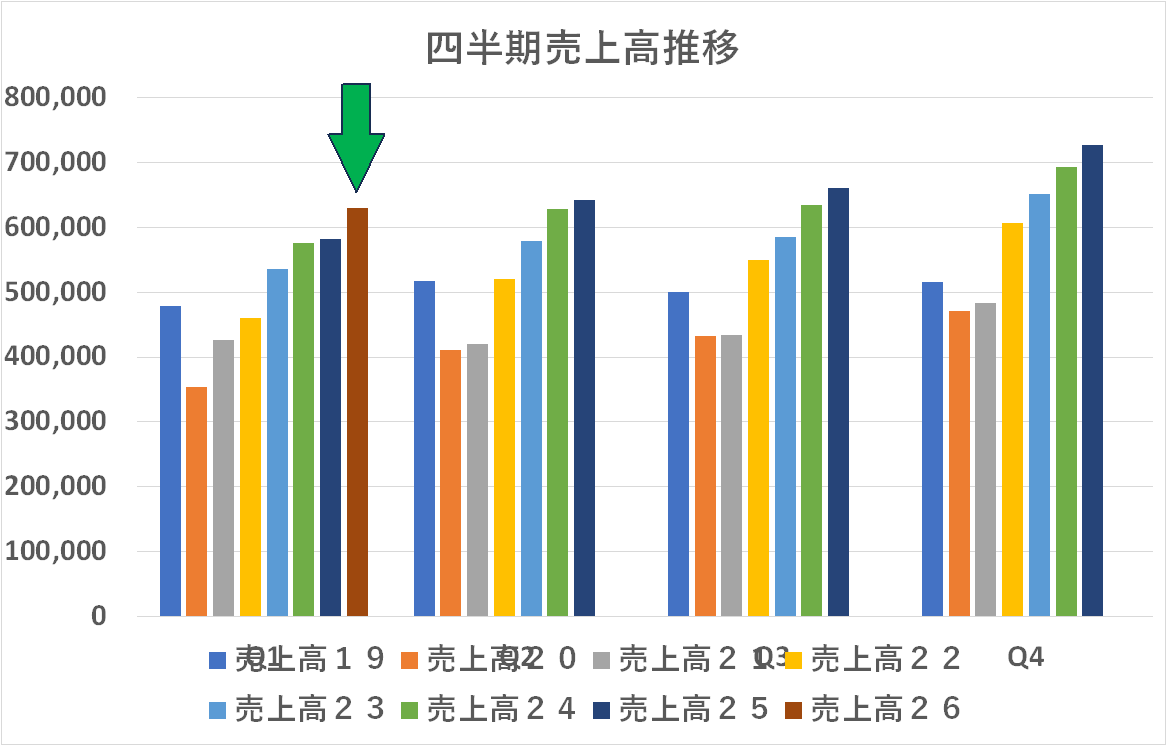
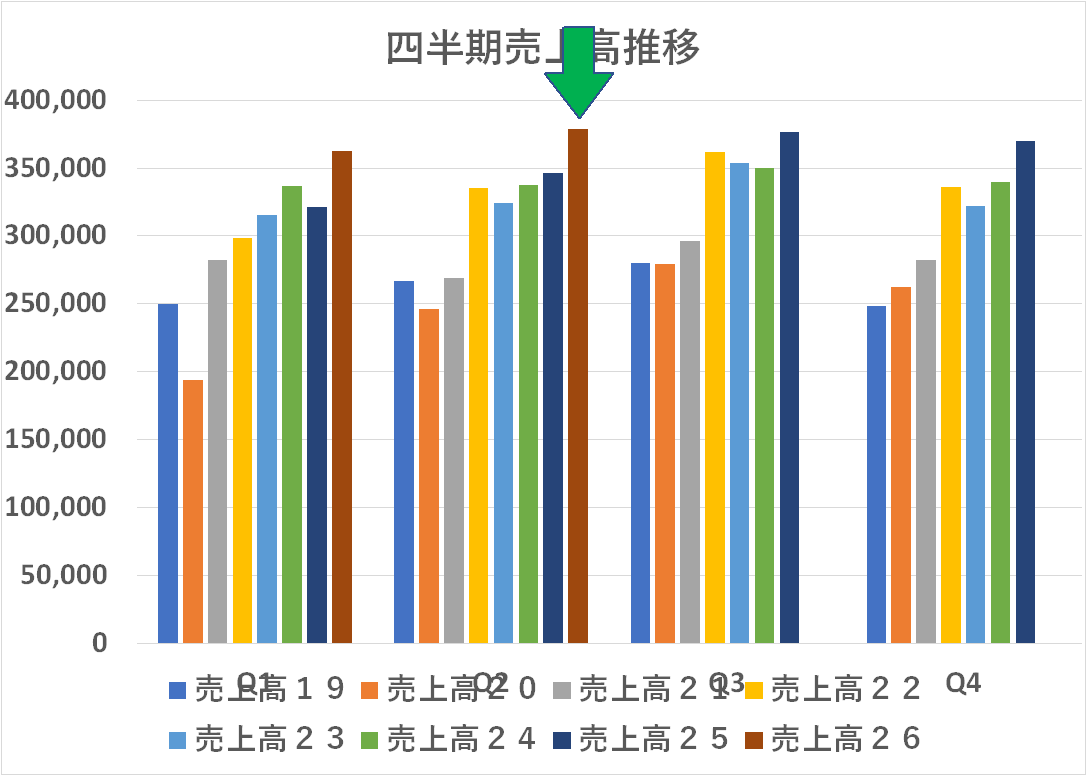
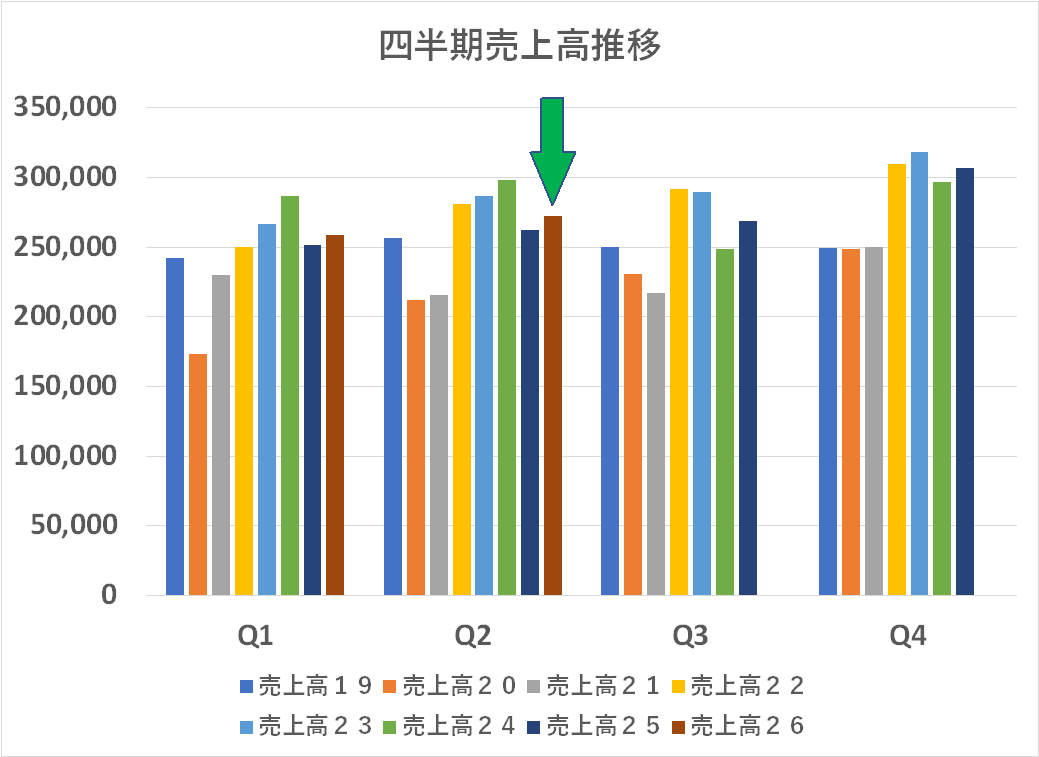
この下方修正した営業利益を達成するために下期に必要な数字をグラフ化すると上のようになります。ここには資産売却益が 310億円含まれるとは言え、それでもなかなか高いハードルのように思えます。ChatGPTは下記のようにコメントしています。
——
富士フイルムBIの下期706億円は、資産売却益310億円を予定どおり計上しても、残る約396億円を稼ぐ必要があります。 前年下期は約323億円ですから、資産売却益を外しても約23%の増益が必要です。売上高は前年下期比約3%増で届くので、大野さんのグラフが示すとおり、ハードルは利益率にあります。ここでは富士フイルムHDが開示する、グラフィックコミュニケーションを含むビジネスイノベーション部門を見ています。
| ビジネスイノベーション部門 | 前年下期実績 | 今期下期に必要な水準 |
|---|---|---|
| 売上高 | 約6,026億円 | 約6,183億円(+2.6%) |
| 営業利益 | 約323億円 | 約706億円 |
| 営業利益から今期の資産売却益310億円を控除 | 約323億円 | 約396億円(+23%) |
| 同じベースで見た営業利益率 | 約5.4% | 約6.4% |
下期は通期予想から上期実績を引いた概算です。396億円には今期の構造改革費用などが残り、前年側にも一時要因が含まれます。
800億円から700億円への修正は、見た目より厳しい
説明資料27ページで重要なのは、資産売却益310億円が前回予想にはなく、今回新たに入ったことです。同時に、グラフィックやオフィスの体質強化費用、事業譲渡・係争関連なども見直されました。会社の増減表で一時要因をまとめると、通期の押し上げは前回の80億円から95億円へ、純額では15億円増です。この一時要因の純額を両予想から引くと、720億円から605億円へ、115億円の下方修正になります。内訳は会社の「オペレーション」要因が65億円悪化、原材料価格が50億円悪化です。
下期に約396億円を稼げるか
決算説明会では、アナリストも大野さんと同じ疑問をぶつけています。浜社長は、上期に係争費用の一部が前倒しで出たことに加え、下期にはクラウド連携の新製品の増販、値上げ、構造改革の効果、基幹システム刷新費用の減少、上期からずれたIT機器設置案件と付帯役務の売上計上を見込むと説明しました。添付グラフでも、過去に下期400億円前後を稼いだ年はあります。会社が想定する回復には、具体的な根拠があります。
それでも、私は700億円を余裕のある計画とは見ません。Q2のオフィス売上は為替を除いて5.6%減で、欧米向け輸出が弱い。グラフィックも4.4%減で、プロダクションプリンターの新市場での伸びがあっても、刷版の落ち込みが響いています。IT案件の後ずれ解消は下期の挽回材料ですが、それだけで売上構成と採算が改善するかは別です。前年下期並みの323億円を稼ぎ、売却益310億円を全額計上するケースでも、通期は約627億円。700億円には、そこからさらに約73億円の利益改善が要ります。
パーシャル・スピンオフを考えるうえで私が重く見るのは、下期に増える利益のうち、翌期にも残るものがいくらあるかです。資産売却益と後ずれ案件の計上は今期を支えます。翌期の収益力を測るには、新製品と値上げがどれだけ粗利を増やし、構造改革で固定費がいくら下がるかが重要です。次の決算でその金額が見えてくれば、700億円の達否と、BIの事業価値の回復をそれぞれ評価できます。