- 2026-11-12
- トピックス
業界各社の決算状況を見ていきます。今回は 11月 11日に発表したブラザー工業です。
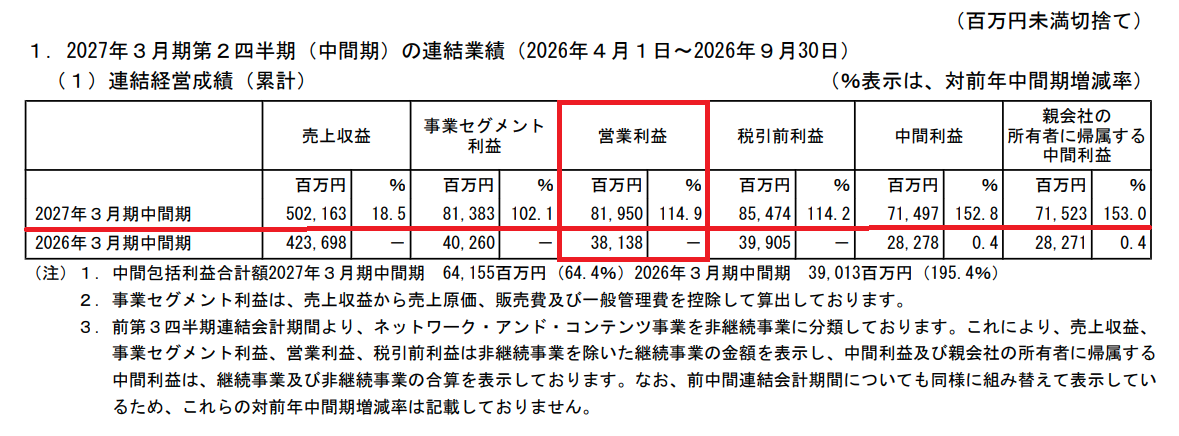
数字で見る限り絶好調のようですね!同慶の至りです。少なくとも武藤工業を連結した分は純増のはずですがそれを超えた増収ですね
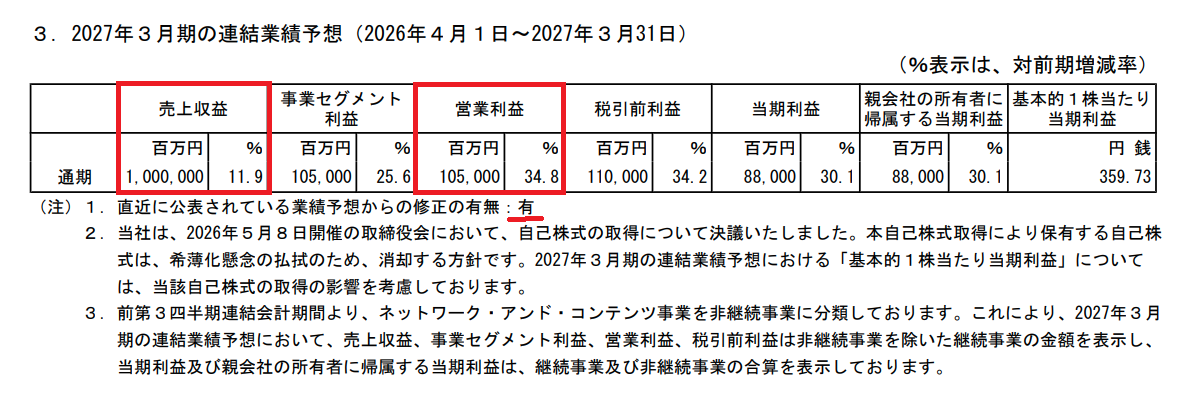
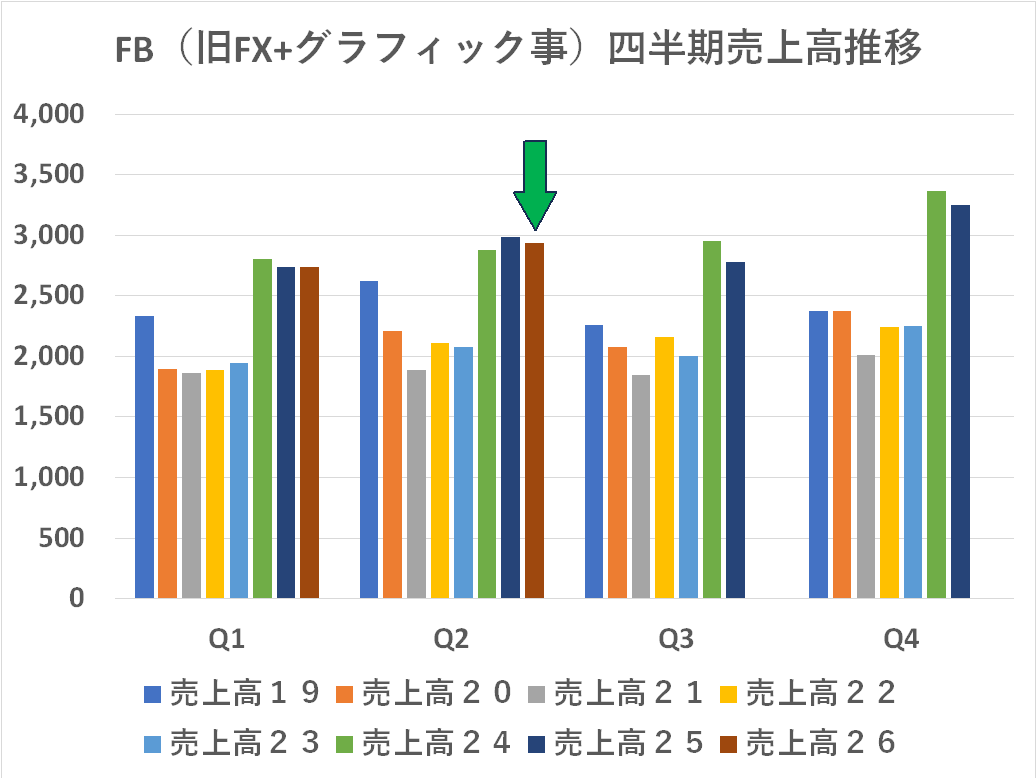
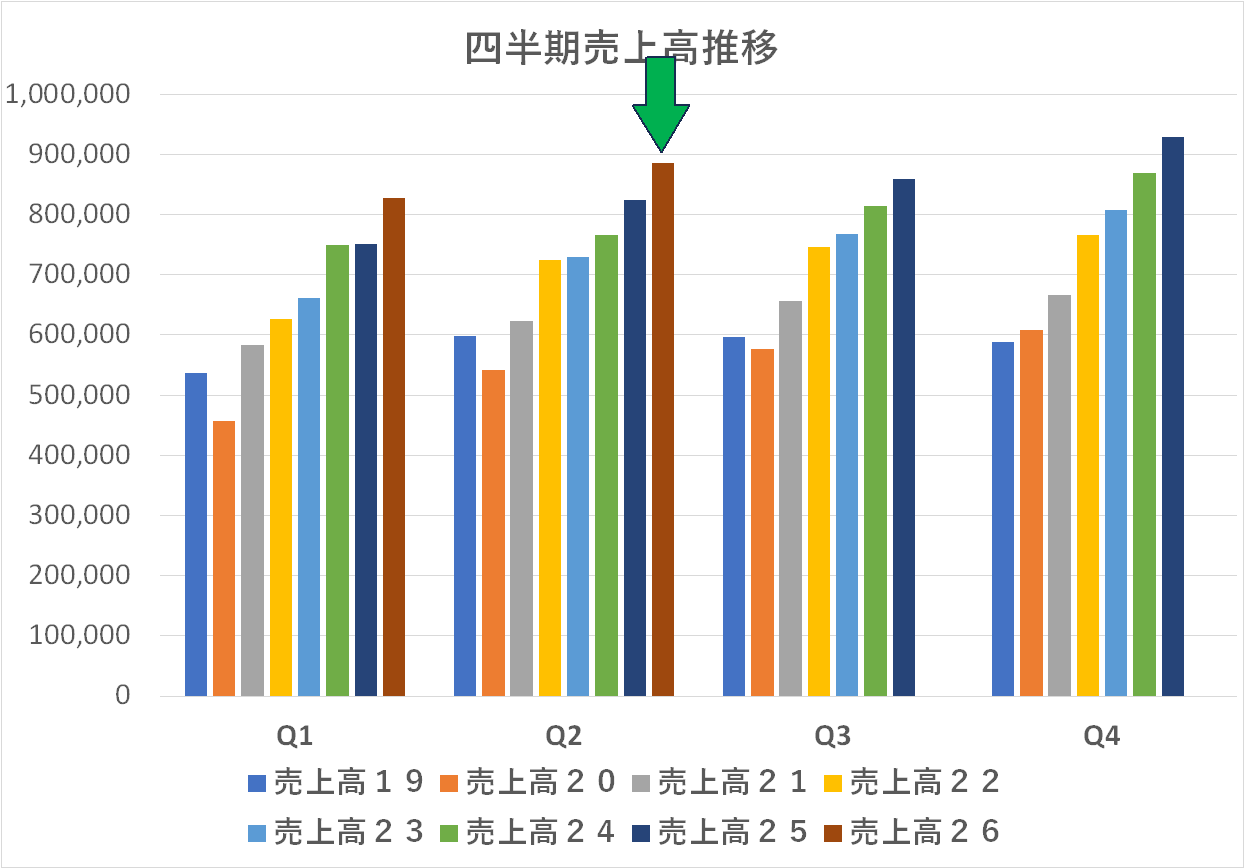
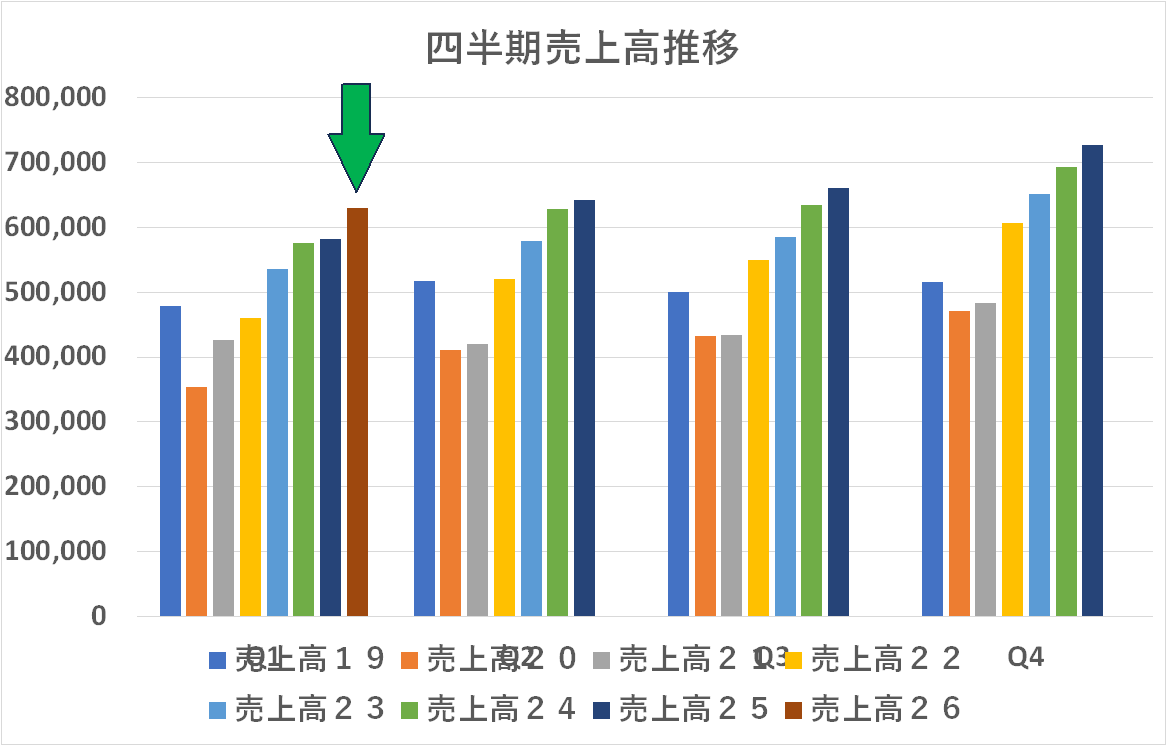
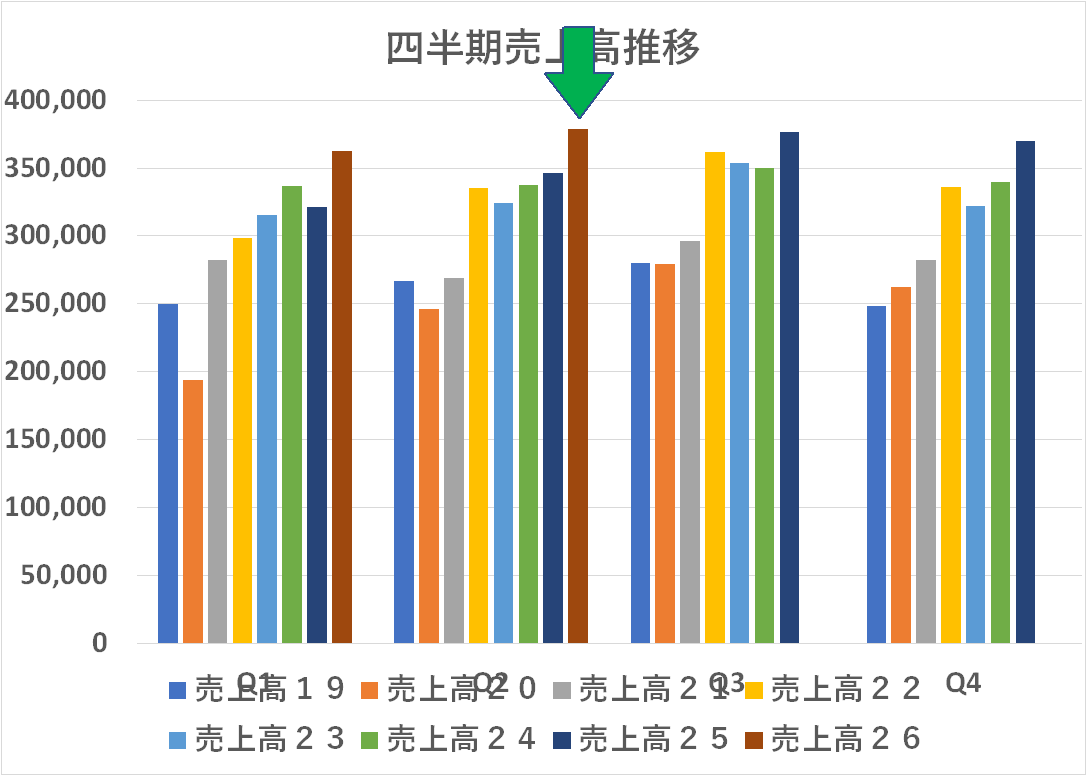
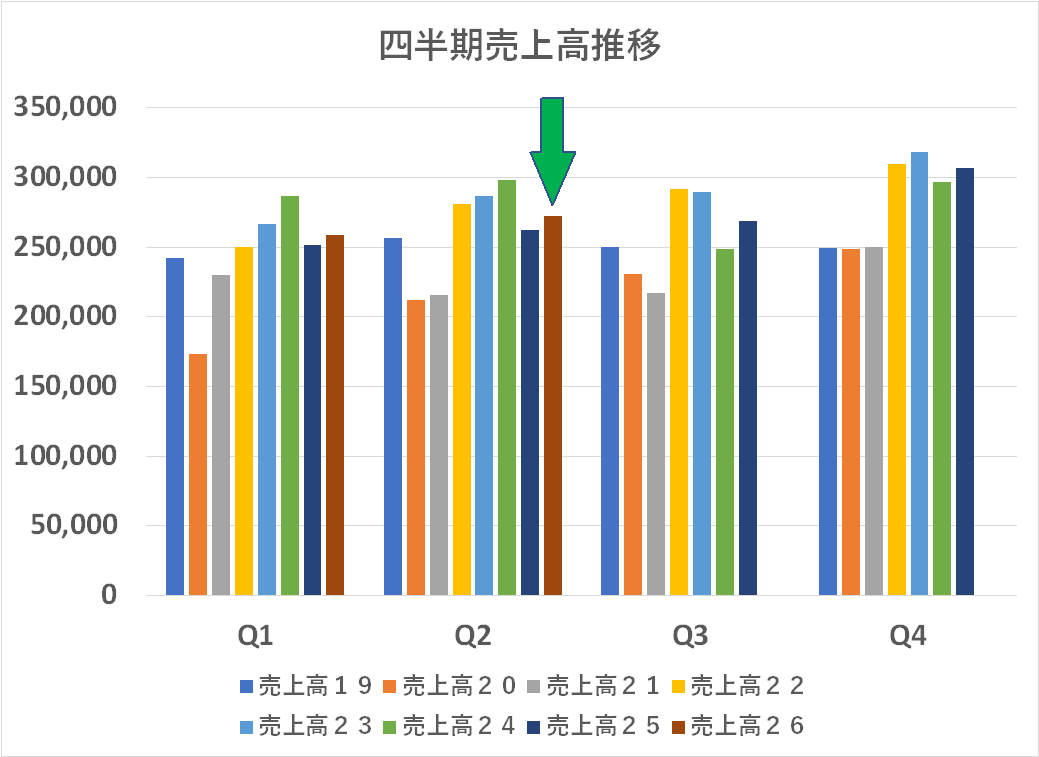
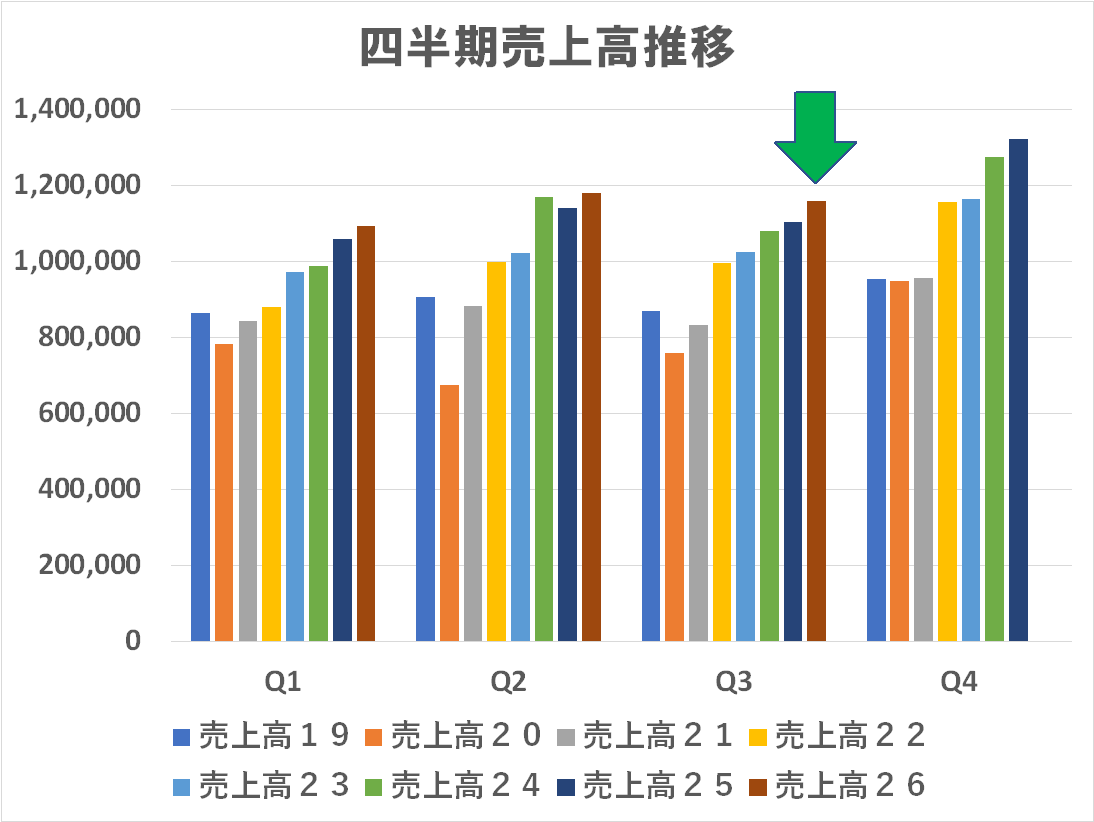
下のグラフをみれば顕著ですが売上高・営業利益ともに上方修正しています。特に営業利益の上方修正は顕著で、利益率も10%を超えます!
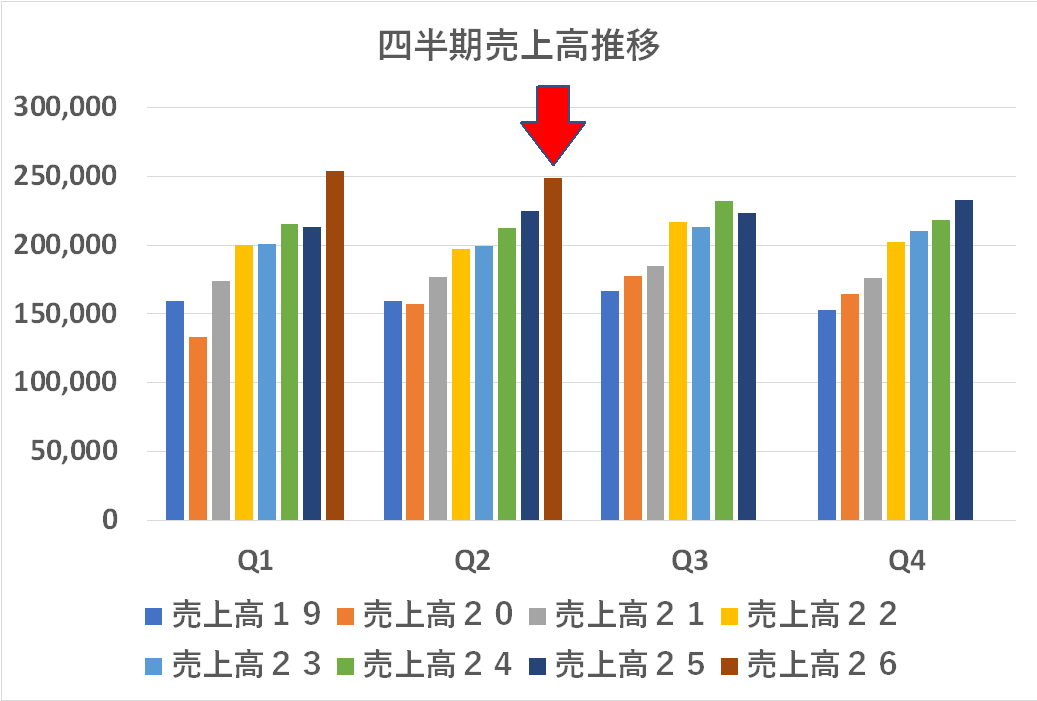
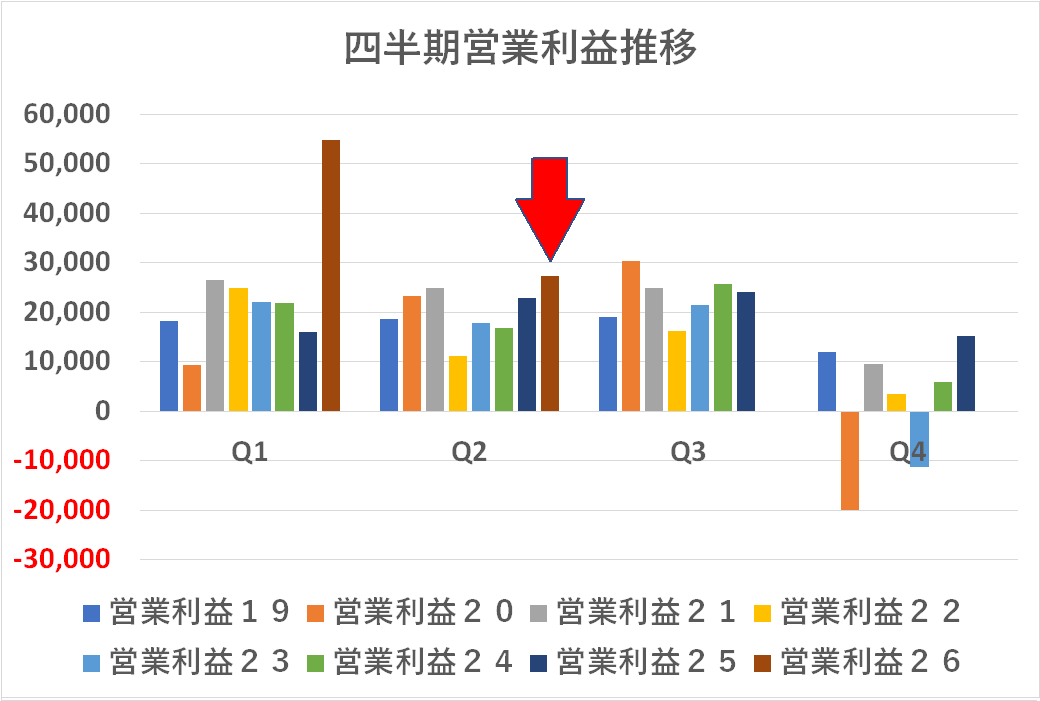
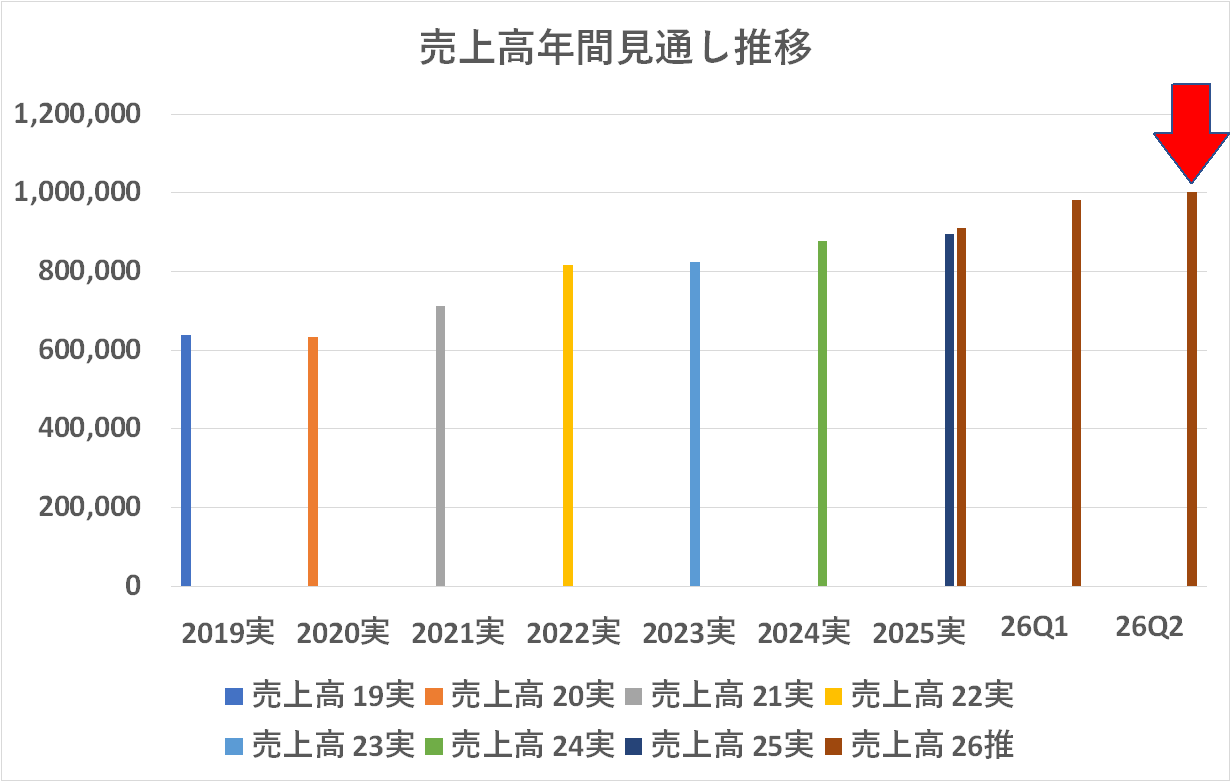
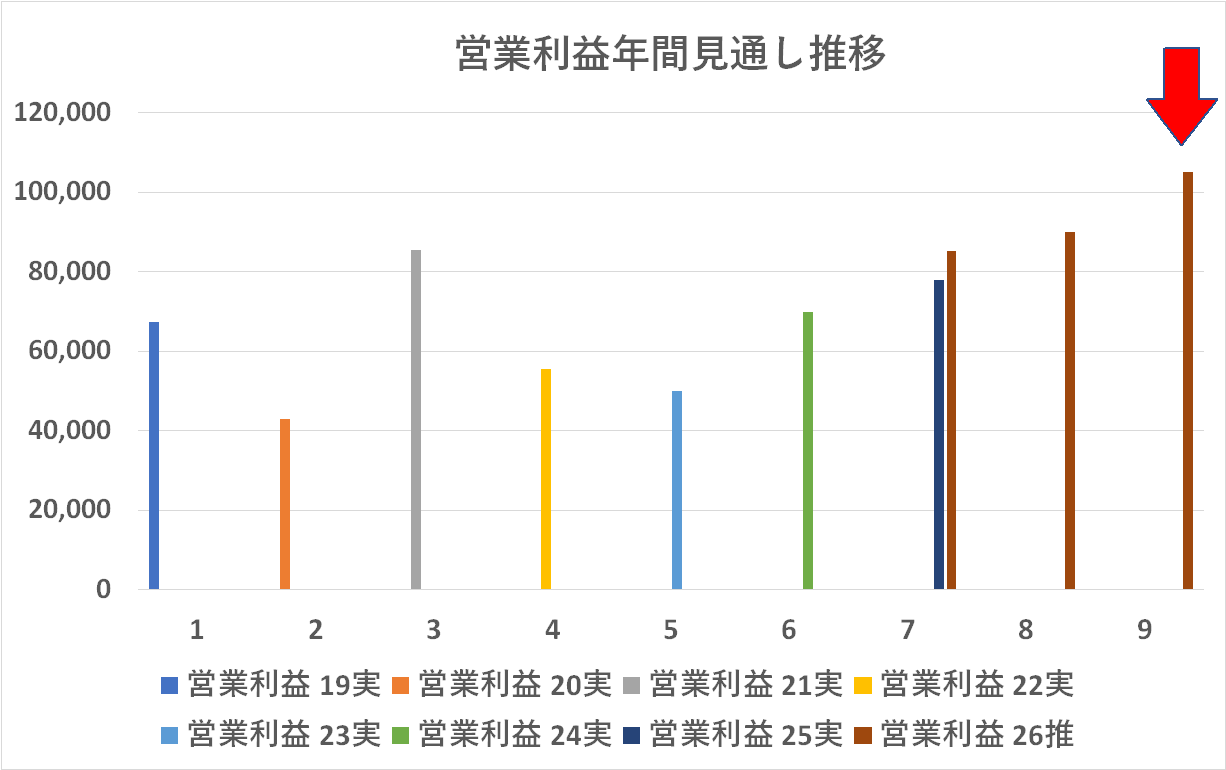
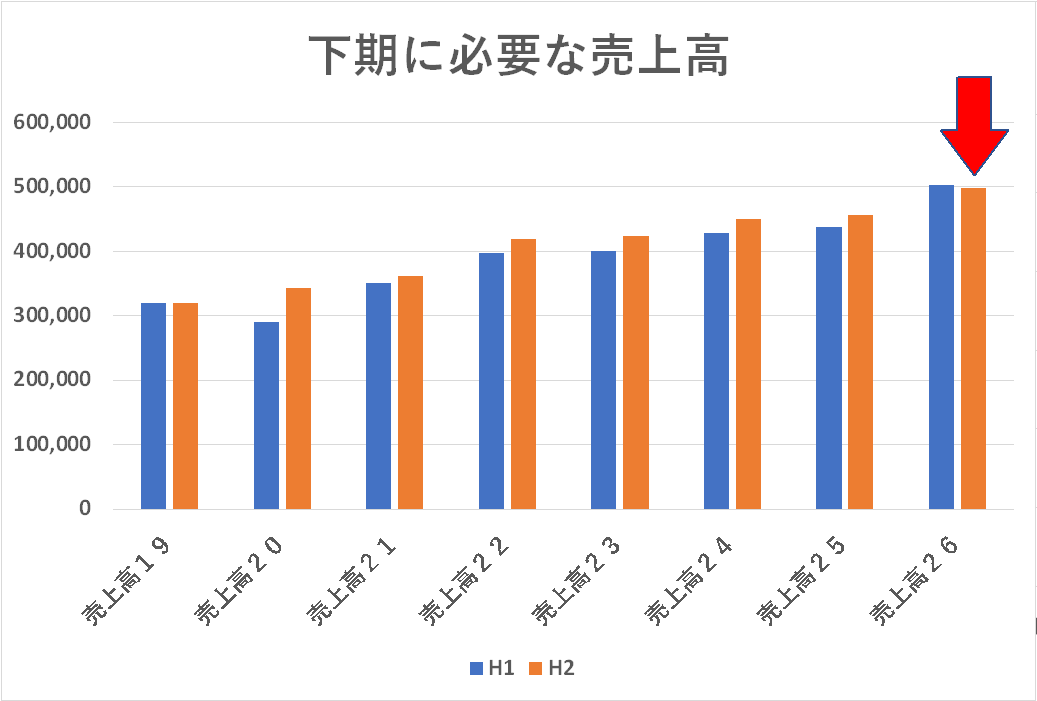
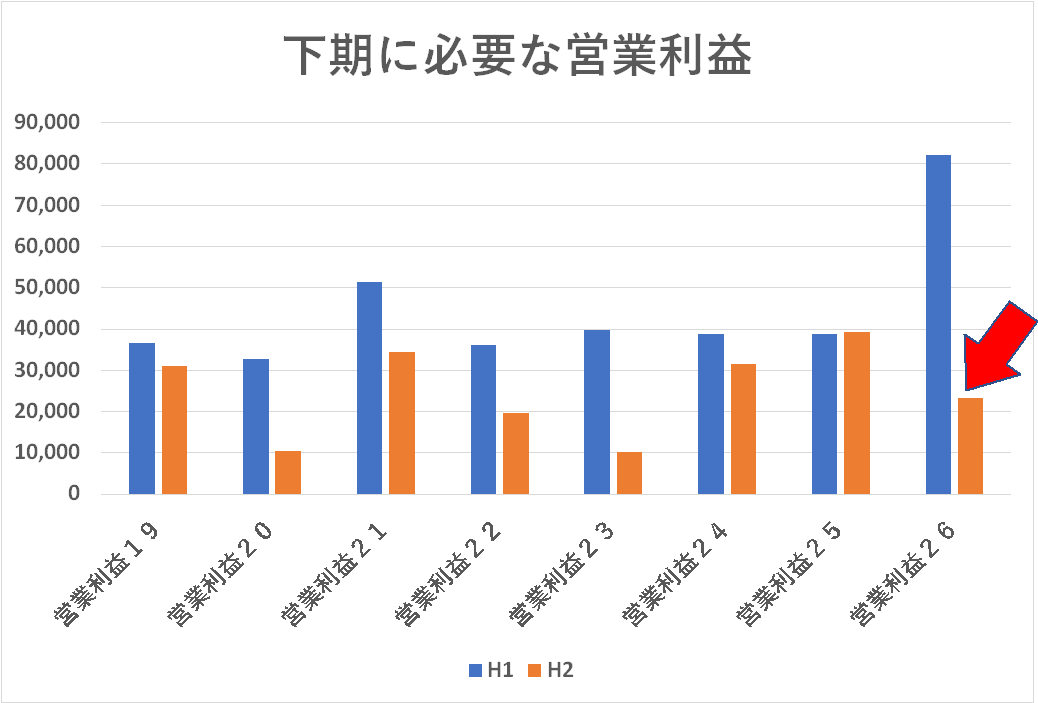
上方修正した売上高・営業利益を達成するために下期に必要な数値・・・売上高は殆ど無理が感じられませんが、営業利益は無理どころか「え?そんなに少なくていいの?」レベルです。Q3にも達成してしまって大幅上振れで株価上昇を狙ってる?(笑)ChatGPTにょるコメントです。手抜きでごめんなさい(笑)
———-
一言でいえば、ブラザーは通期営業利益を900億円から1,050億円へ引き上げましたが、Q2の増益は為替の寄与が大きく、下期はなお大幅減益を見込んでいます。中身で評価したいのは、工作機械とドミノの伸びです。武藤工業の連結で産業用プリンターの売上規模は拡大しましたが、その分野の下期売上見通しは引き下げています。
| 指標 | Q2単独(7〜9月) | 上期累計(4〜9月) |
|---|---|---|
| 売上収益 | 2,488億円(+14.3%) | 5,022億円(+18.5%) |
| 事業セグメント利益 | 266億円(+22.6%) | 814億円(+102.1%) |
| 営業利益 | 273億円(+21.2%) | 820億円(+114.9%) |
| 親会社帰属利益 | 216億円(+30.5%) | 715億円(+153.0%) |
前年同期はネットワーク&コンテンツ事業の非継続事業化に合わせて組み替え。親会社帰属利益には非継続事業を含み、今期上期にはエクシングの一部株式売却関連の利益が約83億円入っています。
1. 上期は還付と為替を外しても増益。Q2単独では様子が違う
上期の事業セグメント利益は411億円増。為替の約140億円と米国関税還付146億円を差し引いても、約125億円の増益が残ります。一方、Q2単独の増益49億円に対し、為替が+52億円、還付が+5億円。同じ方法で見ると、Q2は約8億円の減益です。Q2も価格対応で81億円の効果を出しましたが、製造コスト増64億円と販管費等の増加25億円などが重なりました。上期の利益倍増と、足元の採算改善の勢いは分けて見るべきです。
2. プリンティングは、米州・ドミノ・武藤で中身が違う
| 事業 | 今回の読み方 |
|---|---|
| プリンティング&ソリューションズ(P&S) | Q2売上は1,515億円で9.4%増ですが、為替を除くと1.5%増。通信・プリンティング機器は現地通貨ベースで**米州+8.5%、欧州−7.5%**と差が大きい。事業セグメント利益は178億円から184億円へ増えたものの、利益率は約12.9%から約12.1%へ低下しました。価格対応は効いていますが、売上の伸びほど利益は伸びていません。 |
| ドミノ | Q2売上357億円、為替を除いても9.3%増。コーディング・マーキングとデジタル印刷の両方で、本体・消耗品が堅調でした。通期売上予想も1,316億円から1,343億円へ引き上げ。産業印刷の中では、既存事業の伸びを確認できる部分です。 |
| 産業用プリンター/武藤工業 | Q2売上は37億円から77億円へ。主因は武藤工業の連結効果です。一方、会社はこの分野の通期売上予想を367億円から332億円に引き下げました。買収で売上規模が広がったことと、買収後に販売・利益がどこまで伸びるかは、別々に評価したいところです。 |
| マシナリー | Q2の事業セグメント利益は18億円から36億円へ。産業機器の下期見通しを引き上げ、通期の事業セグメント利益を110億円から129億円へ修正しました。今回の上方修正で、下期の事業見通し自体が改善した部分です。 |
出所は決算説明資料のセグメント別実績と通期予想です。
3. 上方修正後も、下期の営業利益は約230億円で足りる
通期は売上収益1兆円、営業利益1,050億円へ引き上げ、年間配当も100円から120円に増額しました。営業利益の150億円の上方修正について、会社はQ2の上振れや下期見通しの変更などで**+120億円**、リスク等の見直しで**+30億円**と説明しています。米国関税政策の影響は前回予想から変更していません。
上期の820億円を引くと、通期達成に必要な下期営業利益は約230億円。前年下期の約397億円に対して約42%減です。上期に還付が集中したことは上下期の差を説明しますが、前年下期との比較でも低く、会社はP&Sの販促費積み増しや来期の収益改善に向けた追加費用を見込んでいます。P&Sだけでも、下期営業利益は約187億円と、前年下期の約285億円を約100億円下回る計算です。
私の見立てでは、1,050億円には上振れ余地がありますが、その鍵は武藤の連結売上より、P&Sの下期採算です。 米州の本体・消耗品販売が堅調なまま、価格対応で部材高と追加販促費をどこまで吸収できるか。産業印刷では、ドミノの既存事業の伸びと、下方修正した産業用プリンターの販売回復を分けて追いたい決算です。

え?と目を疑うような増収増益ですね!何が起こっているんでしょうか?まあ、でも円安基調なんだから他社もこのくらいは行って欲しいもんですよね。横ばいなんて減収ですよ。

年間見通しも年初の見通しを上方修正しています


めったに褒めない Geminiですが、今回はかなり好意的に褒めています。まあ下記文中にもあるように特需的なものもかなり含まれているので慎重見なければという側面はあるにしてもなかなかの好決算だと思います。インクジェット視点の私としては、折角武藤工業を傘下に収めたのに FESPAに双方の幹部が誰も顔出ししていなかったことに「戦略的にハラが座った感」がイマイチ見えないのが不満ですが・・・引き続きウォッチしていきたいと思います。
—-
ブラザー工業の2027年3月期 第1四半期(2026年4月〜6月期)決算は、売上・利益ともに第1四半期として過去最高を更新する、非常に勢いのある素晴らしい内容です。今回の決算における重要なポイントをいくつかの視点に整理してコメントします。
1. 業績の全体像:非連続の「トリプル特需」による大幅増益
第1四半期の実績は、売上収益が2,533億円(前年同期比+23.0%)、営業利益が546億円(同+250.1%)と驚異的な伸びを見せています。この背景には、以下の3つの大きなプラス要因(特需)が重なったことが挙げられます。
-
- 米国追加関税(IEEPA)の還付:事業セグメント利益を141億円押し上げました。これが今期の利益爆発の最大の要因です。
- 為替の神風:ドル160.51円(前年同期145.19円)、ユーロ185.45円(同164.37円)の大幅な円安が進行し、売上を235億円、利益を88億円押し上げました。
- 子会社(エクシング)の売却益:U-NEXT社への株式譲渡に伴い、非継続事業の支配喪失益として約122億円(税引前)を計上し、最終利益(当期利益)を499億円まで大きく引き上げました。
2. 事業別の動向:P&Sの価格戦略とマシナリー(産業機器)の爆発
一過性の利益だけでなく、本業のビジネスモデルにも強みが見られます。
-
- P&S(プリンティング&ソリューションズ)事業:プロモーションの抑制による販売台数への影響はあったものの、前年に実施した販売価格の適正化(値上げ効果)と、利益率の高い消耗品の販売増(駆け込み需要含む)がガッチリ噛み合い、実質的な稼ぐ力が大幅に向上しています。
- マシナリー事業(産業機器):中国やアジア市場における自動車・一般機械向けの設備投資需要を完璧に捉え、売上収益が前年比+51.6%(274億円)と絶好調です。日工会の統計を見ても受注が大きく伸長しており、中長期的な手応えを感じさせます。
3. 通期予想の上方修正:リスクを織り込みつつも強気姿勢
好調なQ1の着地と為替前提の円安見直し(150円→155円)を受け、通期の売上収益を9,800億円、営業利益を900億円へと上方修正しています。
-
- ここが誠実:メモリ(半導体)や樹脂などの部材価格高騰リスクをオリジナル計画比で▲290億円(前回予想比でもコスト増を積み増し)と、かなりシビアに織り込んでいます。リスクを多めに見積もった上での上方修正であるため、達成の確度は高いと見られます。
- マシナリーは据え置き:産業機器の生産制約リスクを現在精査中として、マシナリー事業の通期予想はあえて変更せず、Q2決算でアップデートする形をとっており、慎重な経営姿勢も評価できます。
4. 財務・株主還元:キャッシュの厚みと自己資本比率の向上
-
- エクシングの売却に伴う現金収入(175億円)などもあり、現預金は2,348億円(前期末比+371億円)に増加しました。
- 自己資本比率は76.5%と極めて高水準で、財務の健全性は盤石です。
- 今回、51.8億円の自己株式取得(自社株買い)を機動的に実施しており、株主還元への意識の高さも示されています。
総括コメント
一過性の関税還付や売却益、為替の恩恵が目立ちますが、それらを抜きにしても「価格改定の浸透」と「産業機器の需要獲得」という本業の仕込みが実を結んだ強い決算です。今後は「高騰するメモリ・部材コスト」の波を、Q1でみせたような価格対応力でどこまで吸収できるかが、下期の焦点になりそうです。